Mình có câu hỏi này trong Curriculum nhờ cô giáo và các bạn giải đáp:
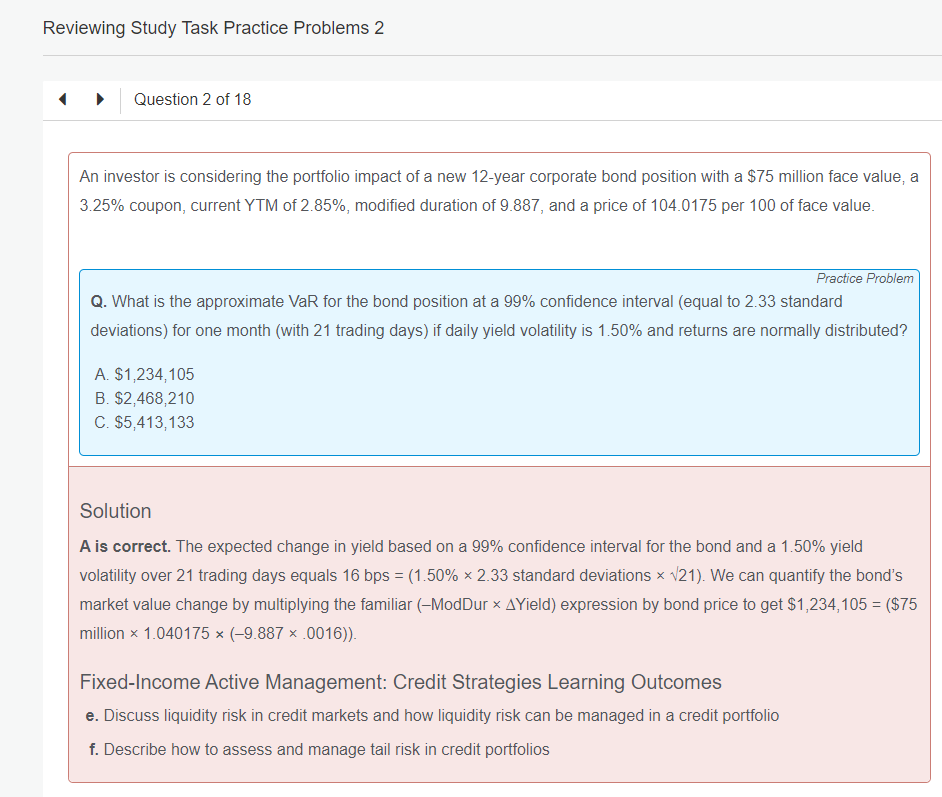
Thứ tự làm của mình thế này:
- Bond portfolio value = $75M * 1.040175 = $78M
- Daily yield volatiltiy (given) = 1.5%
- => Monthly yield volatility = 1.5 * sqrt(21) = 6.87%
- Applied z of 2.33 on this monthly volatility to get monthly yield volatility (at 99% confidence level) = 2.33 * 6.87% = 16%.
- Cho đến đây vẫn đang là measurement of yield volatility, tức là volatility around YTM of 2.85%. => worst YTM at 99% confidence = 2.85% * (1+16%), tức là Delta Yield = 16% * 2.85% = 0.456%
- Sau đó áp dụng công thức để ra % Delta bond price = – Delta yield * MD = -0.456% * 9.887 * $78M ~ $3.517M chứ nhỉ?
Với bài giải mẫu mình cảm thấy họ đang lẫn giữa yield volatility và delta yield? Nhờ cô giáo và các bạn chỉ giúp mình nghĩ sai ở đâu. Thank you!