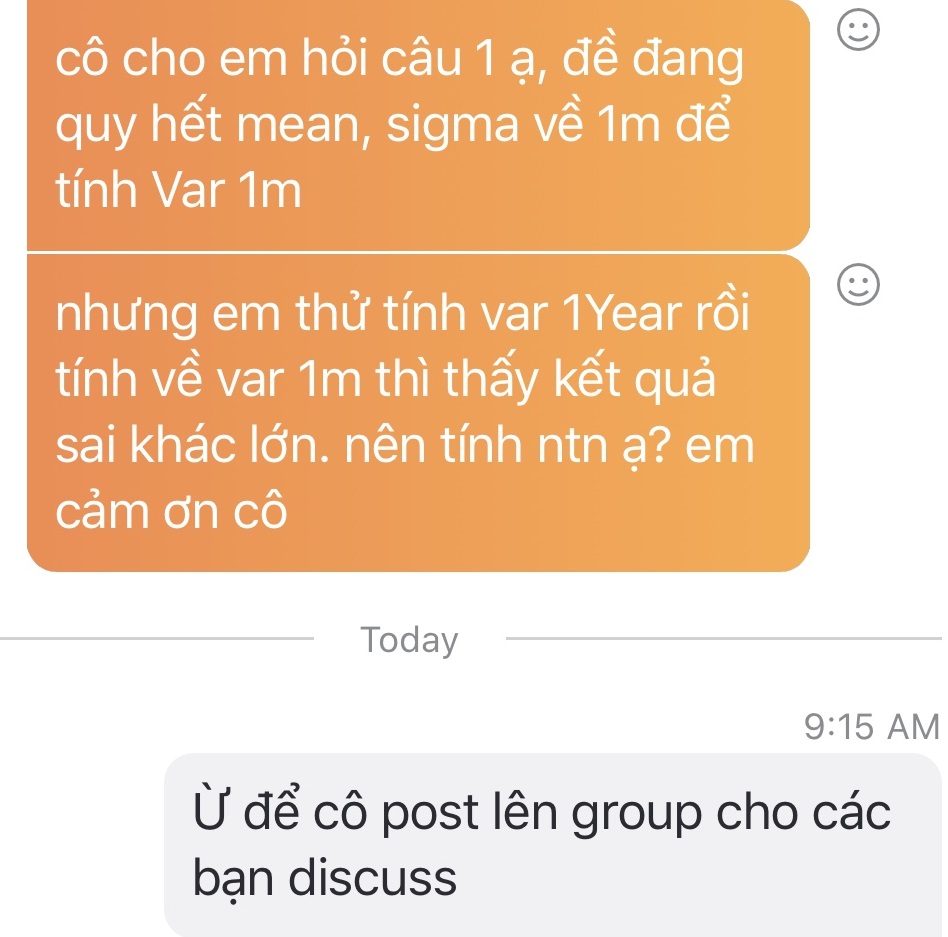
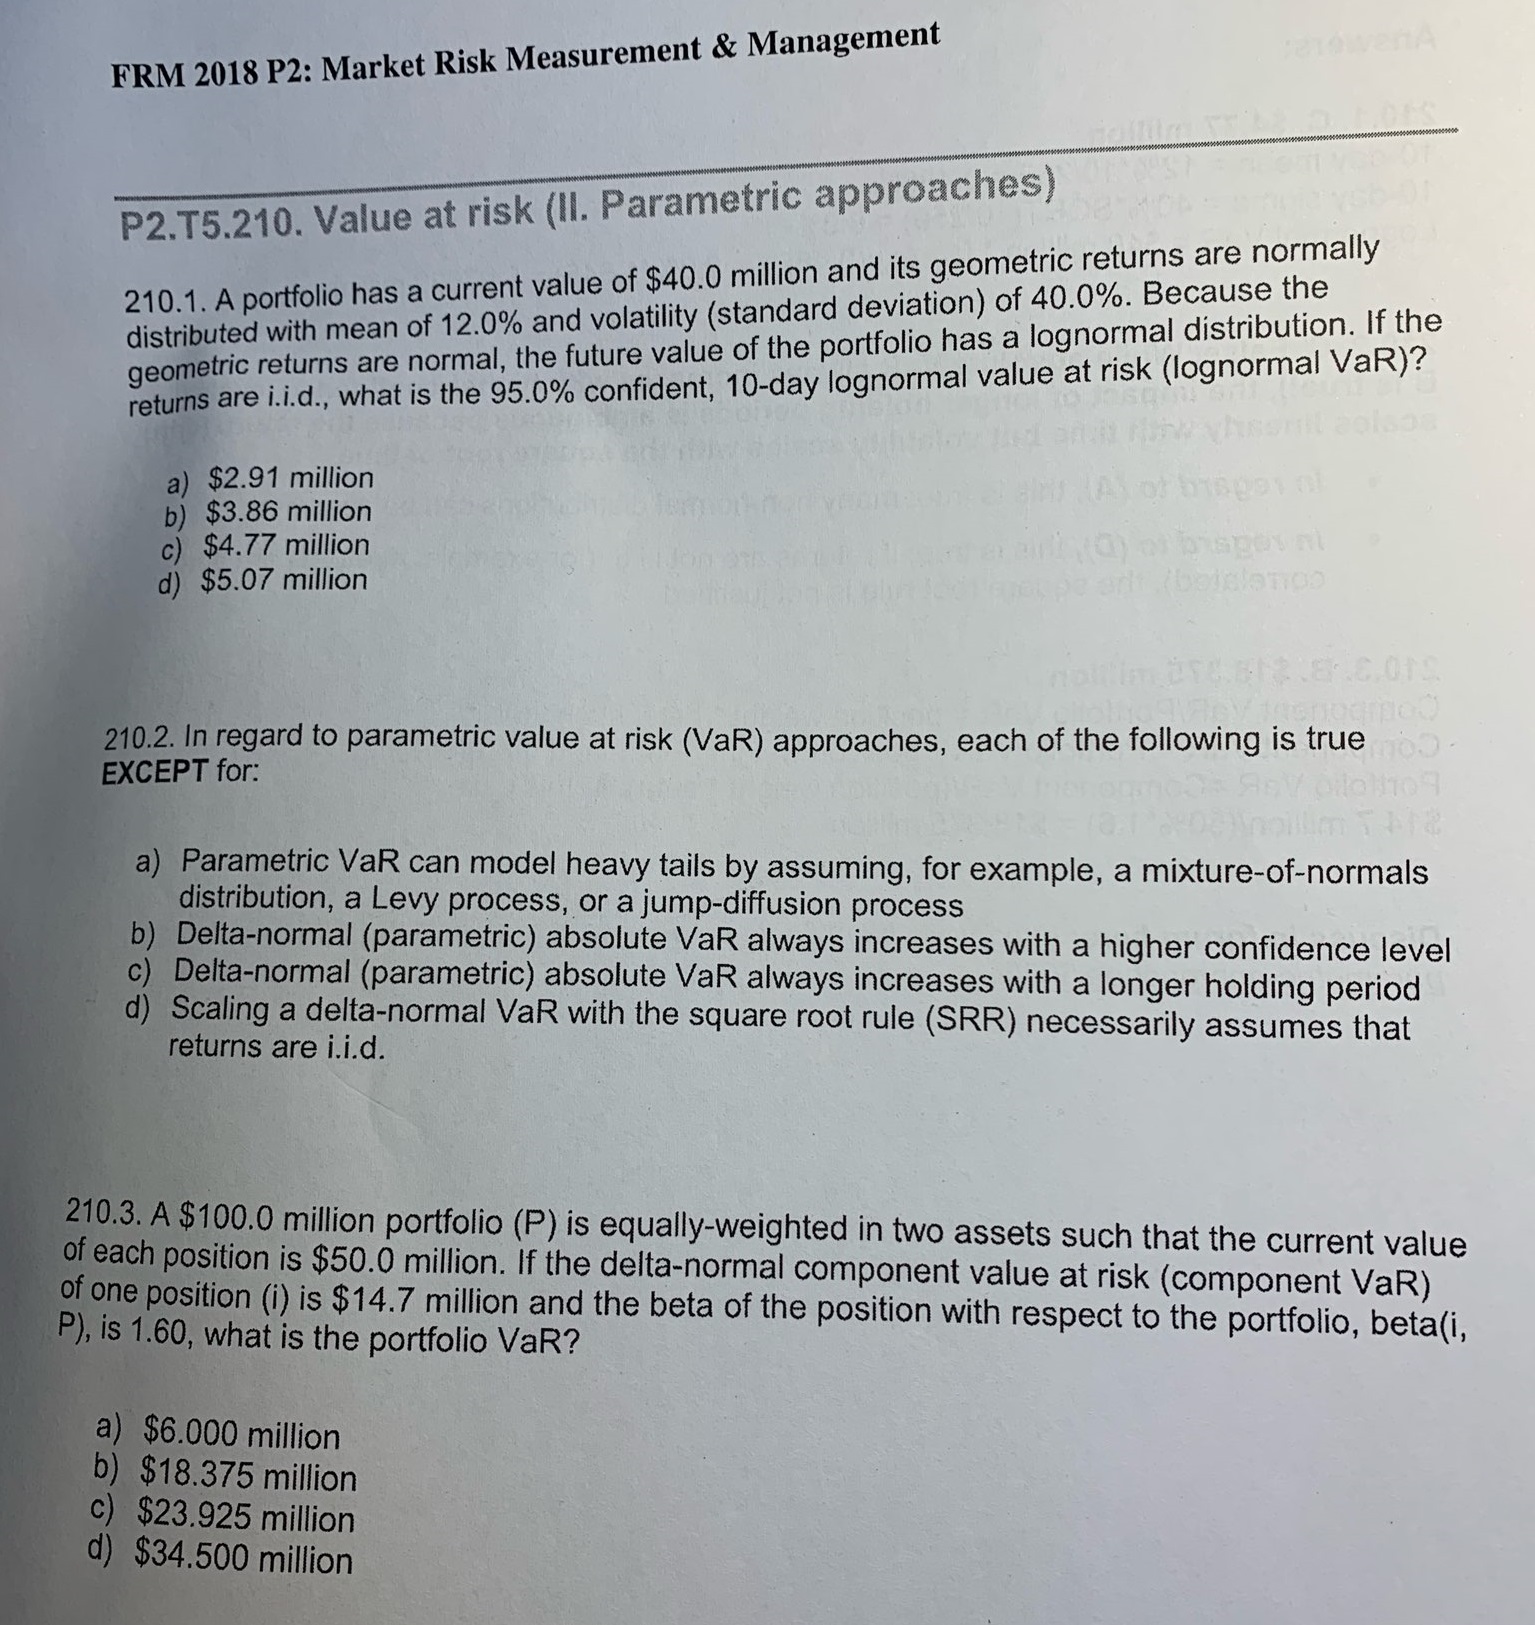
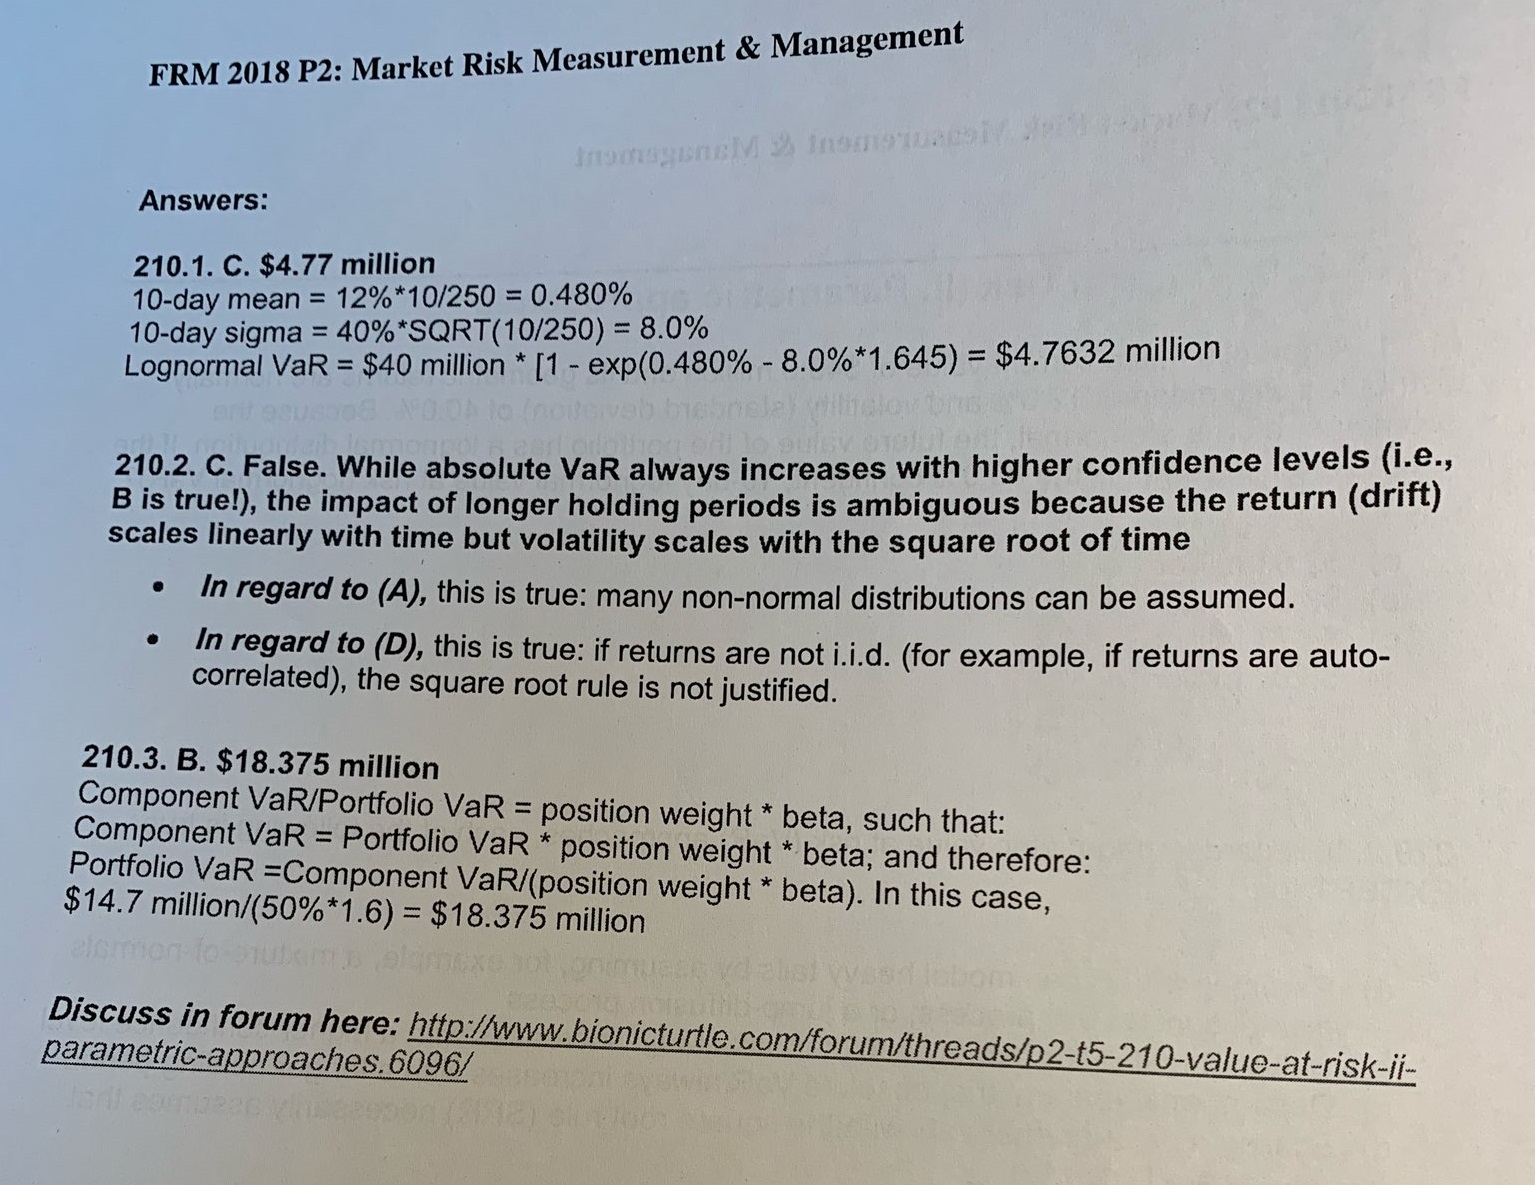
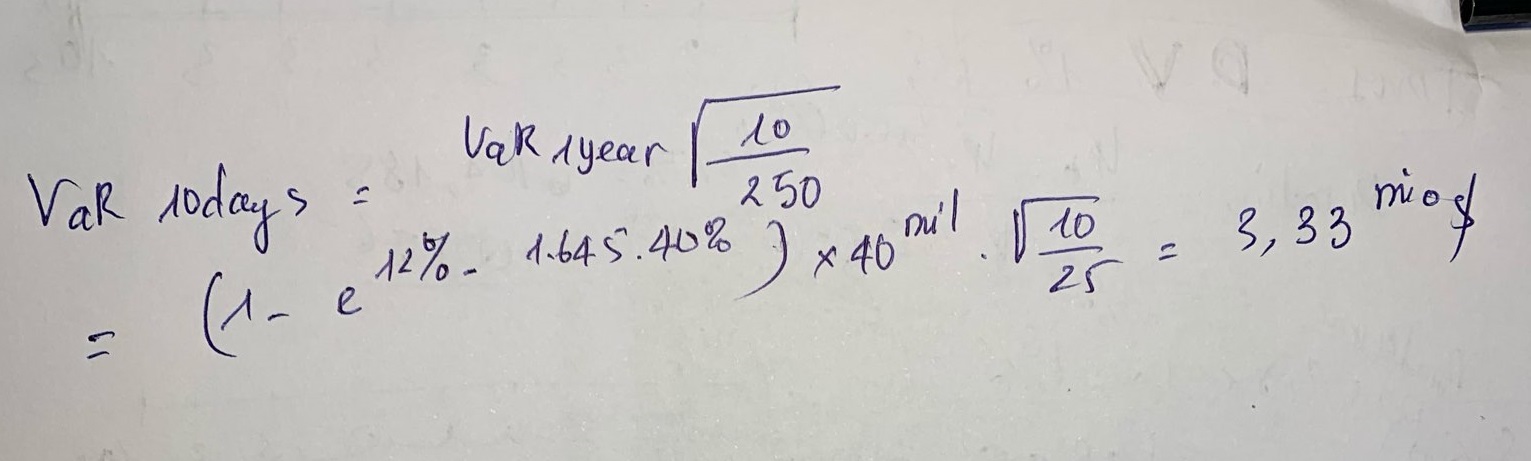Học viên 2:Expected return 10days phải là E(r) 1 day nhân 10. Còn Var 10 days là var 1 day nhân 10^1/2
Giảng viên:Chuẩn rồi. Cái công thức Var này bằng Var kia nhân căn t (ở đâu đó trong sách Part 1 or 2) chỉ đúng khi mean = 0 thôi. Đấy là 1 cái công thức cực kỳ “vô trách nhiệm”, dùng hết sức cẩn thận nhé
11/11/2019
Người viết
Bài viết
Đang xem bài viết thứ 1 (trong tổng số 1 bài viết)