Học viên: Cô ơi em hỏi với ạ. Em đang đọc sách garp trang 112 (market risk) phần tính sigma of portfolio e có thắc mắc như ảnh dưới đây. Cô giải thích giúp e với ạ
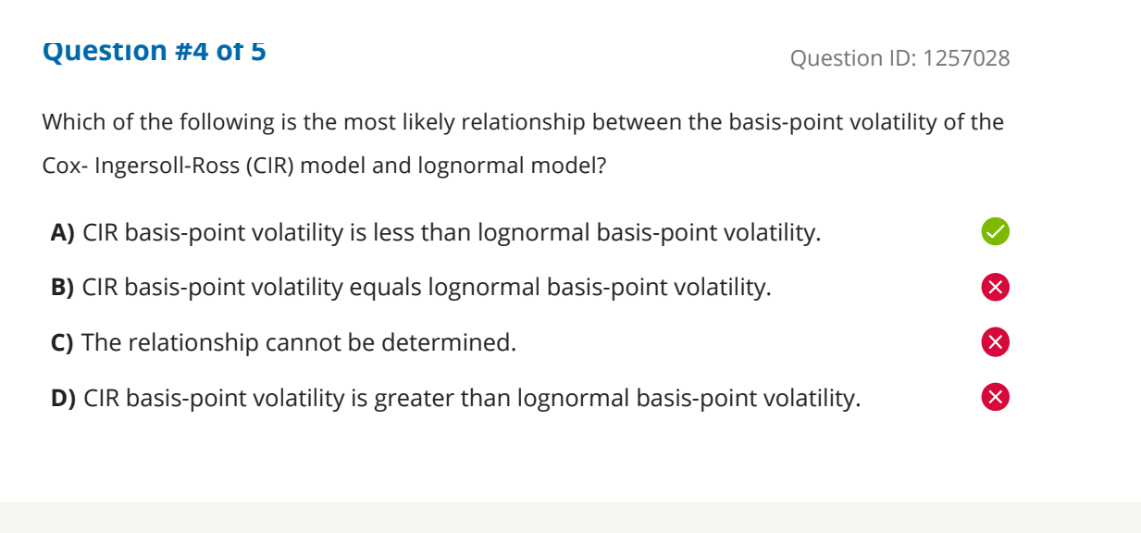
Giảng viên: Invested amount là $.
Trong bài giảng cô có cho ví dụ tính toán. Tốt nhất là em nên dựa vào ví dụ đó, chụp lại và khoanh chỗ nào cần hỏi.
Vì khi em viết tay câu hỏi và chụp thế này thì cô hơi khó đọc và thành ra không hiểu được rõ em mắc ở chỗ nào. Cần thì có thể call riêng cho cô.
Em có đáp án gốc thì chụp gửi lên đây nữa nha
Học viên: e gửi cô nhé
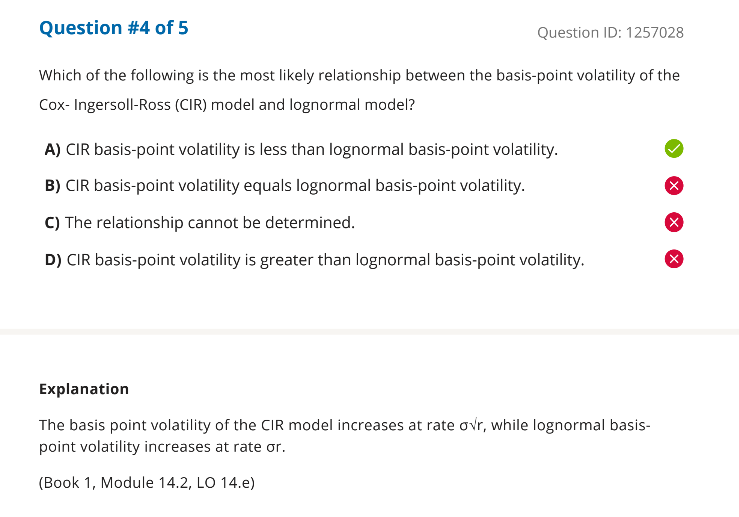
Giảng viên: em đúng rồi, với r<1 thì căn r lại lớn hơn r mới đúng.
Học viên: Em cám ơn cô nhiều ạ.
23/9/2021