Học viên: 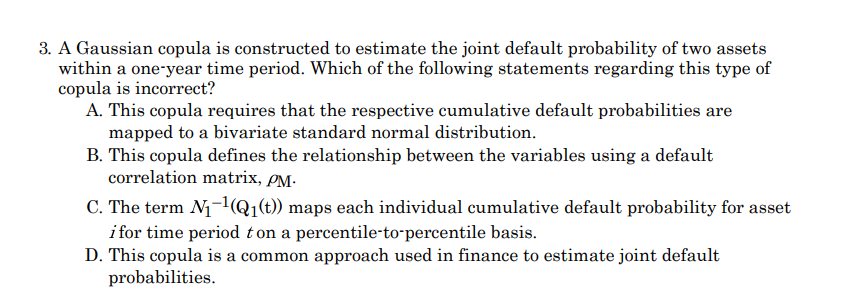
nhờ anh/chị giải đáp giúp em câu này trong bài 9 ạ , đáp án là như này
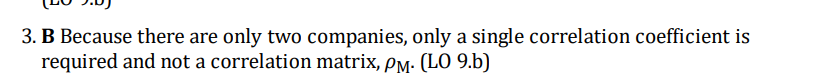
vì ở trên câu hỏi chỉ đề cập đến 2 asset, trong sách phần LO9b cũng mô tả là mapping các biến, e k biết có liên quan gì đến phần giải thích because only two companies. Hay ý ở đây tập trung vào việc chỉ có 2 asset (nhưng giải thích viết thành 2 companies) nên chỉ có 1 correlation , còn đáp án b nói về 1 correlation matrix, tức có nhiều correlation nên sai?
Giảng viên: Vậy là em hiểu đúng rồi đấy.
Ừ câu hỏi thì “2 assets” còn đáp án là “2 companies”, hơi vênh nhau chút xíu thật nhưng chấp nhận được, hiểu được.
6/5/2023