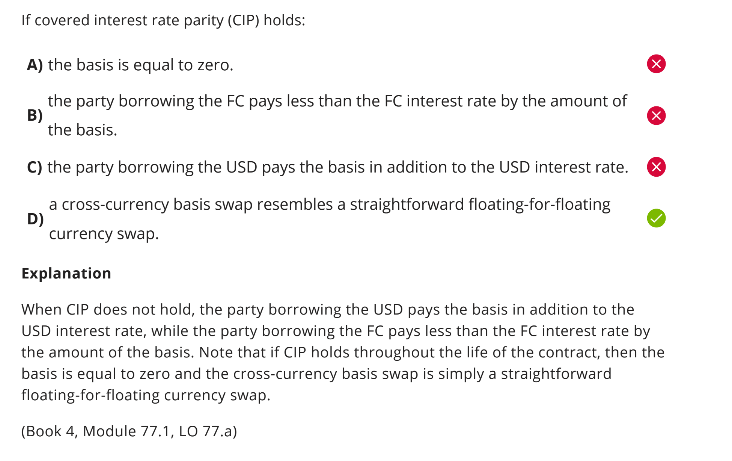
FRM2.LQ: if covered interest rate parity (CIP) holds:

Trang Đầu › Diễn đàn › FRM2.LQ: if covered interest rate parity (CIP) holds:

Đang xem bài viết thứ 1 (trong tổng số 1 bài viết)
  • Người viết
    Bài viết
  • #6771
    admin
    Quản lý

    Học viên:  cô giáo cho e hỏi câu này với ạ

    câu này theo e hiểu thì đáp án có thể là cả A và D đúng k ạ? 

    bài này thuộc phần liquidity risk ạ

    Giảng viên: Đáp án D là chính xác rồi. Còn đáp án A nếu ghi là ‘cross-currency basis’ là chính xác. Có thể họ cho đáp án A không đúng là do chưa ghi rõ basis gì

    20/10/2021

Đang xem bài viết thứ 1 (trong tổng số 1 bài viết)
  • Bạn cần đăng nhập để phản hồi chủ đề này.