Học viên: Thầy Lộc ơi cho em hỏi sao bài này công thức không đề cập tới trọng số của bond và stock ạ?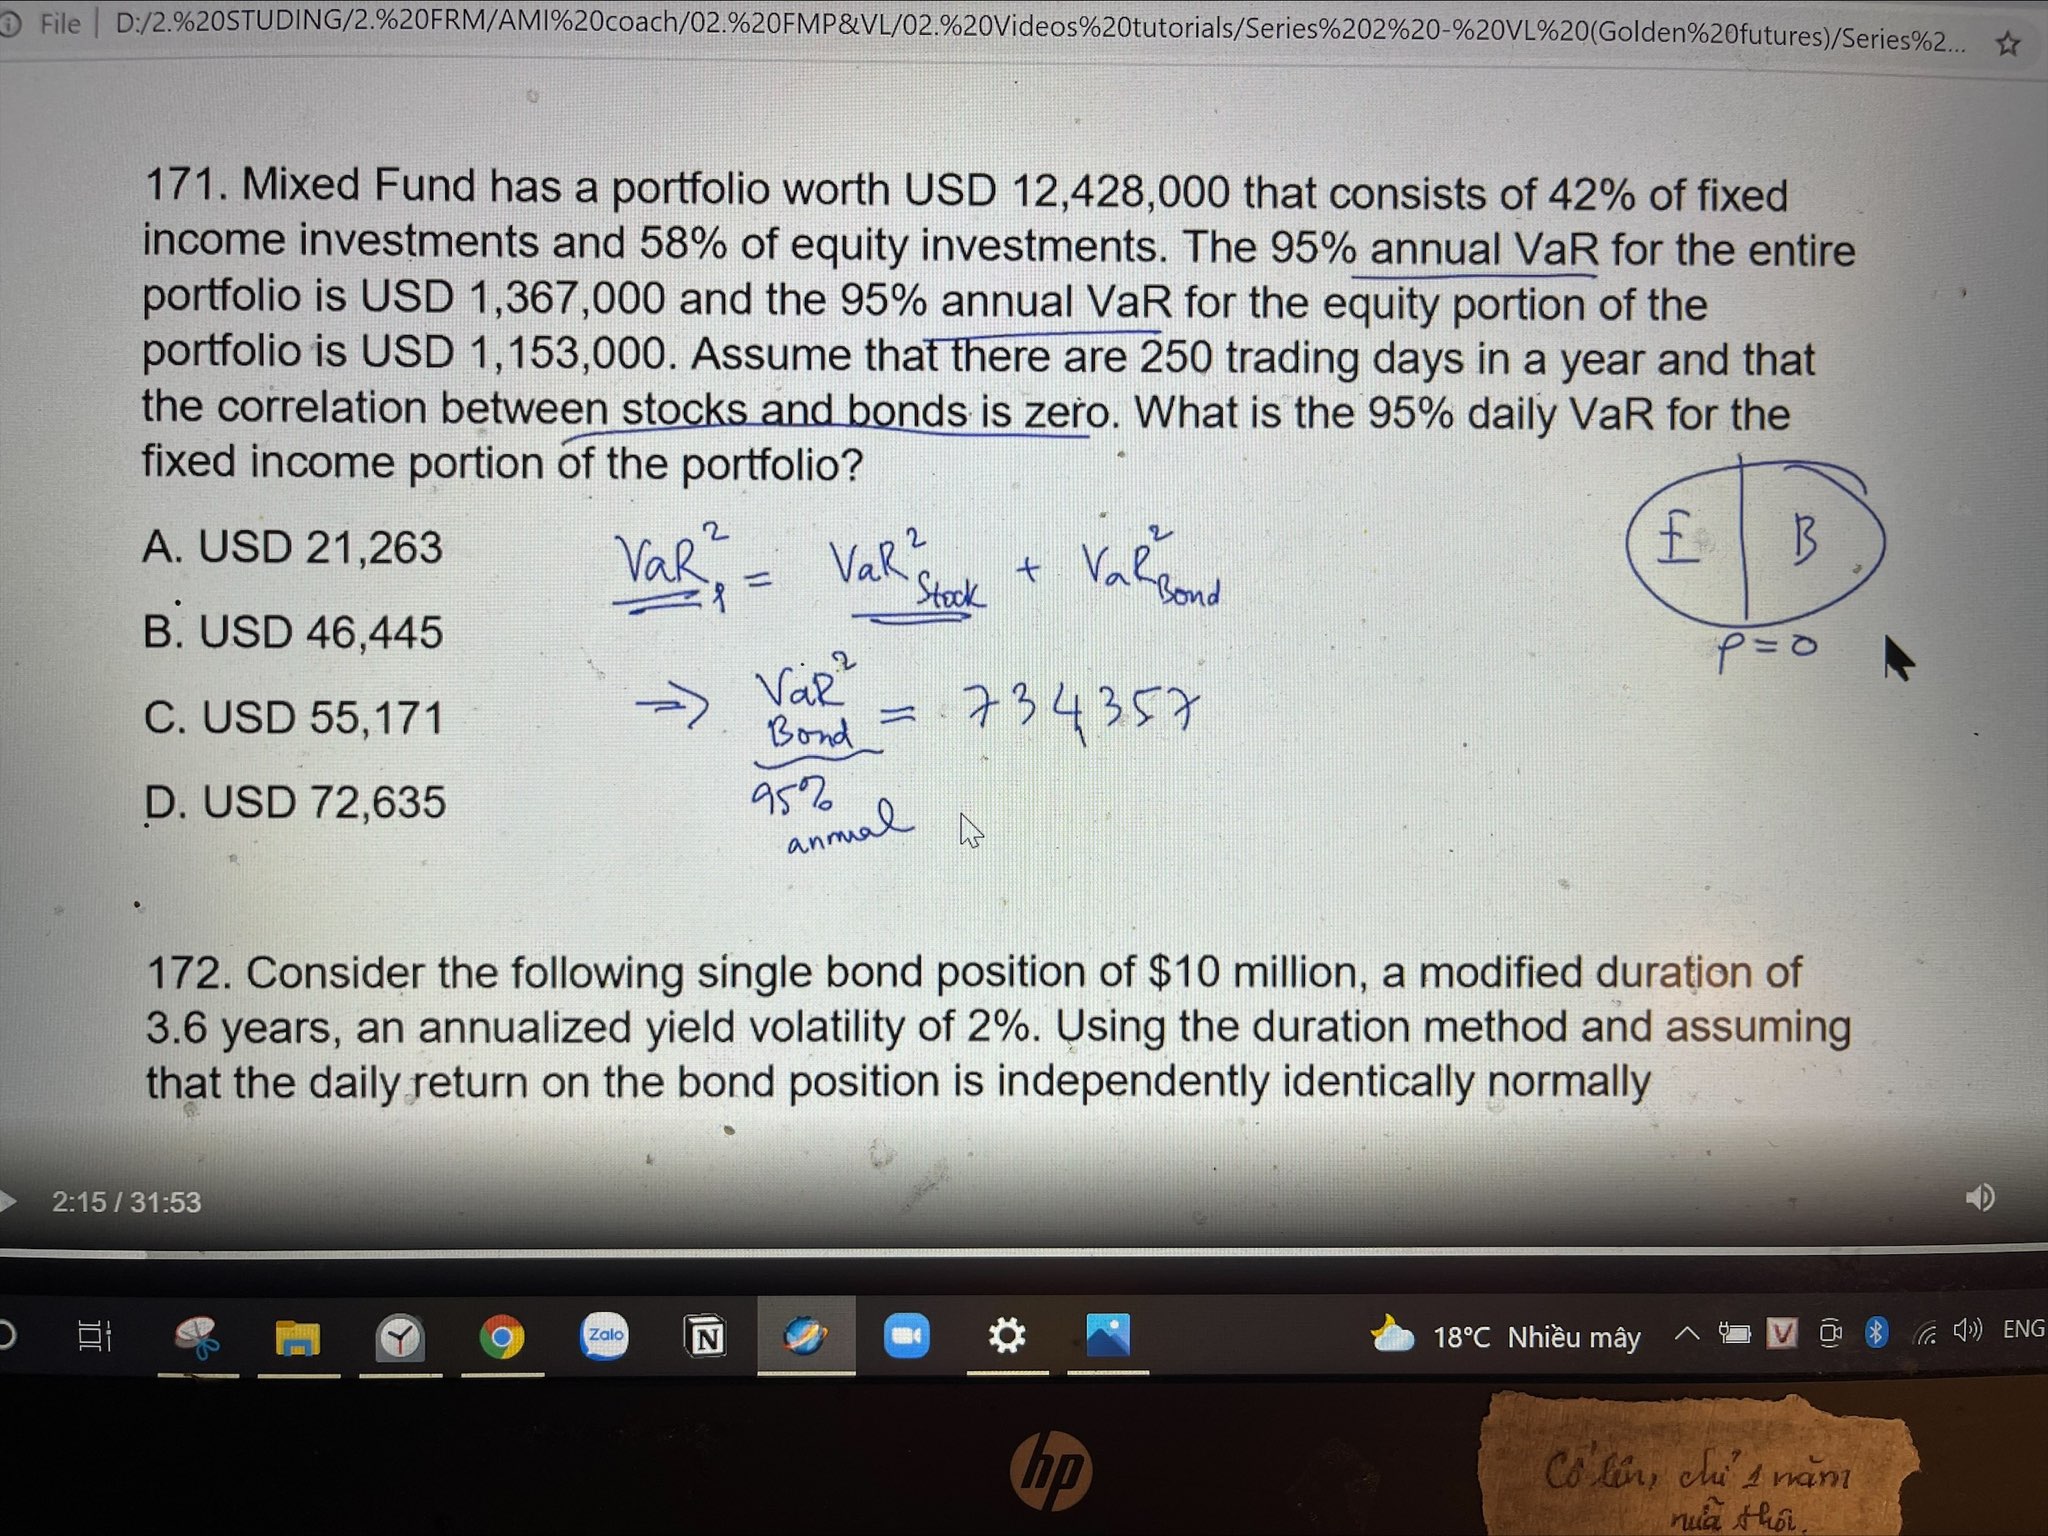
Giảng viên: Hello em, vì sao cần phải có trọng số?
Học viên: vì e đang liên hệ tới công thức tính covariance trong portfolio ở chap 4.2 của môn quant, có cthuc tính theo trọng số
với cho em hỏi trên dropbox k có file video chữa bt từ topic country risk tới stress test ạ ?
Giảng viên: Câu hỏi quá khó để trả lời 🙂
Thử đọc ví dụ dưới đây xem có dễ hiểu hơn không nhé.
Tổng tài sản của gia đình = Tổng tài sản của vợ + Tổng tài sản của chồng = $1000 + $2000 = $3000 (không dùng trọng số)
Nhưng nếu Tài sản của vợ tăng 10% (of $1000) và Tài sản của chồng cũng tăng 10%(of $2000) thì Tổng tài sản gia đình tăng 10% (of $3000) chứ không phải 20%. Vậy công thức này đã dùng trọng số.
Khi em tính Variance của một portfolio từ các variance thành phần thì các variance thành phần đấy được tính từ mean của từng tài sản, chứ không phải mean của tổng tài sản. Còn công thức VaR được đo lường bằng tiền. Nếu chồng lỗ 20 đồng và vợ lỗ 5 đồng thì có phải tổng gia đình lỗ 25 đồng không?
Đương nhiên ví dụ trên cũng chỉ để giúp em dễ hiểu, dễ nhớ. Còn về toán học cụ thể, chứng minh đại số các kiểu thì… thầy chịu thua. Hoan nghênh các nhà toán học trong group thảo luận
FRM1.17 29/3/2022