Học viên 1: Thầy @Loc cho em hỏi với ạ. Làm bài tập em thấy có hay hỏi về tính VaR theo pp delta normal approach. phương pháp này là ứng với phần nào trong bài giảng của thầy ạ.
Giảng viên 1: Hi em, thầy không nhớ đâu, mindmap phần VaR nó ngắn củn à, em mở ra tìm thử?
Học viên 1: dạ e ko thấy có ạ
Giảng viên 1: Để dễ trao đổi, nhờ Ngọc khi có câu hỏi cụ thể thì post lên group nhé. Còn không thì nhờ các bạn trong room chỉ giùm cho nhen.
Học viên 1: Câu hỏi hình ảnh:
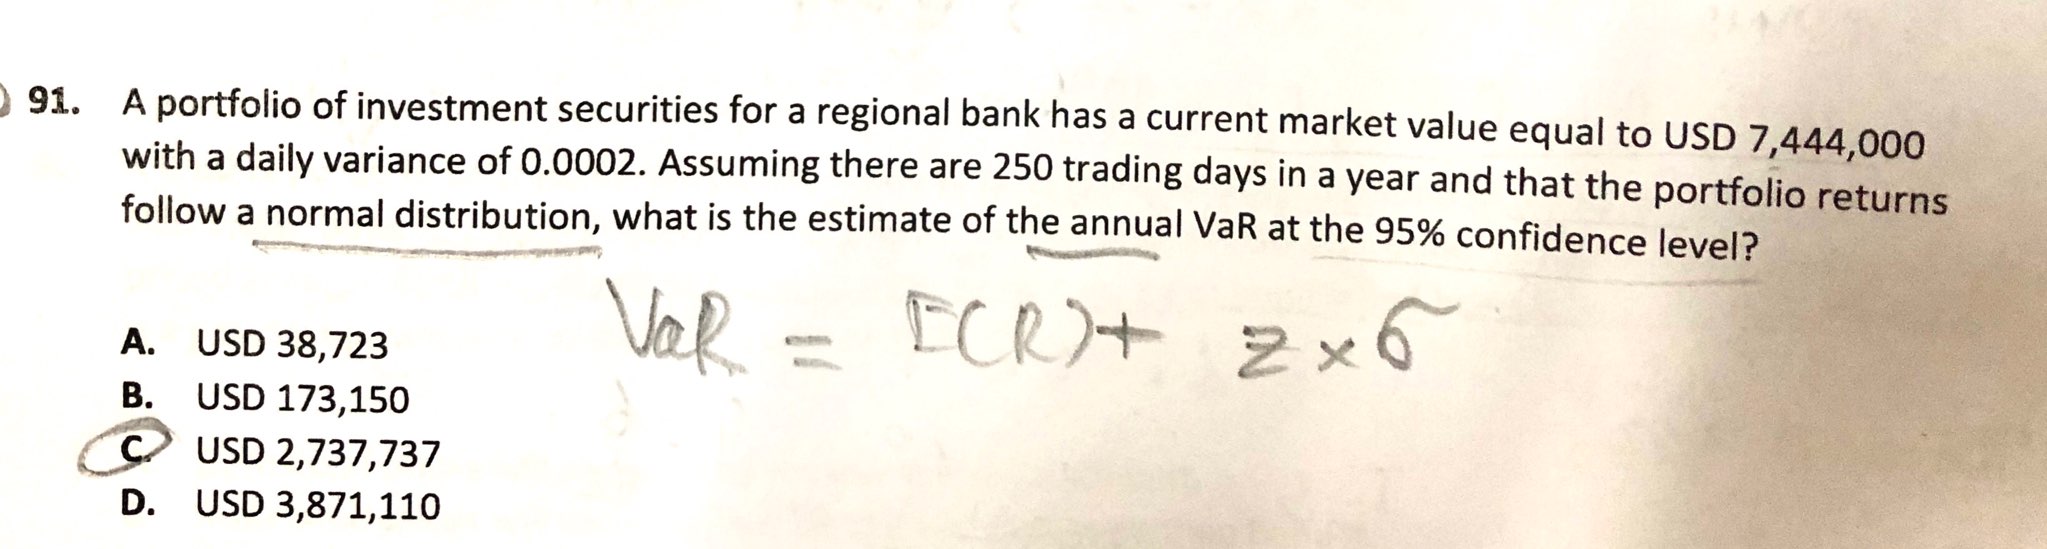
Học viên 2: Cái này thì chỉ là giả định VaR tuân theo Norm dist (Mean; xích ma) –> khi Mean và xích mà đã có thì tuỳ theo Z sẽ có VaR tương ứng thôi chị.
Giảng viên 2: Delta normal approach có những tên gọi khác: variance-covariance method, hay parametric var. Em xem trong mindmap có tên nào như trên không nhé. Thực ra thì có 2 phương pháp chính thôi, một là giả định normal distribution rồi tính (là phương pháp có 3 cái tên gọi như trên) và hai là tạo ra thật nhiều giá trị observations (phương pháp simulation) và lấy percentile. Có historical simulation và Monte Carlo simulation.
Cái này thì hình như môn Quant cũng có dạy một chút xíu. Lên part 2, môn Market risk thì các bạn sẽ học kỹ hơn
FRM1.17