Học viên: thầy có thể giải thích thêm cho em về convexity adjustment được k ạ ?
Dạ câu 85 thầy có chữa là nó thuộc phần convexity adjustment, e hiện vẫn chưa hiểu được mqh giữa forward rate với future rate được giải thích bằng convexity adjustment là ntn ạ?
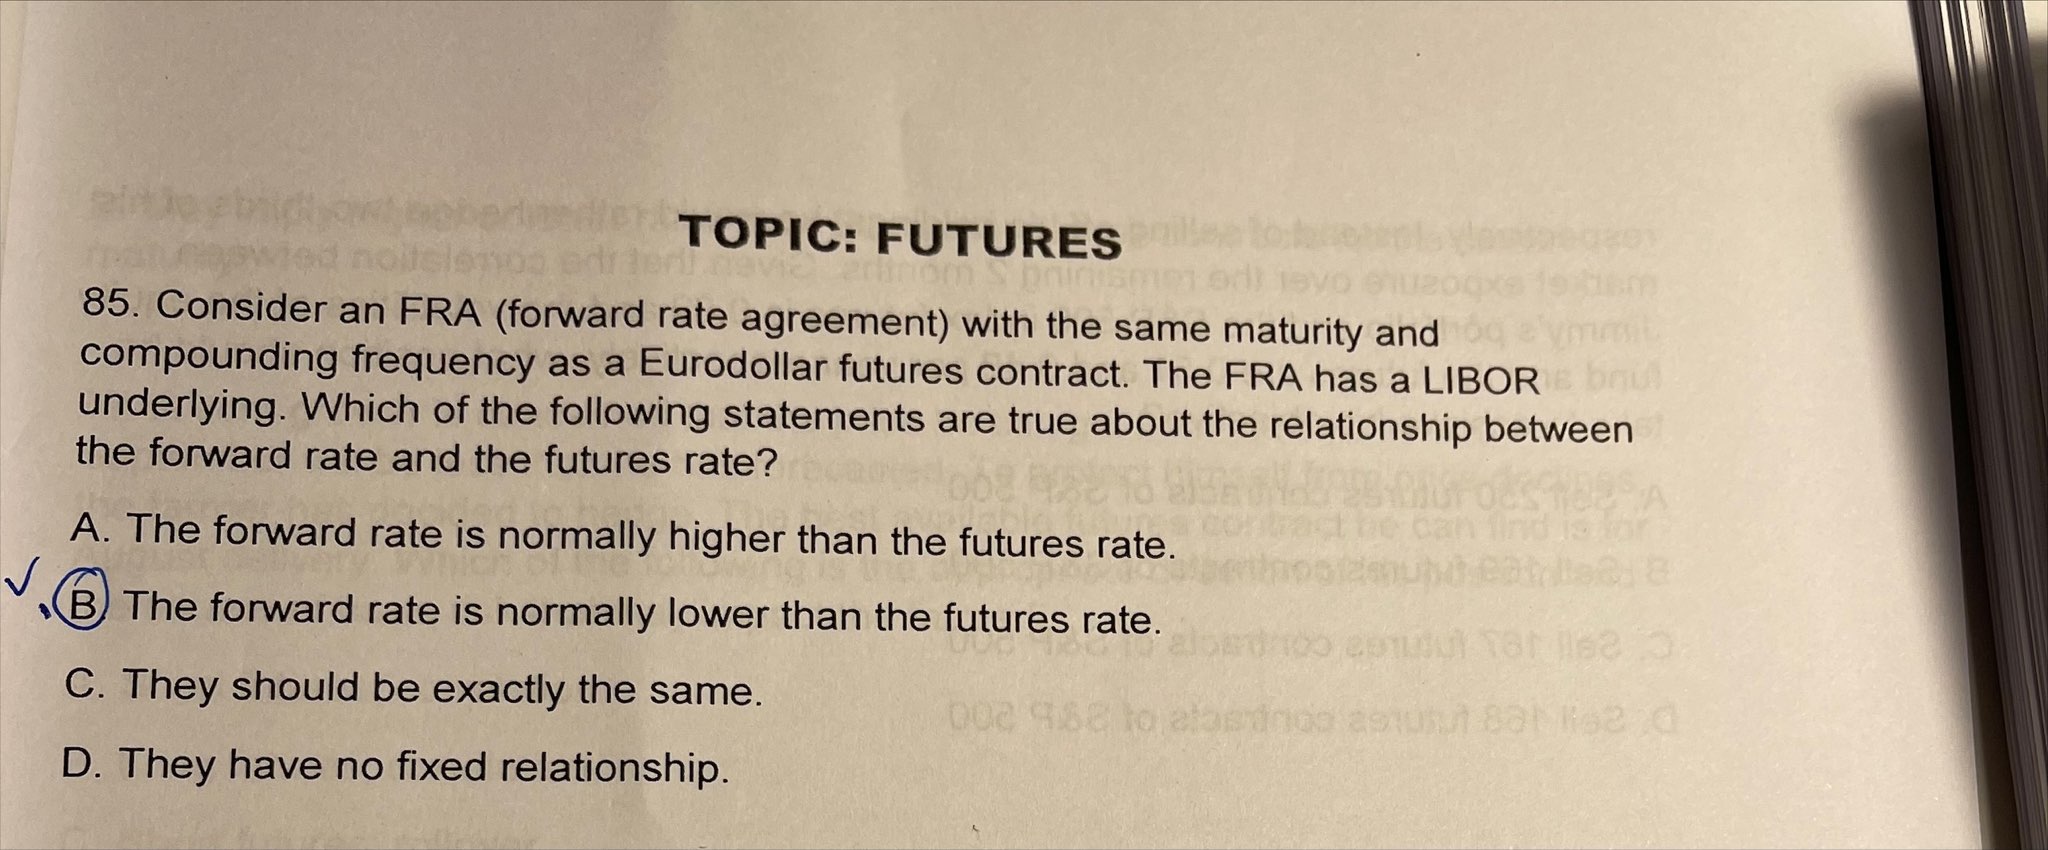
Giảng viên: Em có thạo khái niệm convexity chưa? Nếu chưa:
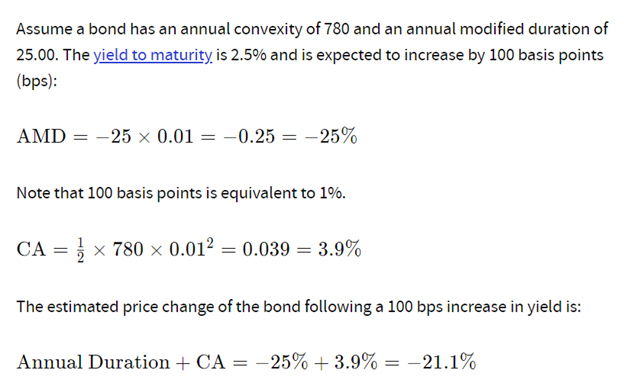
Vấn đề nằm ở chỗ mối quan hệ giữa lãi suất và bond price không phải tuyến tính.
Nếu dùng Duration thì đang giả định tuyến tính
Chuẩn thì cộng thêm Convexity
FRA: dùng lãi suất để tính phần chênh?
Futures on i/r: đổi từ lãi suất sang giá? (assume linearity)
–> Cộng thêm convexity adj để thỏa mãn non-linearity assumption
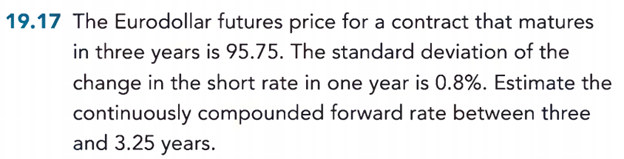
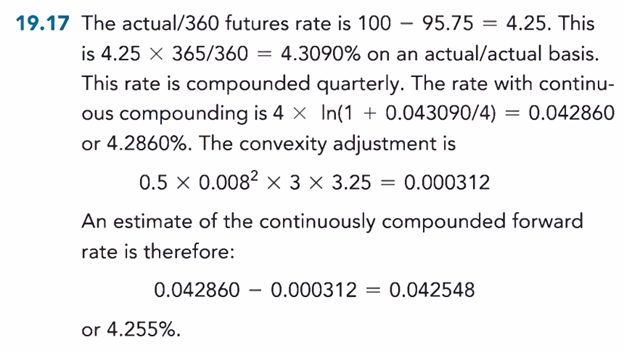
Đại ý thì là thế, hơi rắc rối, không phải candidates nào cũng hiểu. Em có thể luyện thêm bài tập:
25/1/2022