Học viên: các thầy cô cho em hỏi về question này trong Reading Case Study của môn Insitutional Investor với ạ
Tại sao spending rate lại giảm đi trong thời gian endonwment có được kết quả return tốt và ngược lại ạ? => “This leads to lower spending rates in a period of sustained strong investment returns but higher spending rates in a protracted weak return environment.”
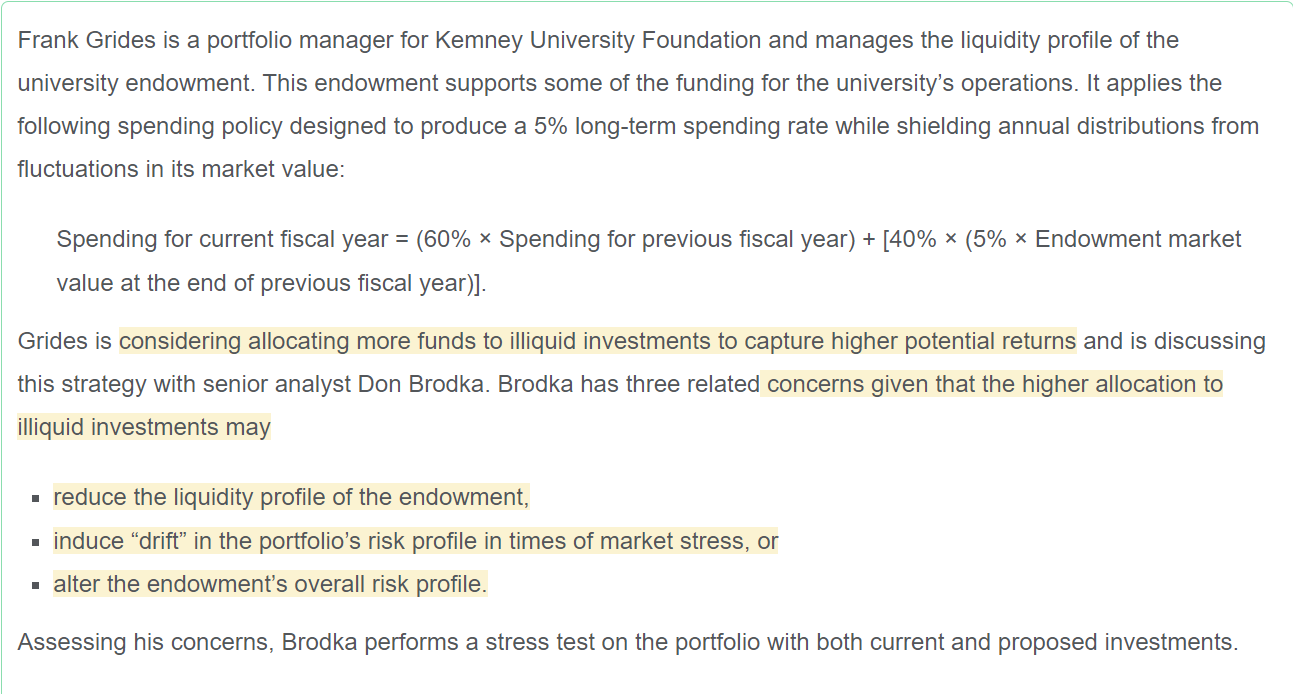
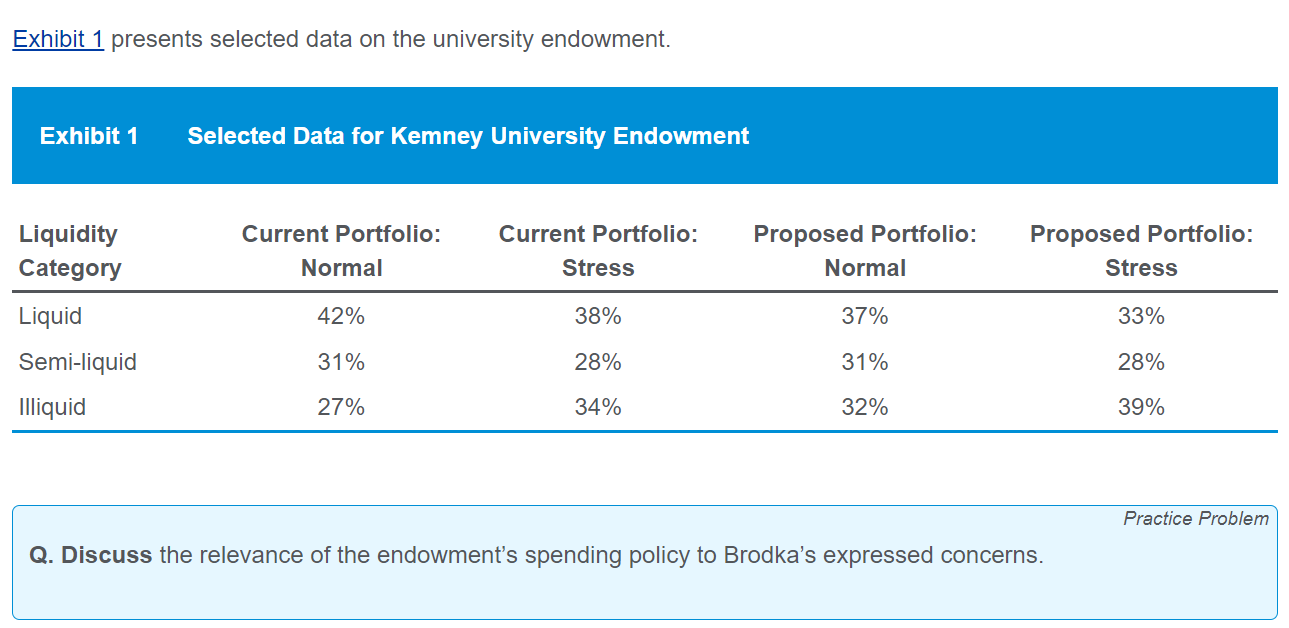
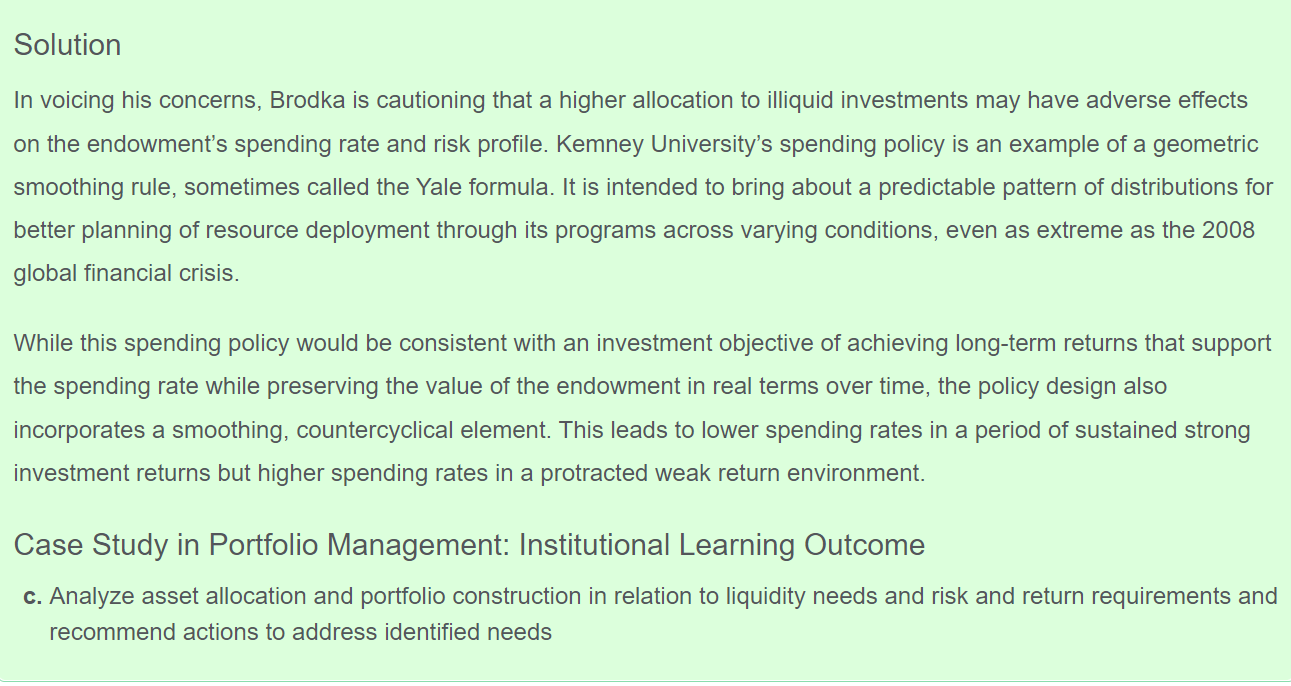
Giảng viên: Về câu hỏi tại sao spending rate giảm trong khi có return tốt và ngược lại trong trường hợp dùng Yale formula [geometric smoothing rule], mục đích của formula này là để giảm biến động của spending of endowment khi investment return biến động. Câu này là so sử dụng smoothing formula với công thức áp spending rate = một tỷ lệ % nhân (x) investment value. Tôi sẽ lấy ví dụ như sau:
Trường hợp return tốt, investment value tăng từ 100 lên 120
Công thức 1: Spending(t) = 5% * investment value(t) -> Spending rate = 5%.
Công thức 2 – Smoothing formula: Spending (t) = 60% Spending (t-1) + 40% 5%*Investment value(t) [Sử dụng luôn công thức đề bài đang làm).
Theo công thức 1, spending (t-1) = 5% *100 = 5.
Spending (t) = 5% *120 = 6.
Spending rate = 5%.
Theo công thức 2: Để cho dễ, giả định luôn spending(t-1) = 5.
Spending (t) = 60% 5 + 40% 5% * 120 = 5.4
Spending rate (t) = 5.4/120 = 4.5%.
Như vậy sử dụng công thức 2 với smoothing formula, spending rate giảm. Bạn lấy ví dụ cho trường hợp ngược lại nhé.
21/8/2022