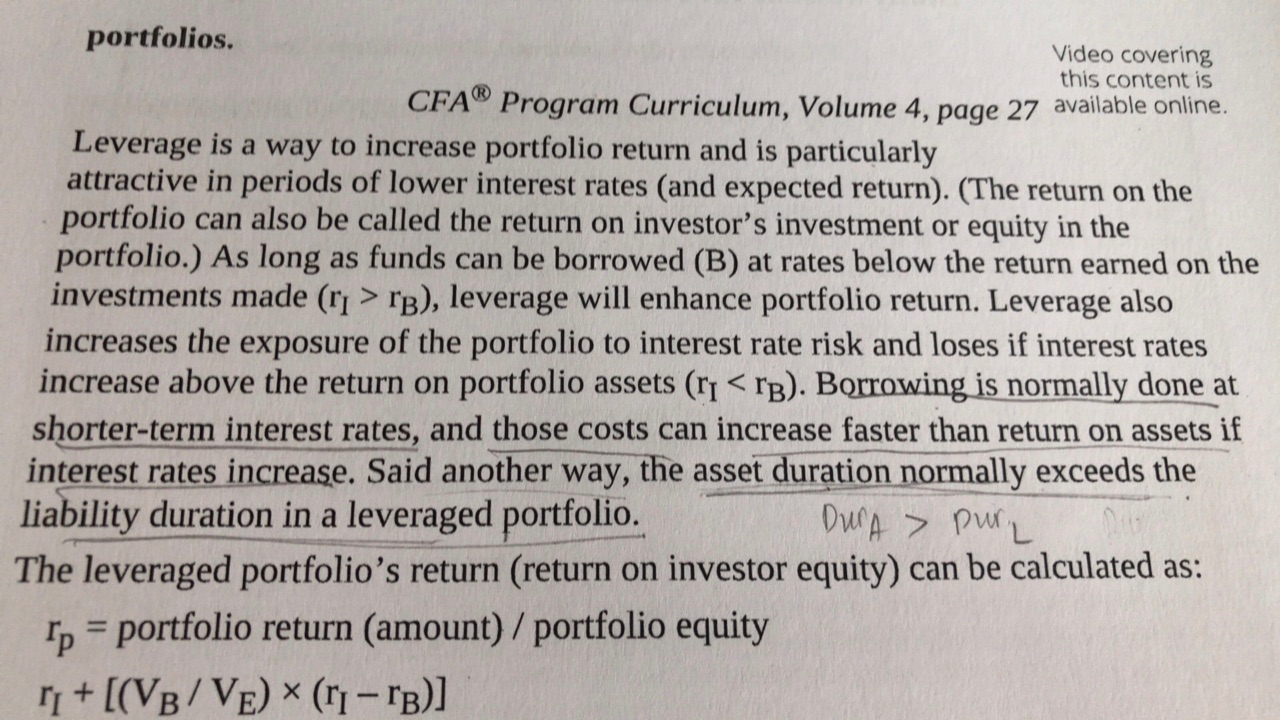
Học viện:cô ơi, e hỏi chút môn FI với ạ, e thấy trong schweser ghi dur asset lớn hơn dur lia mà em không hiểu lắm tại sao từ tốc độ tăng interest rate của lia lại suy ra được như vầy ạ?
Giảng viên: –> “normally” tức là “thông thường” thôi. Thông thường thì khi leverage, họ đi vay ngắn (ls thấp) và đầu tư dài (ls cao). Tức là D của A dài hơn D của L. Rủi ro là lỡ ls tăng lên.
CFA3.18 24/10/2018
Người viết
Bài viết
Đang xem bài viết thứ 1 (trong tổng số 1 bài viết)