Học viên:
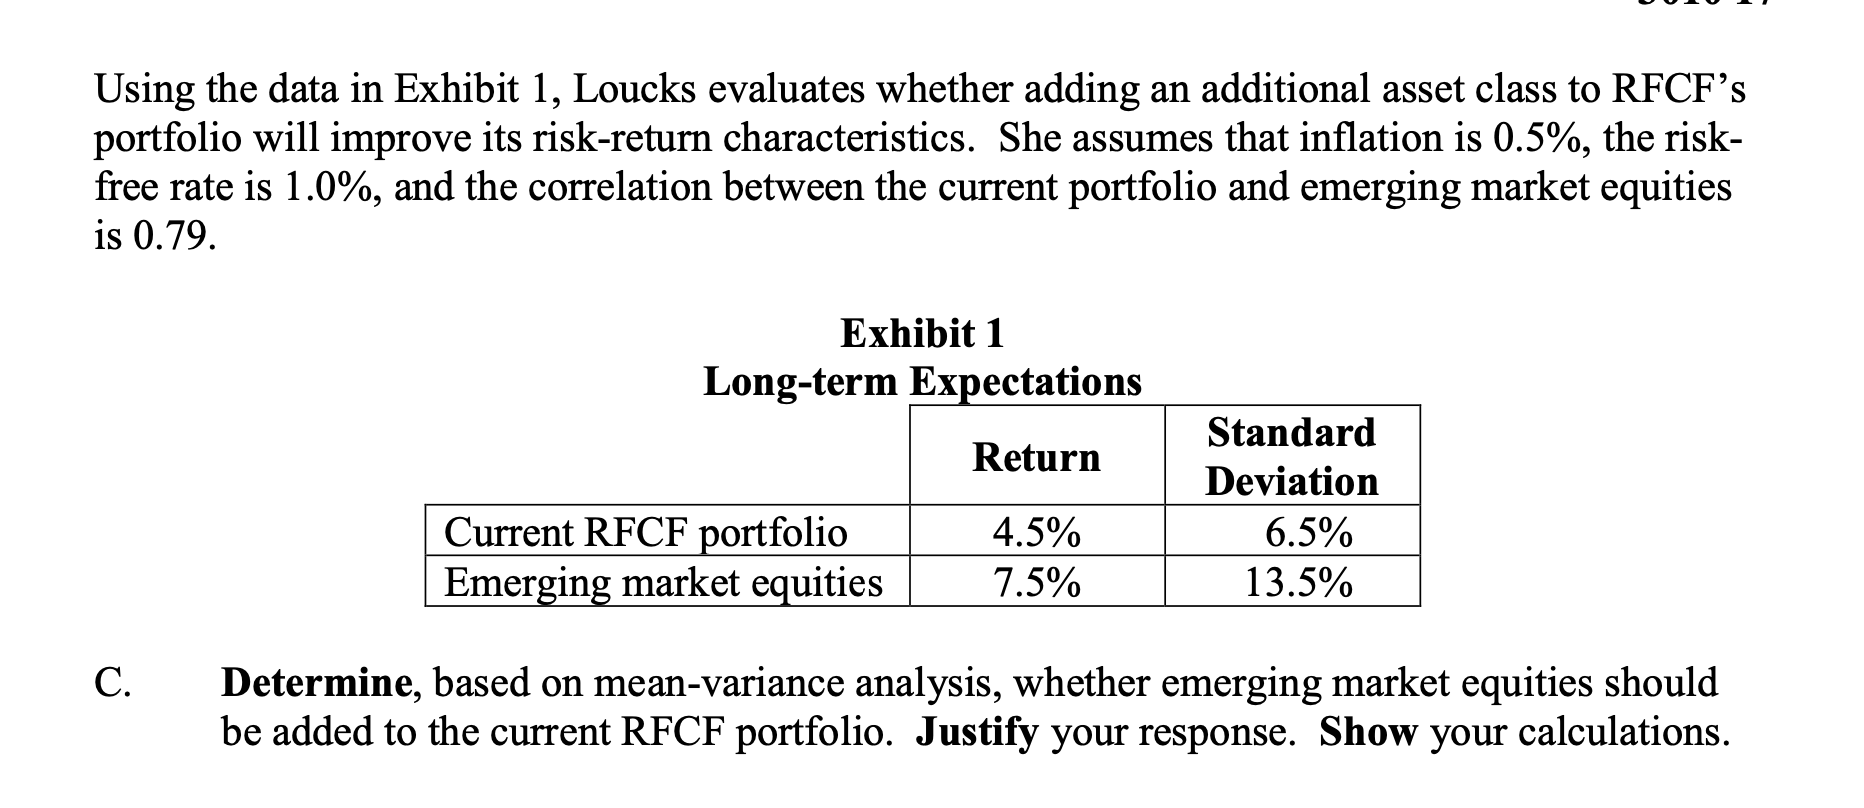
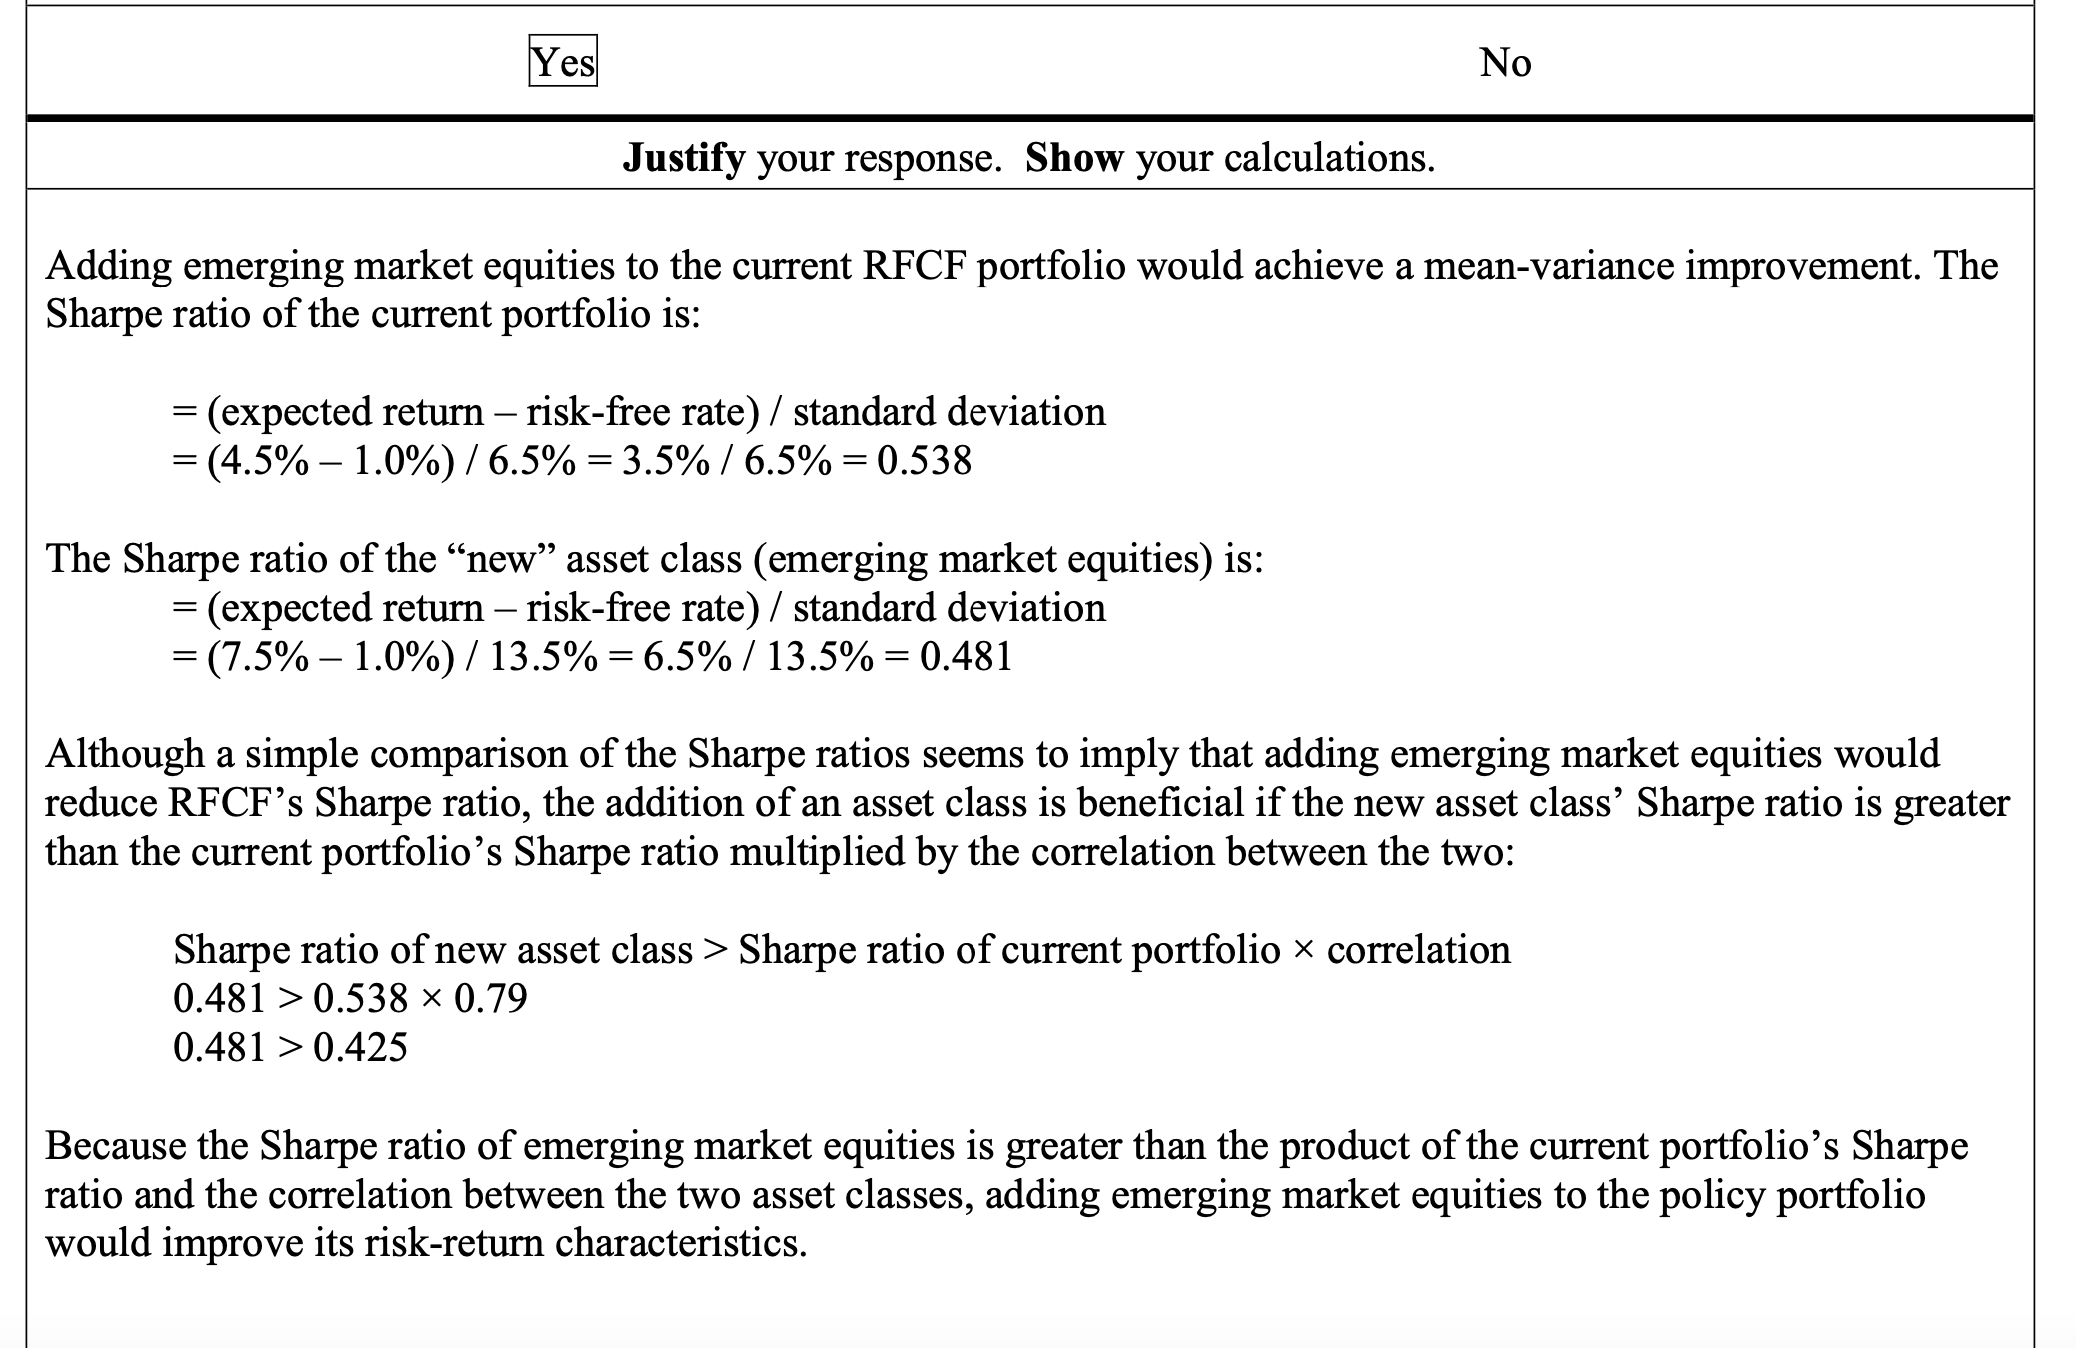
Hiện cách giải của CFA là so sánh Sharpe ratio giữa 2 danh mục sau khi điều chỉnh theo beta, còn mình thì tính Sharpe ratio của combined port. Ko biết cách làm của mình có đúng với pp mean-variance analysis ko? Nếu ko thì cho mình hỏi lý do tại sao?
Giảng viên: Đề bài này không đủ dữ kiện để tính expected return của combined portfolio, ví dụ không có weight/trọng số của current port và newly added asset trong combined port là bao nhiêu.
Nếu bạn tính được sharpe ratio của combined port thì cũng okie nha. Nôm na là Sharpe ratio càng lớn càng tuyệt.
Thông thường với bài tập CFA chỉ có ngần đó dữ liệu và bạn chỉ cần phang công thức và cách giải như hướng dẫn là họ chấp nhận đáp án rồi.
21/5/2023