Học viên:
Giảng viên:
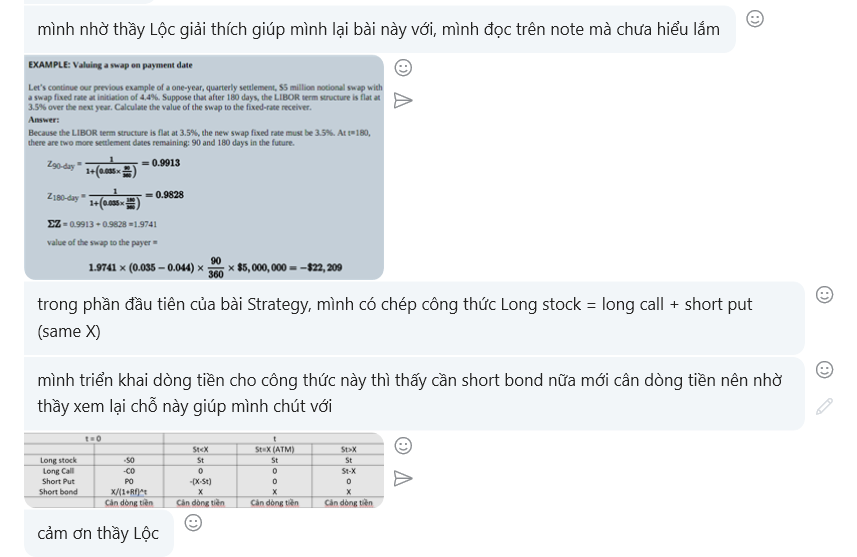
Câu 1 (I/r Swap): Tính value của fixed-rate receiver tại thời điểm t nghĩa là tính phần chênh giữa floating phải trả (Theo LIBOR tại tại t) và phần fixed nhận về (4.4%) rồi chiết khấu từ T về t.
Tại t-180 còn 2 kỳ settlement là 270th và 360th day nên sử dụng z tương tương 90 ngày và 180 ngày để discount => Sum z = 1.9741; sau đó tính phần chênh (4.4%-3.5%), scaling cho quy mô (90/360) x NP và discount bang cách x Sum z
Câu 2 (Stategies): Theo em hiểu thì Stategy là dung derrivatives như option, futute, fwd để hedging, nghĩa là khi giá lên/xuống thì mình ra được vị thế tương đương. Như vậy Long call + Short put ~ Long Stock rồi.
Còn chi tiết theo quan điểm dòng tiền thì đúng là phải them Bond như bạn hỏi, nhưng ở đây Long Asset = Long Call + Short Put + Long Bond (theo Put – Call parity). Nhờ thấy giải thích thêm ạ!
13/12/2018
