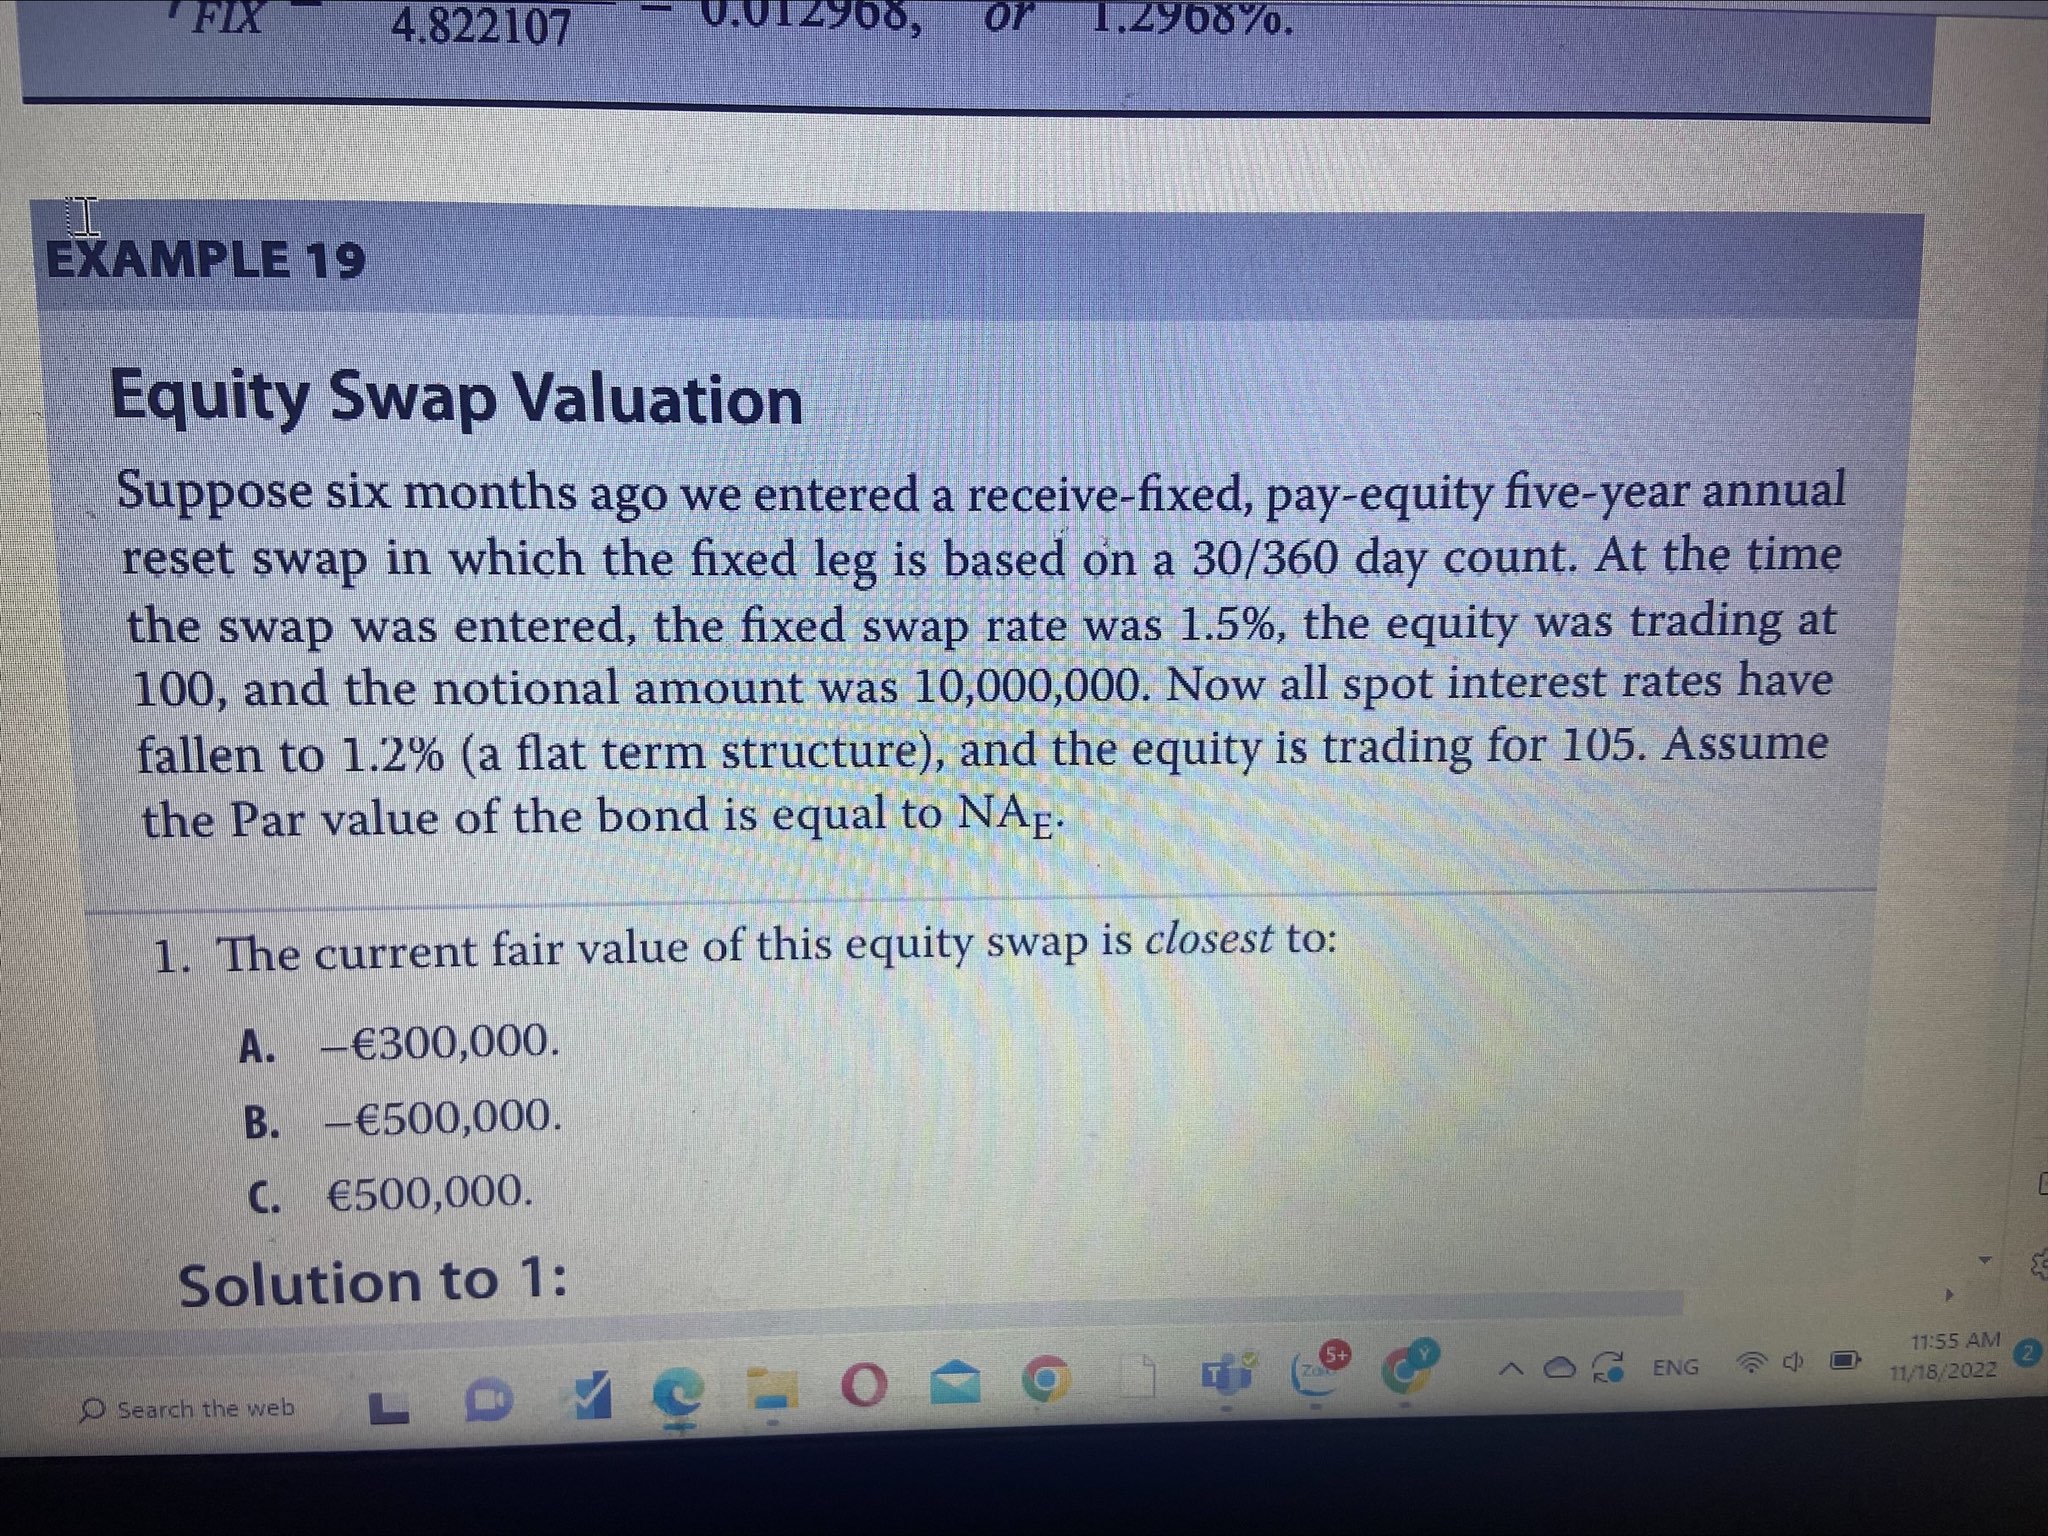
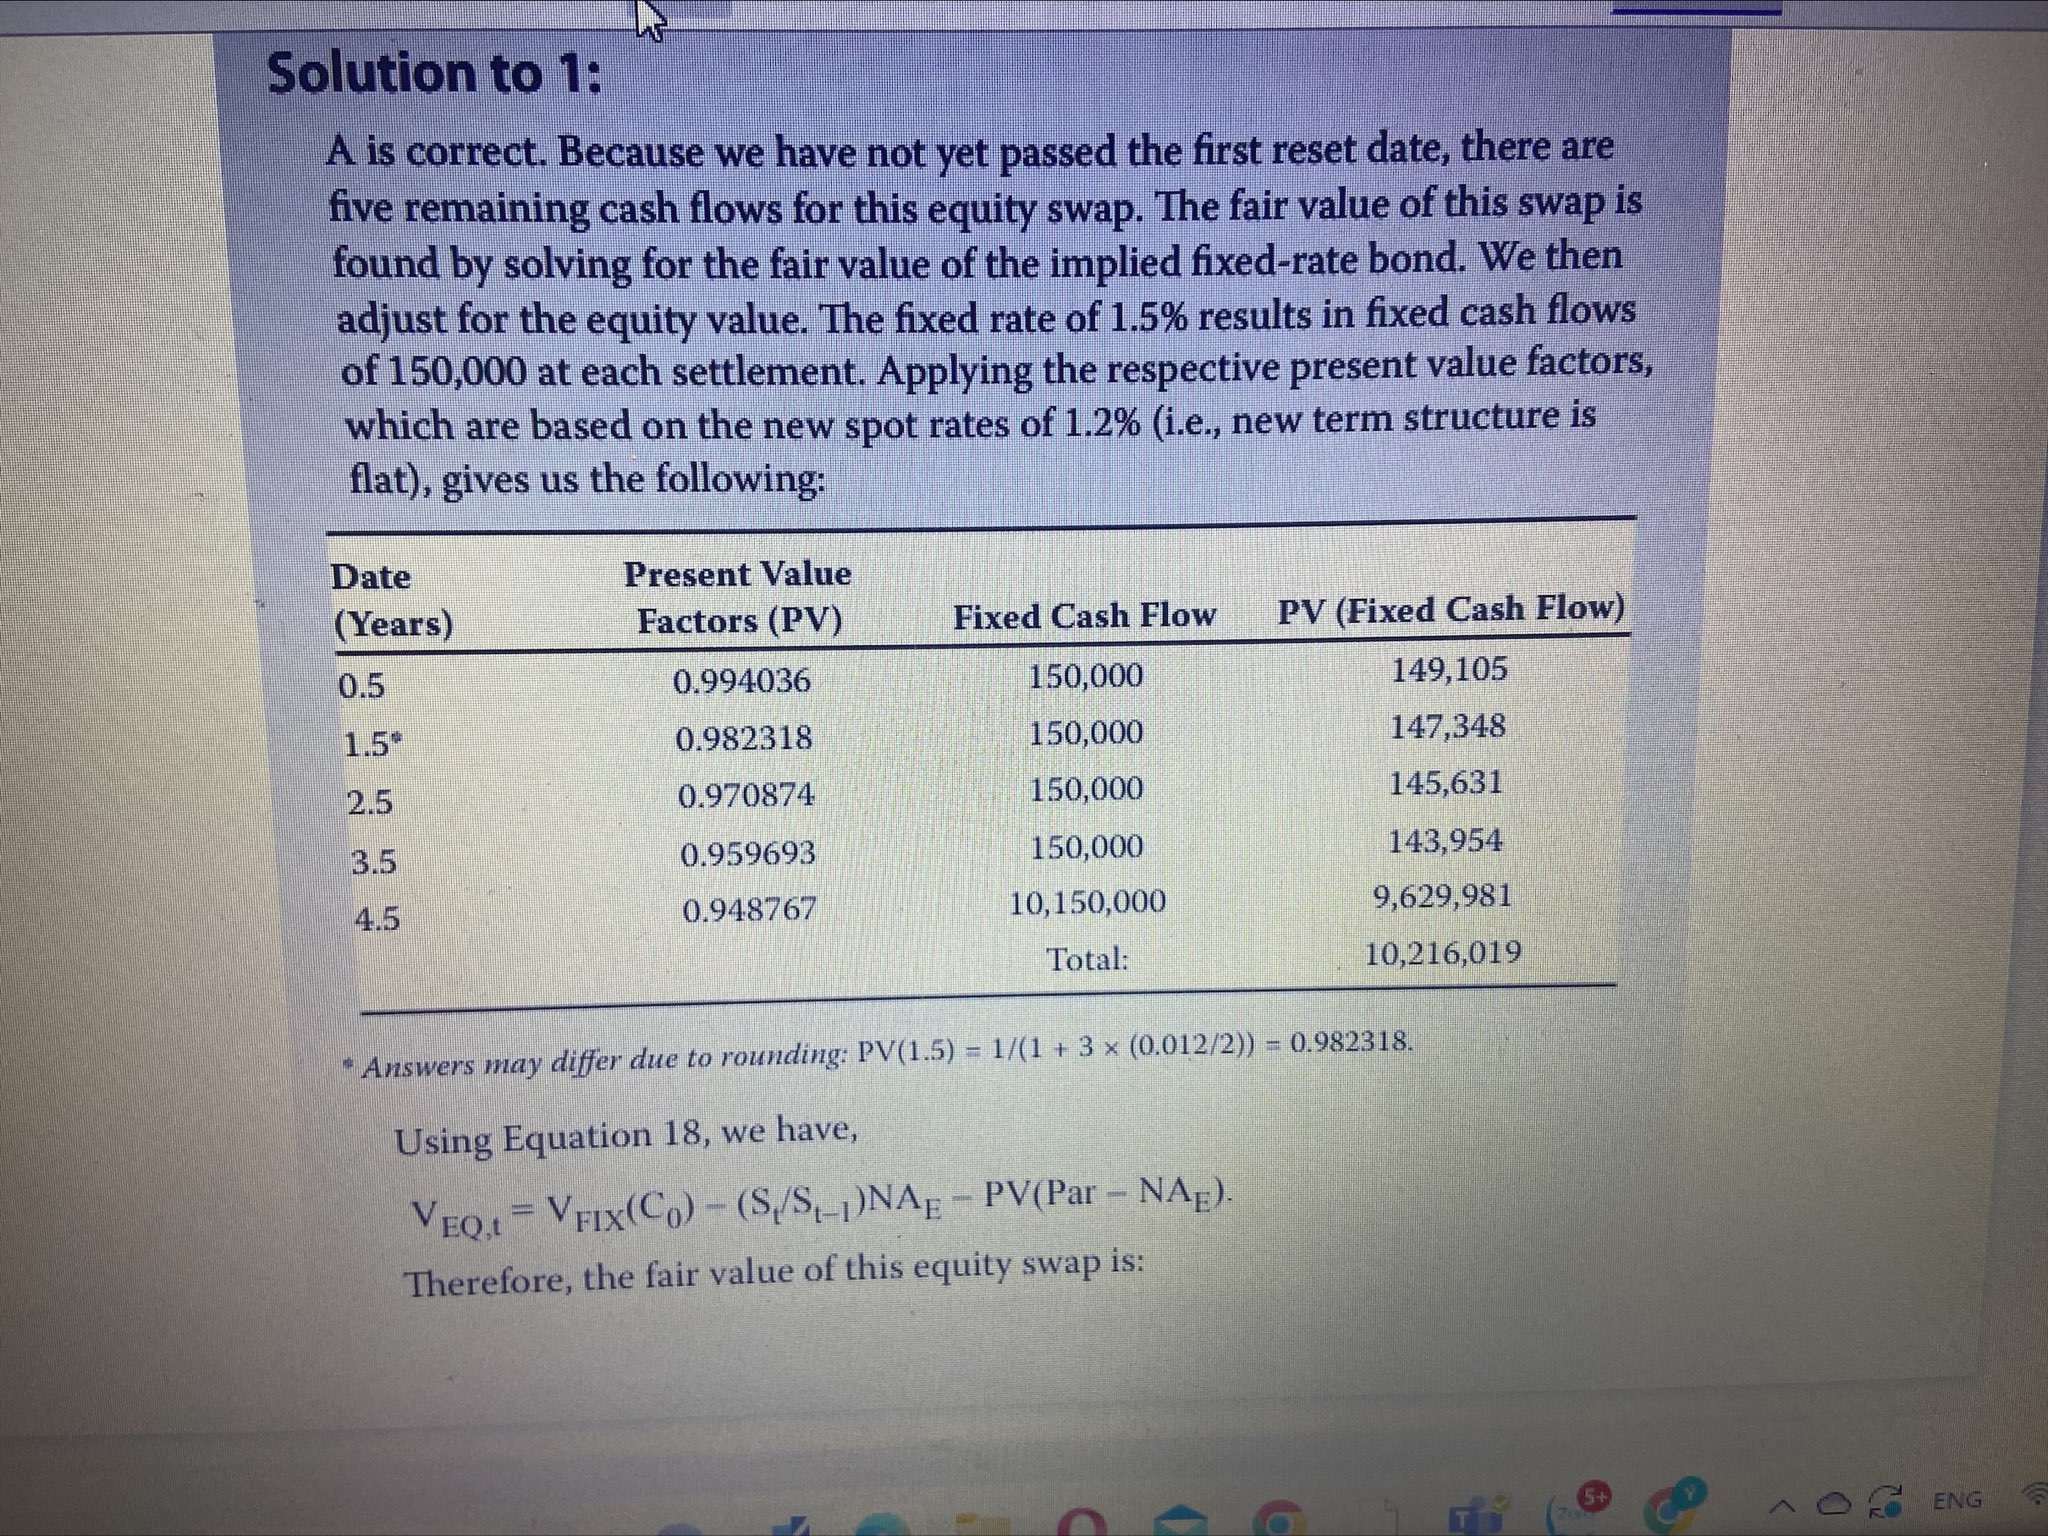
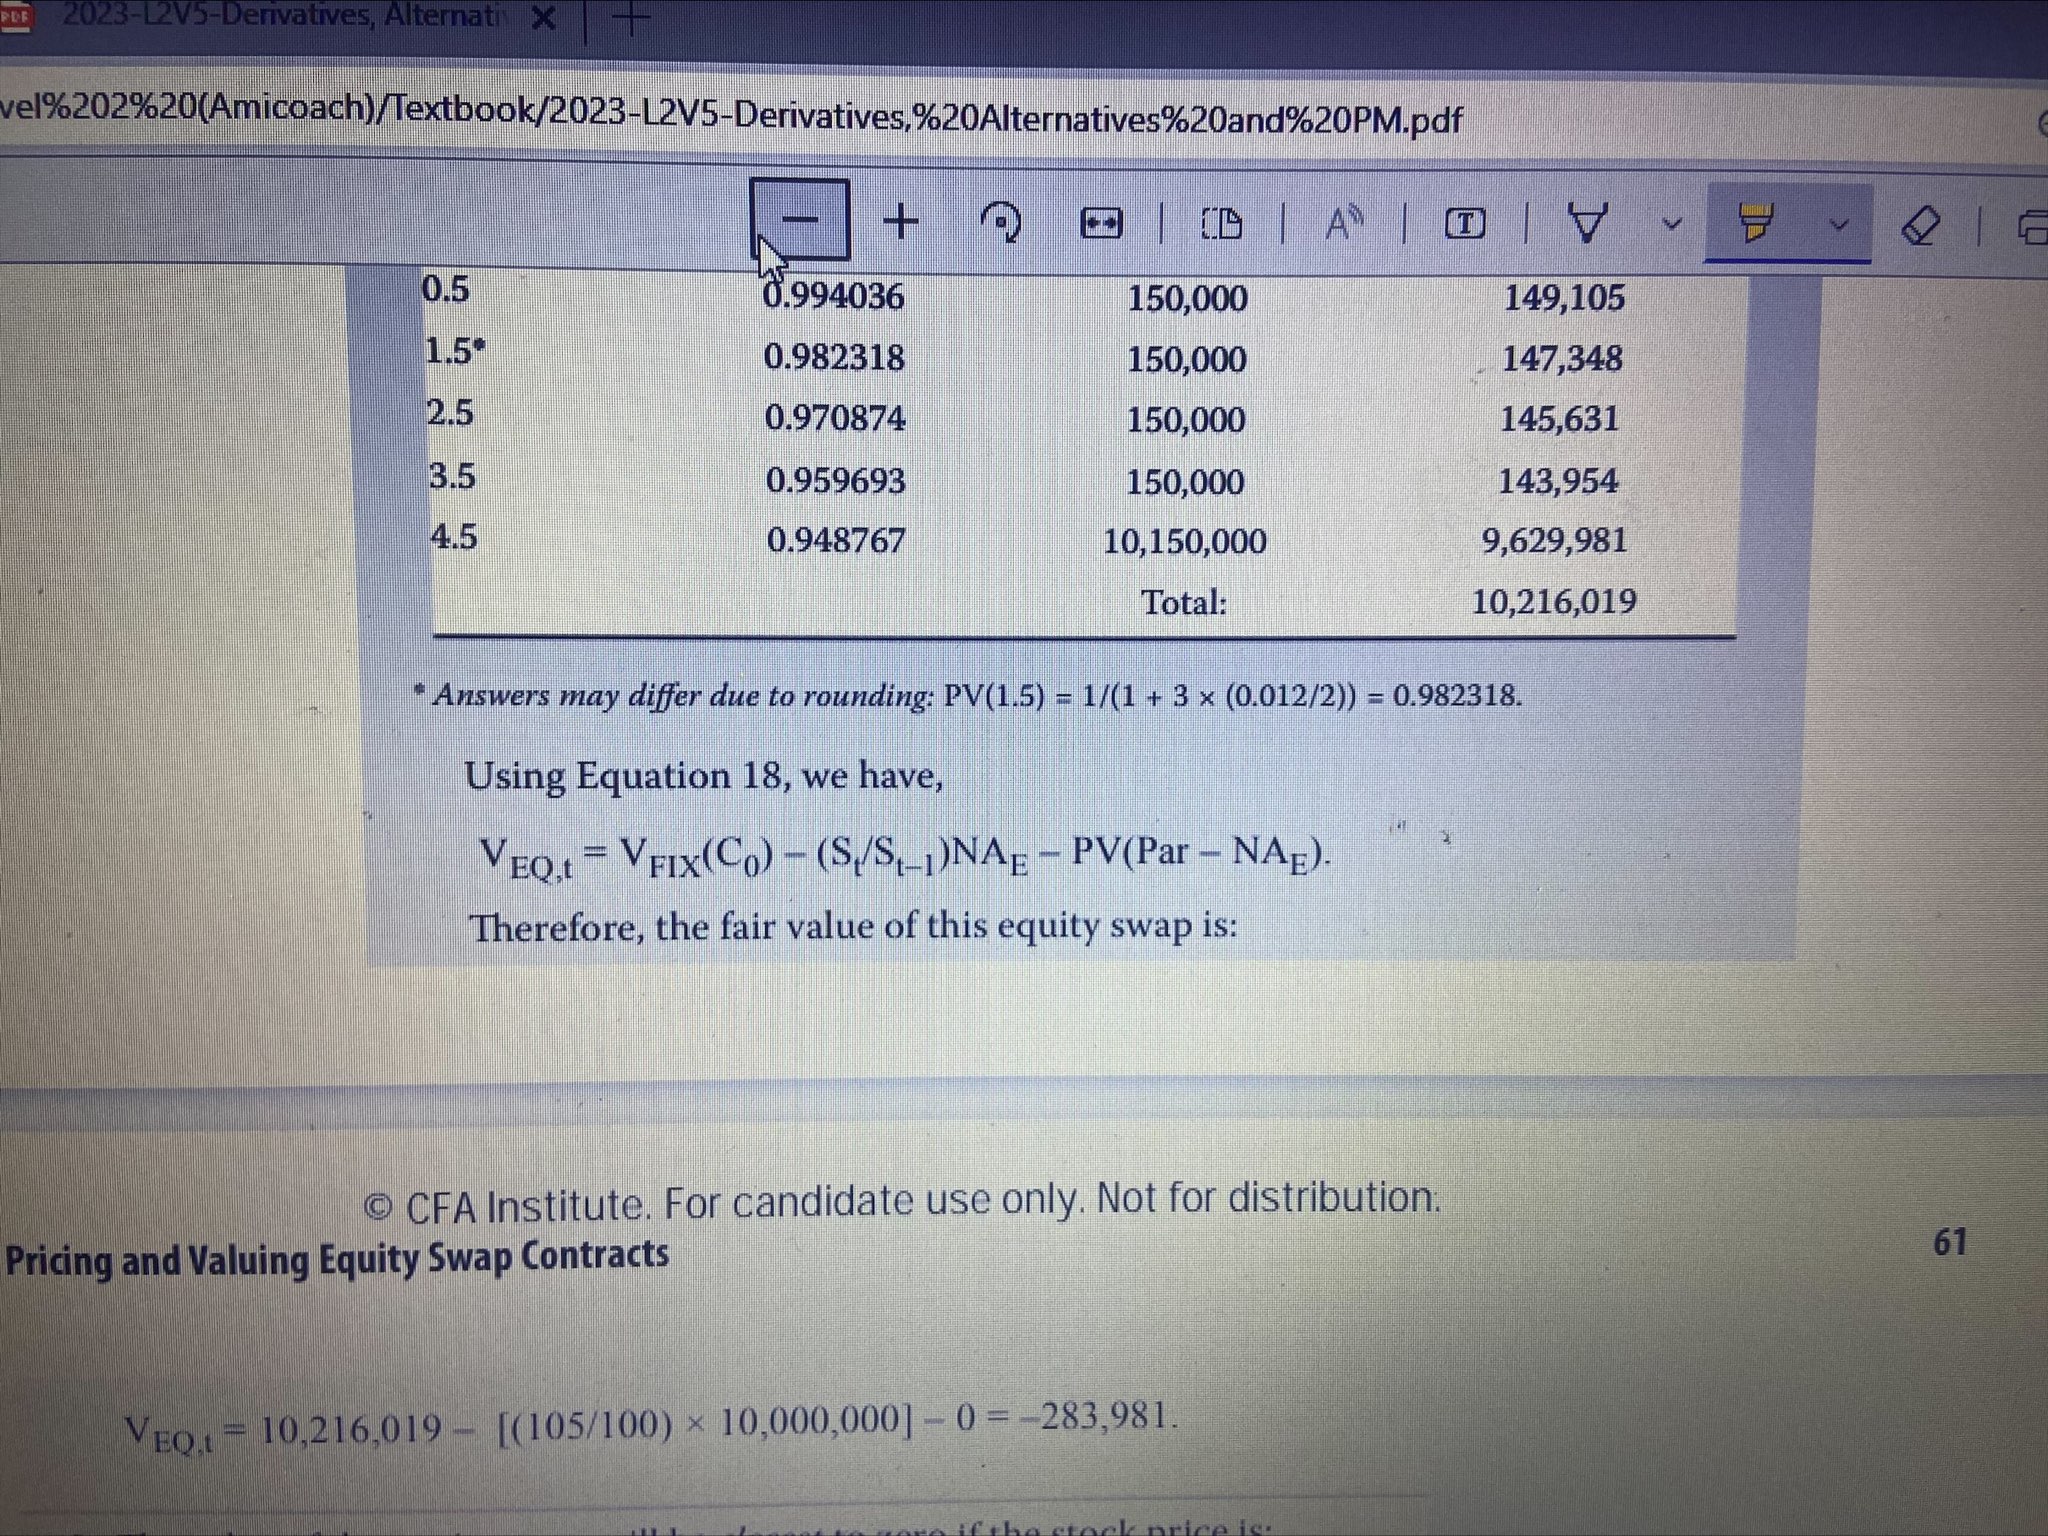
Học viên: Trong môn Derivative, bài Pricing&valuation of forward commitment, eg 19 trong curriculum, câu 1, em đọc giải nhưng mà vẫn chưa được rõ lắm tại sao phần PV(Par-NAe) = 0 trong phần giải ạ? Thầy cô giải đáp giúp em với ạ
Giảng viên: Bài này viết lủng củng tỏ vẻ nguy hiểm thôi.
Cơ bản là em cần tính value mới của cái fixed bond với yield mới 1.2%. Dòng tiền thì phải xác định coupon và par thì coupon là 150k rồi, còn dòng tiền cuối họ đang dùng nominal amount 10m (trong bảng là 10,150,000 đó), thì lỡ bond nào có par là 11m chẳng hạn thì phải tính thêm 1m nữa mới đủ par cashflow. Nên mới có đoạn add thêm PV(Par-NA). Nhưng cô đang nghĩ là phải dấu + thì chuẩn hơn dấu -, tuy nhiên ở đây là 0 nên ko khác biệt.
18/11/2022