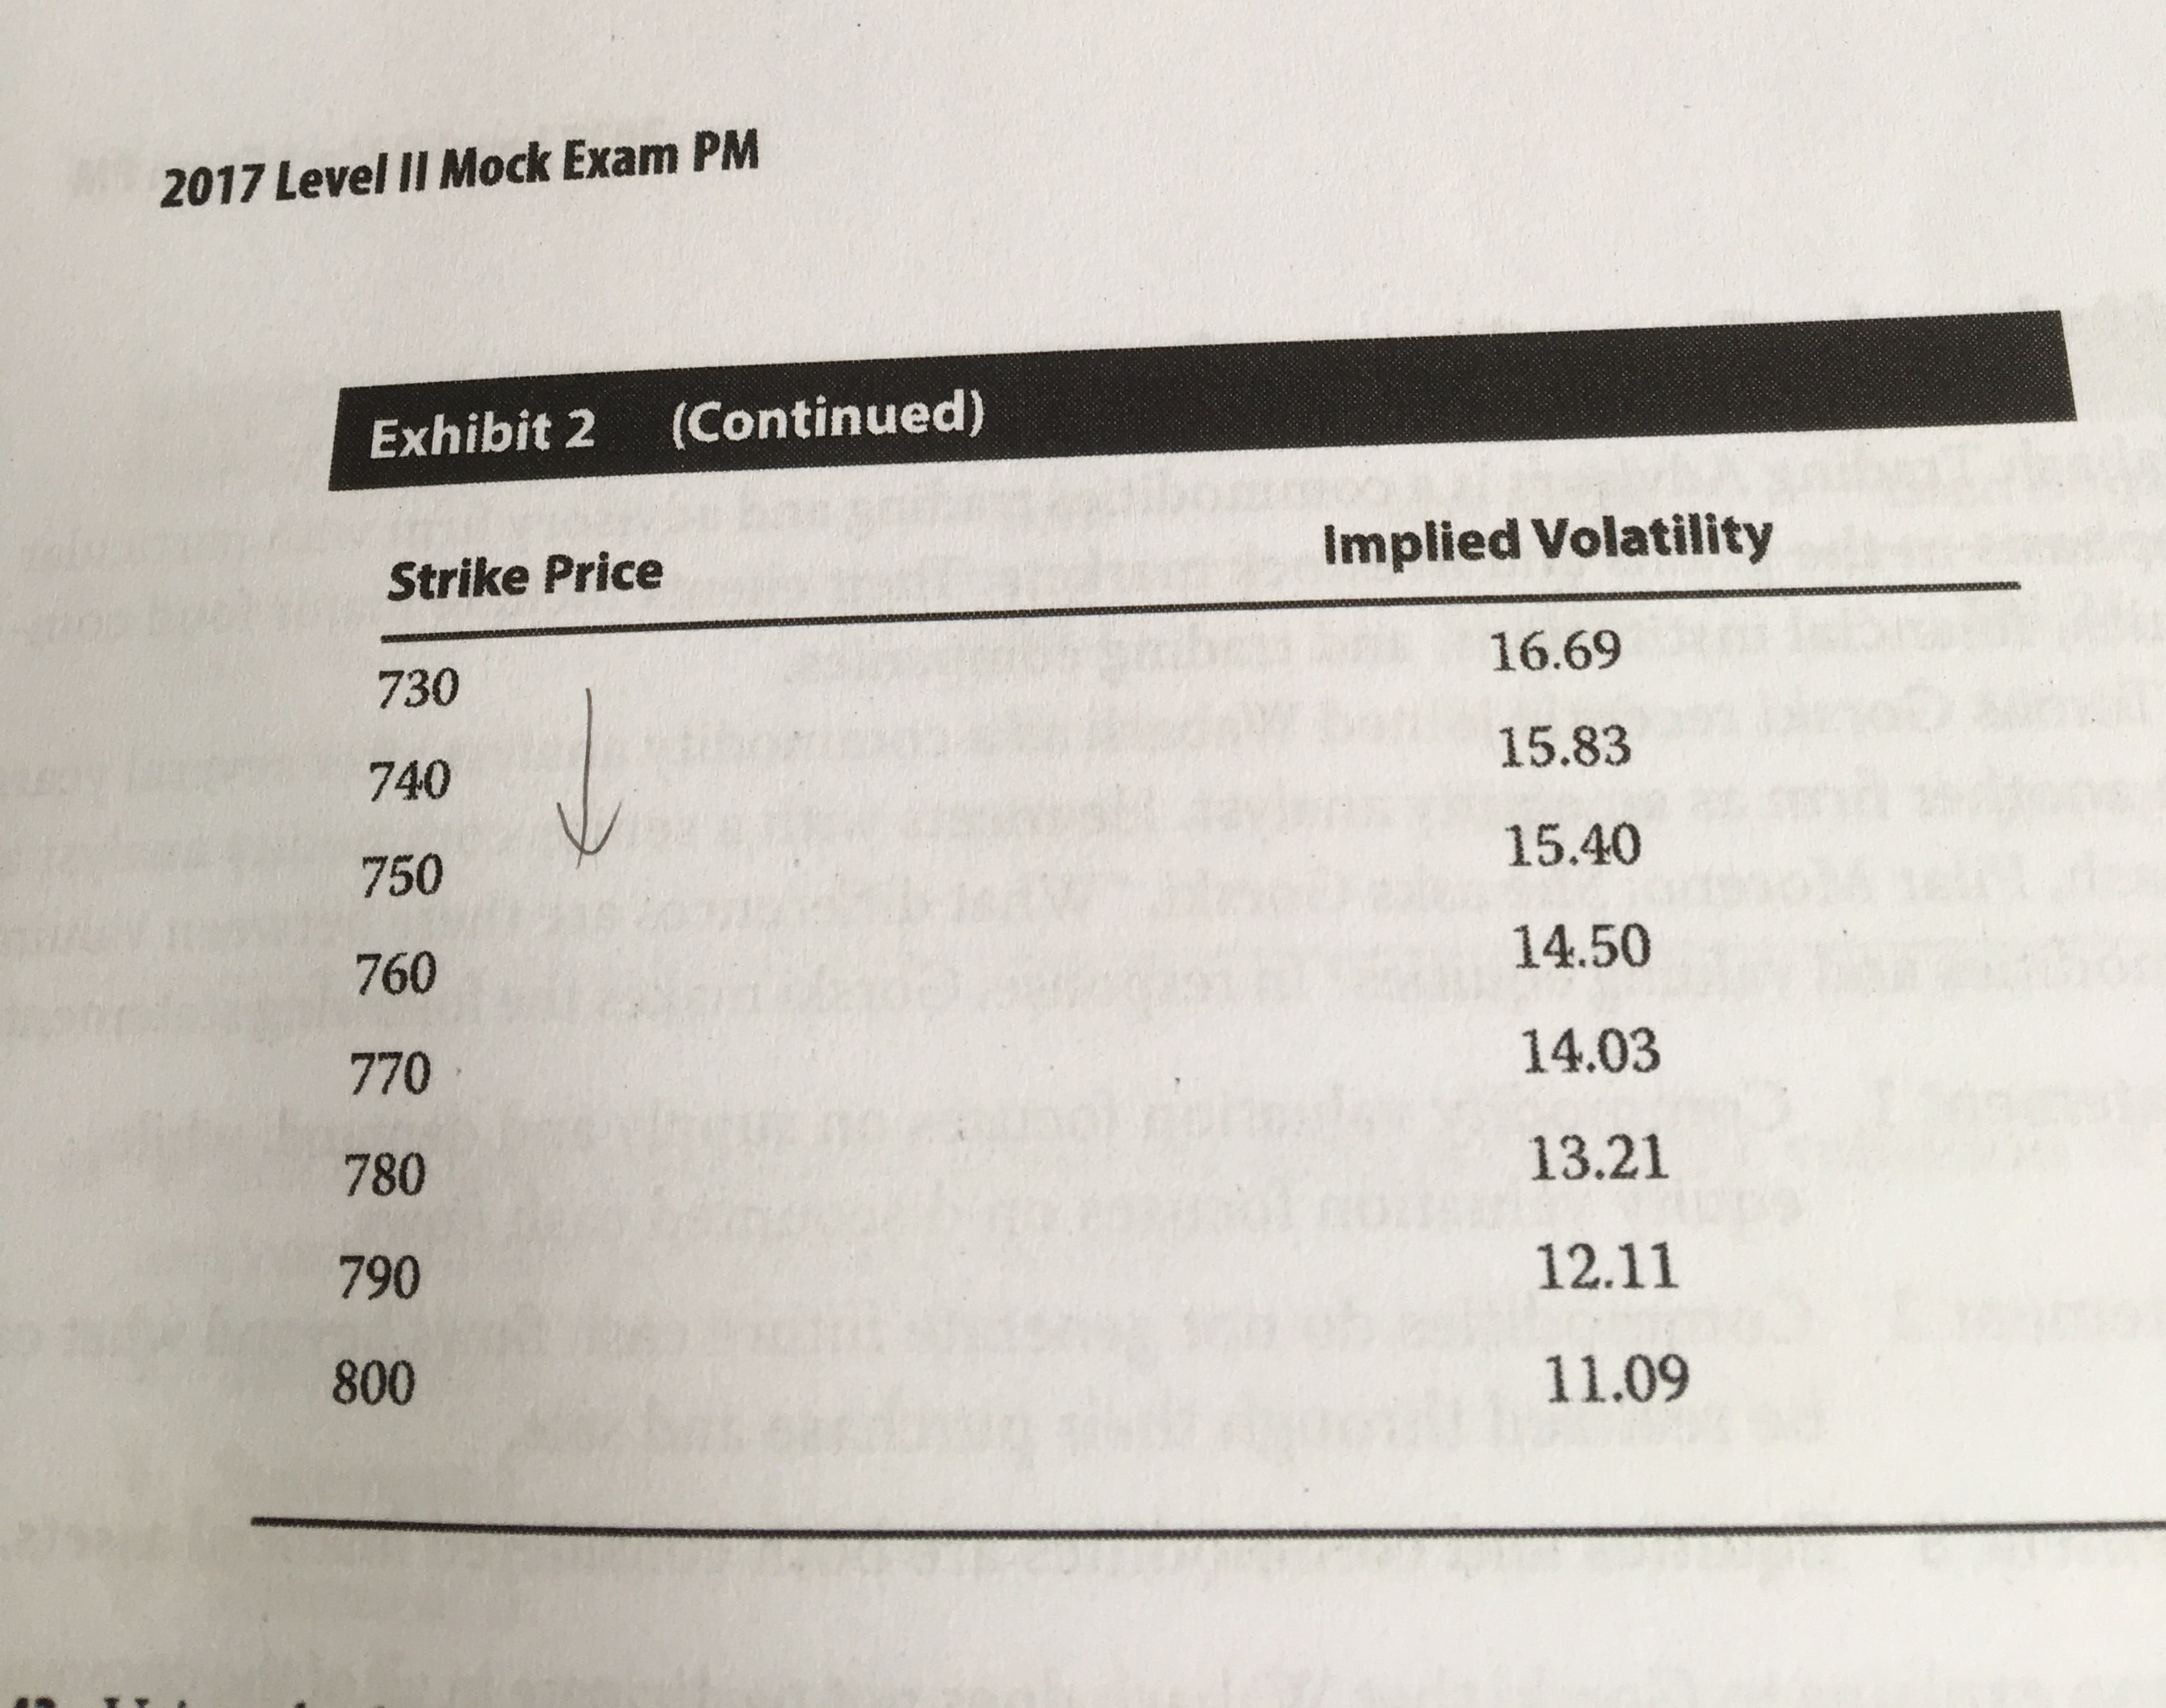
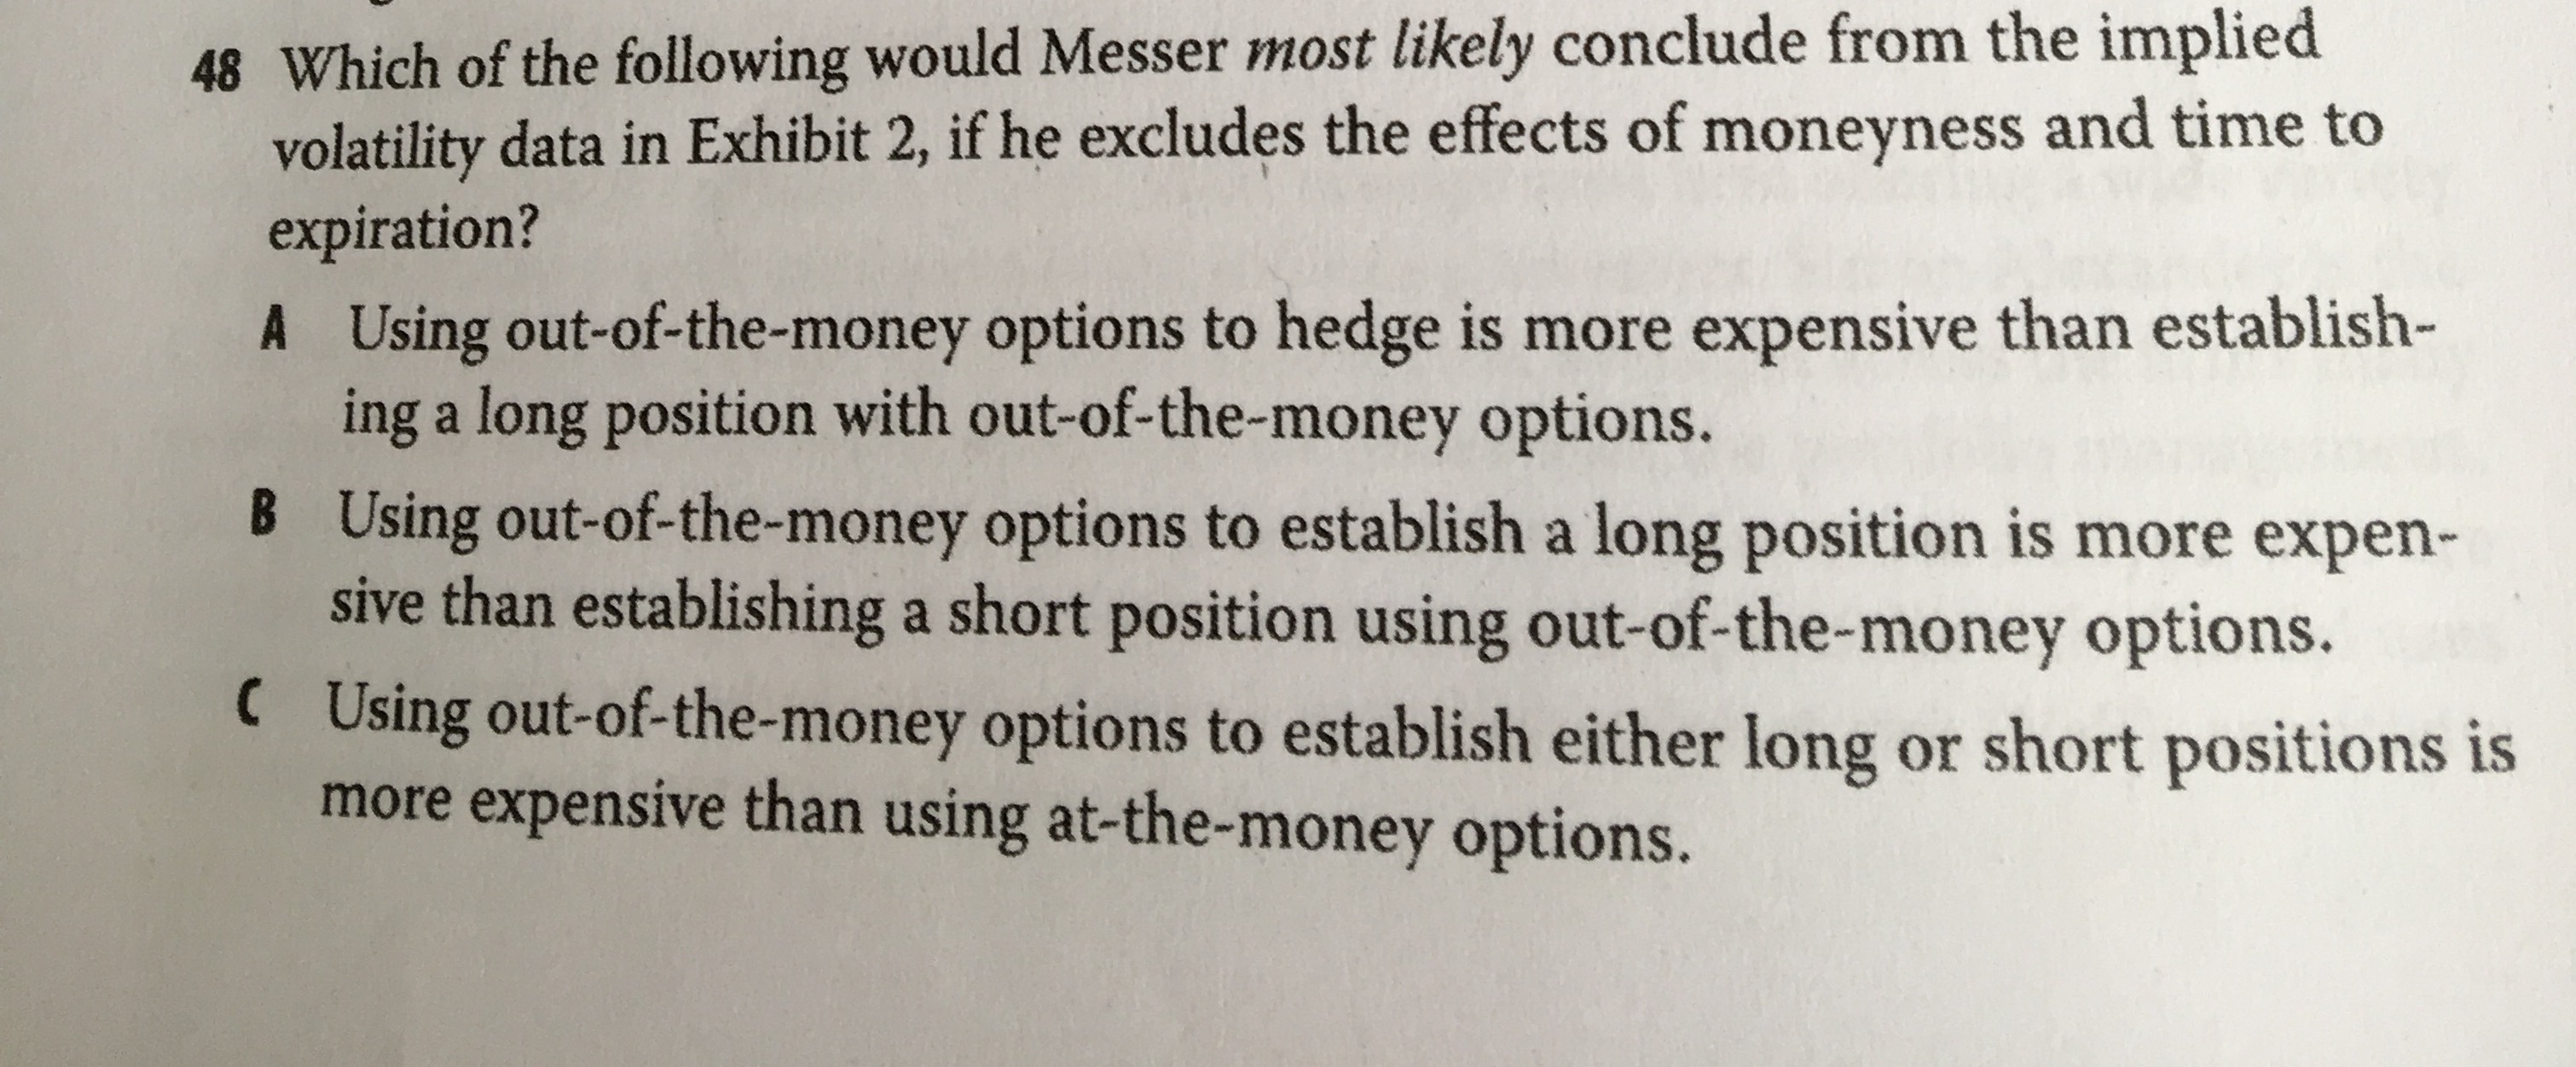
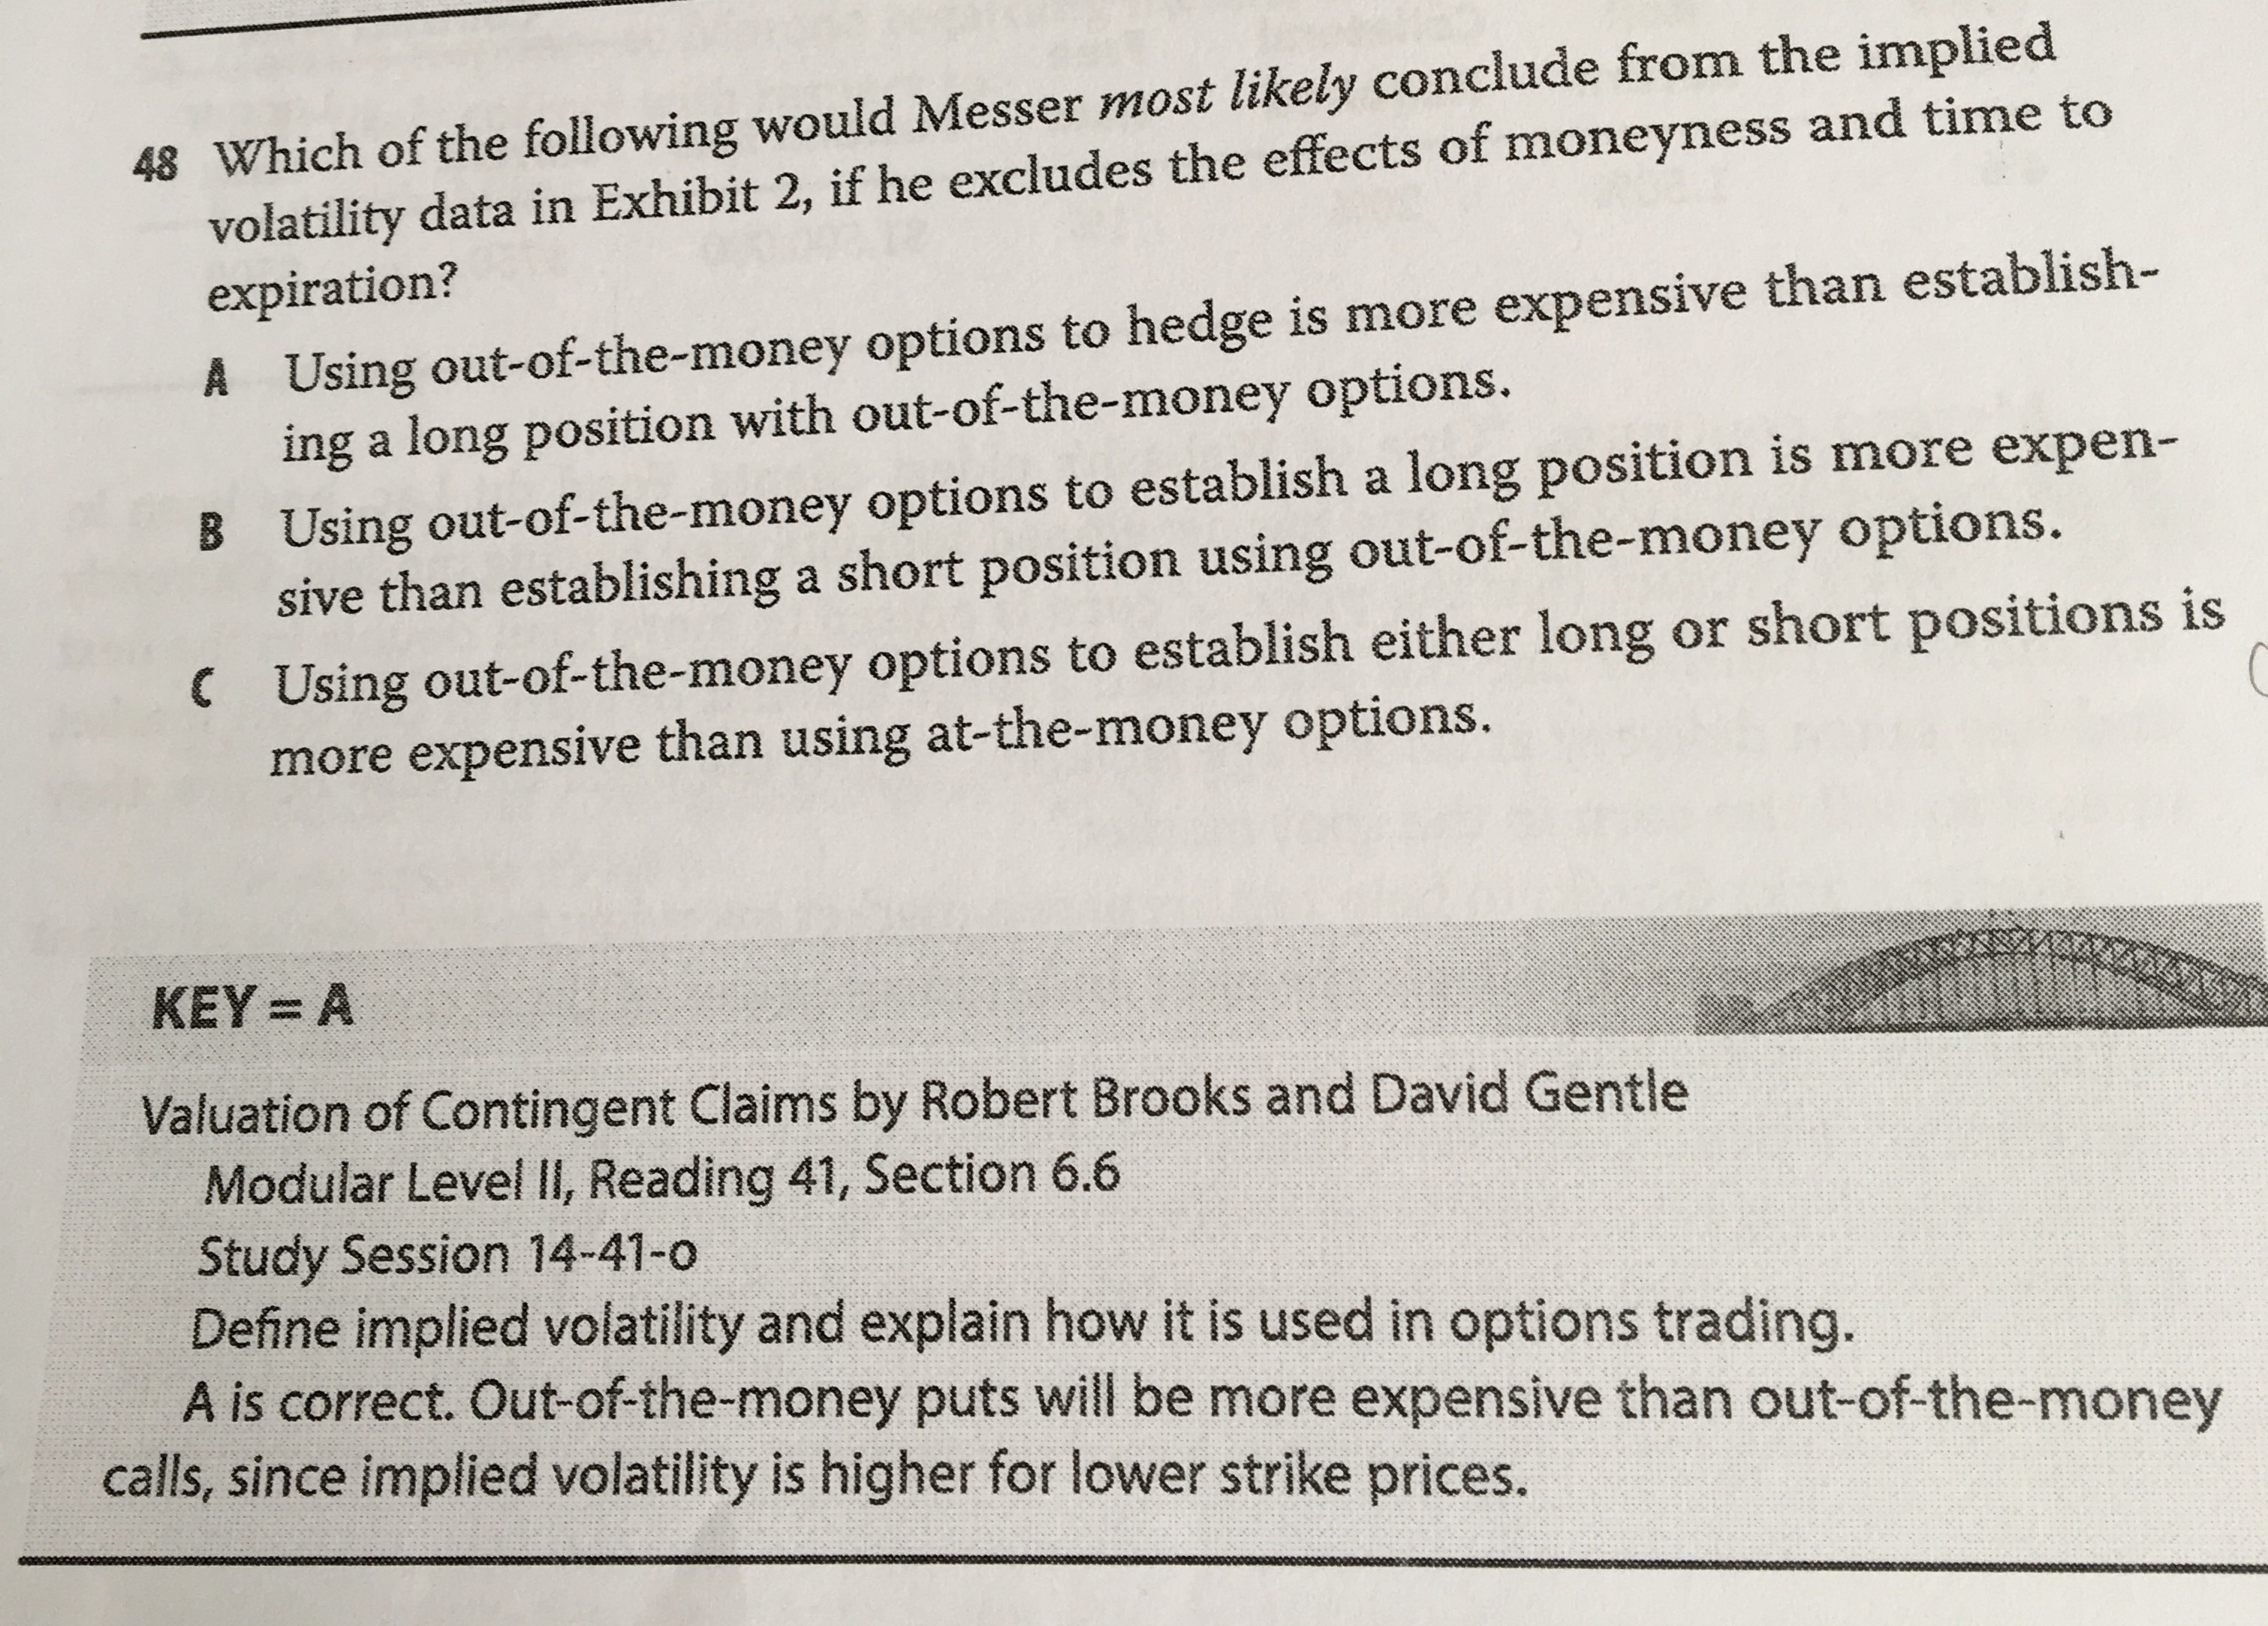
Học viên: Thầy cô và các bạn cho em hỏi 1 câu về Derivatives: Giải thích giùm em vì sao ” If implied volatility is higher for lower strike prices, using out of the money options to hedge is more expensive than establishing a long position with out of the money options”. Em cảm ơn.
Giảng viên: để thầy giúp em hiểu thêm một chút nhé:
1) OTM call là S > X hay S < X?
2) OTM put là S > X hay S < X?
3) Giữ nguyên S, nếu X thấp thì xác suất gặp OTM hay ITM put nhiều hơn?
4) Nếu implied volatility cao thì giá của option cao hay thấp (nếu các yếu tố khác không đổi)?
Học viên: Em hiểu rồi^^ Em cảm ơn thầy
15/12/2018