Học viên: Câu hỏi hình ảnh
Giảng viên:
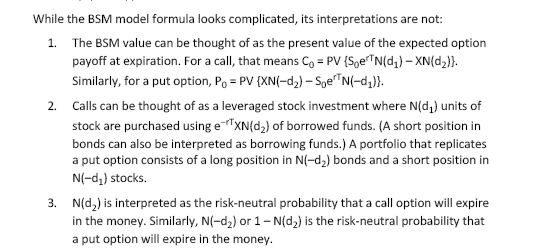
Trả lời câu hỏi 1: ST được estimated bằng FT
Trả lời câu hỏi 2: đọc phần interpretation trong bài này: https://en.wikipedia.org/wiki/Black%E2%80%93Scholes_model
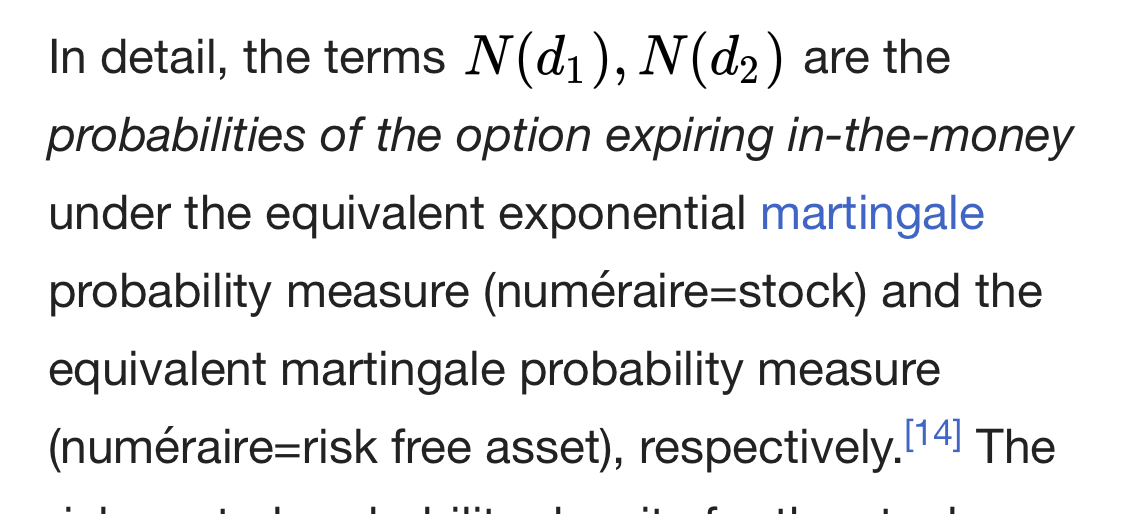
N(d1) hiểu 1 cách ngây thơ (naive) thì cũng là prob of option expiring ITM nhưng do bị dính với So nên cụm So x N(d1) bị tương tác qua lại (không independent) nên thực ra thì phải được hiểu theo nghĩa cả cụm chứ không tách lẻ N(d1) được.
Còn bên kia là X thì là risk free thôi nên không bị ảnh hưởng, không bị tương tác qua lại, nên N(d2) “trong sáng” hơn, được hiểu luôn là prob. Tạm hiểu đơn giản vậy thôi, ai muốn hiểu kỹ thì đọc cả bài trên.
27/2/2019