Học viên 1: Ai giải thích dùm mình câu 6 bài option môn derivative với ạ. Mình k hiểu vì sao khi price tăng, deta put option lại increase toward zero, becoming less negative
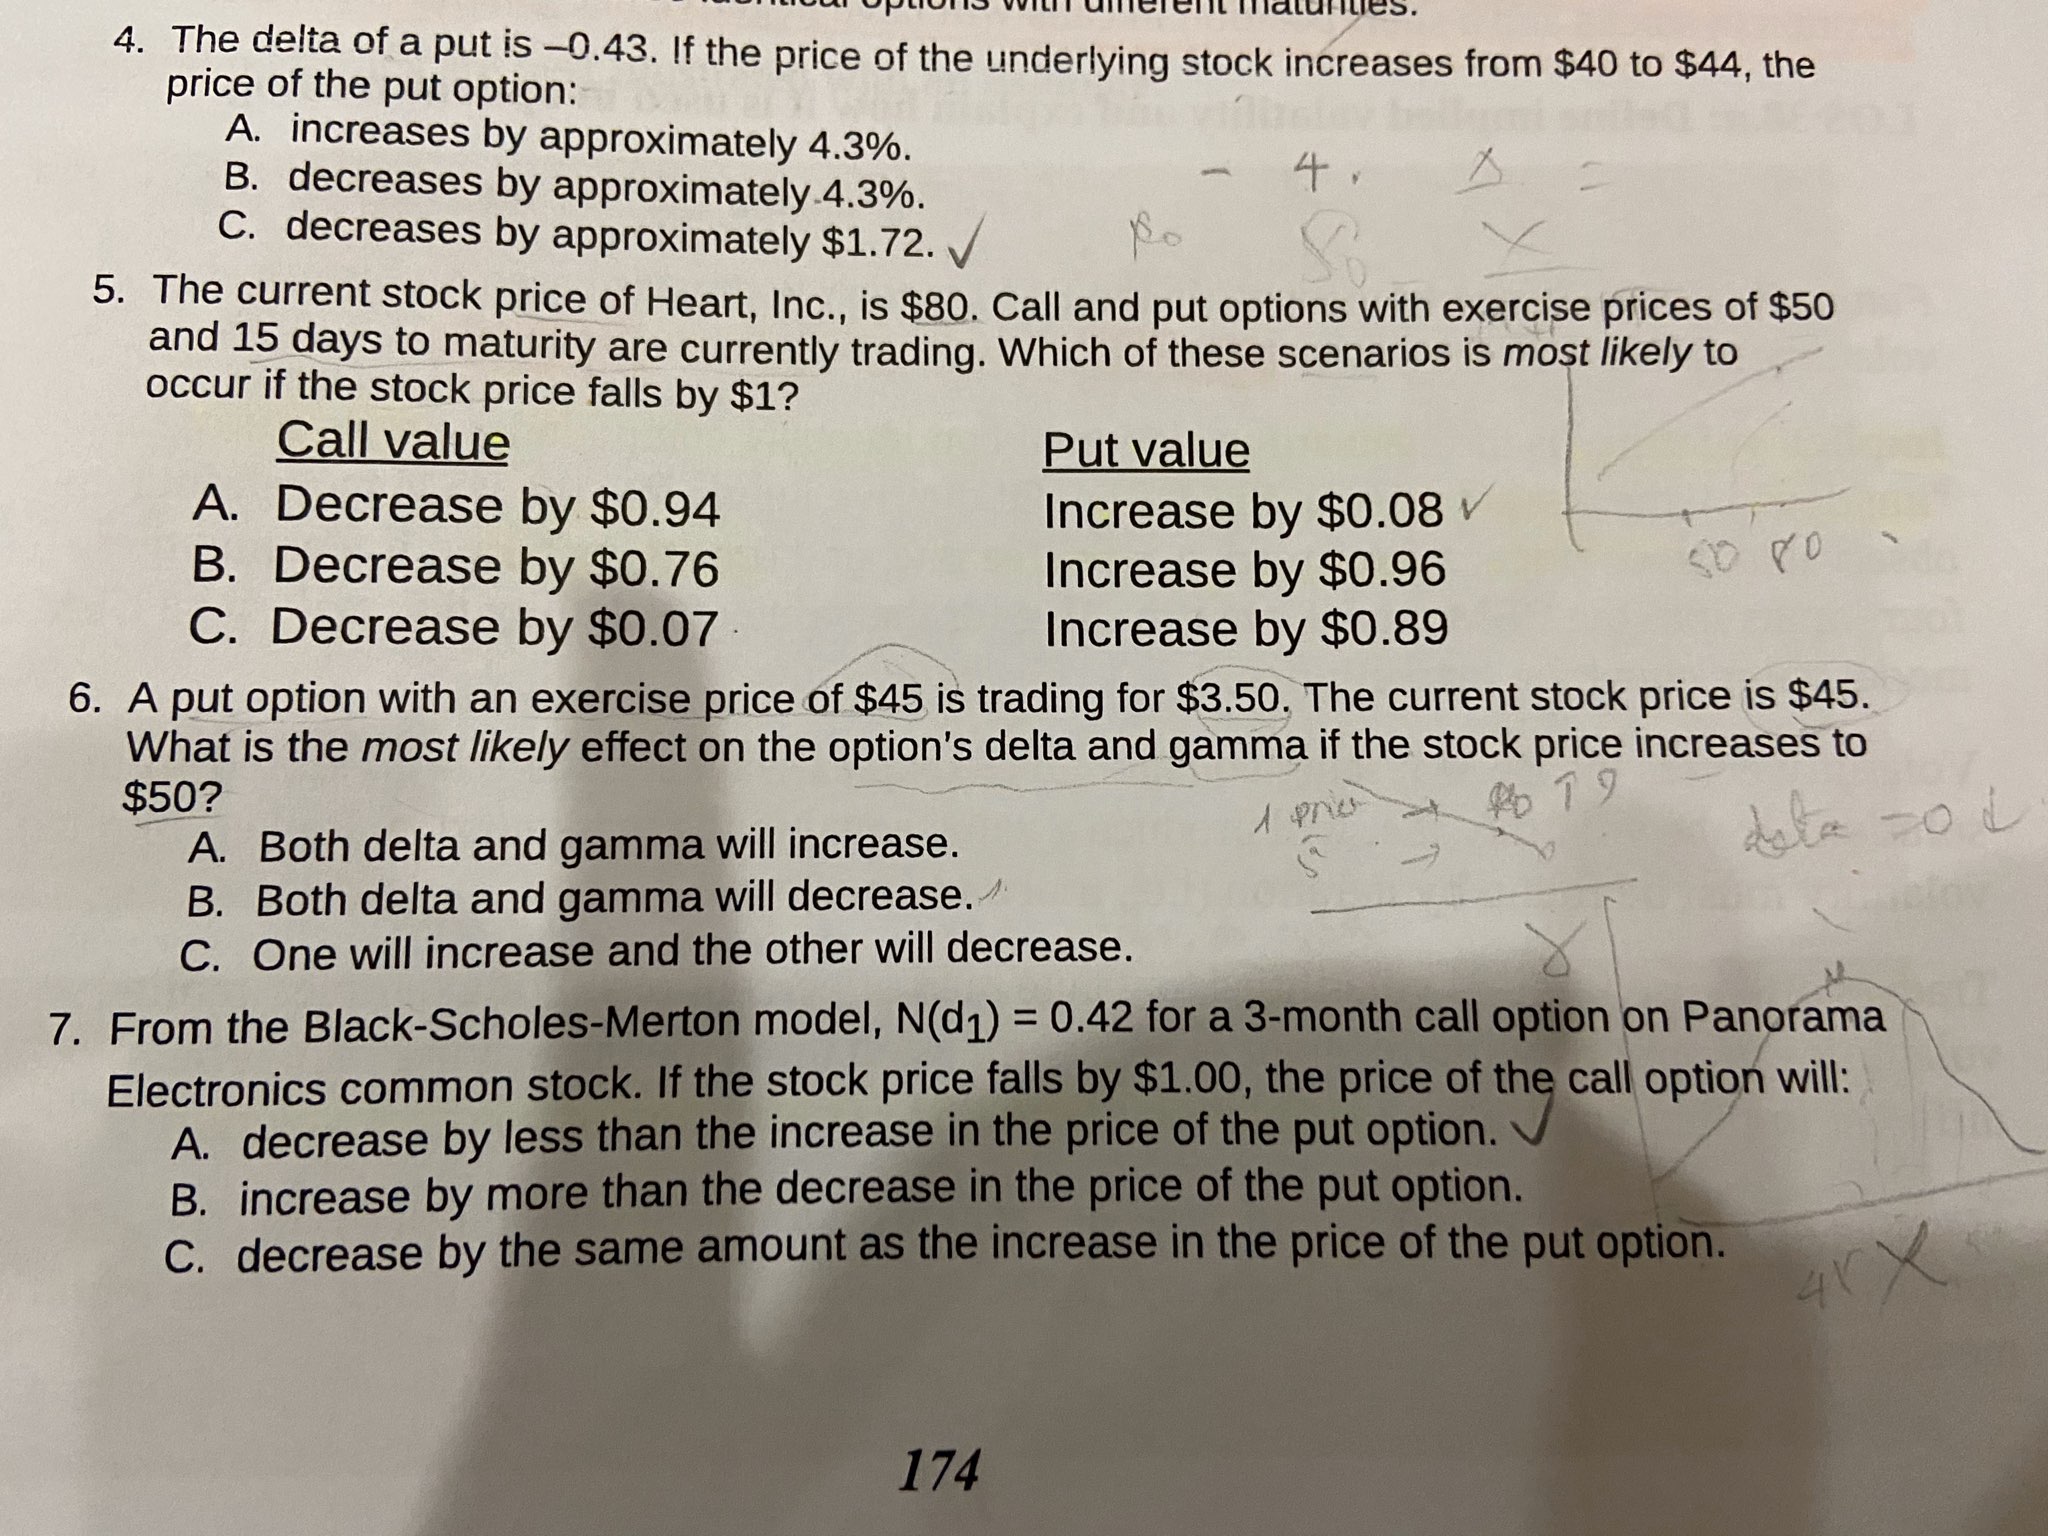
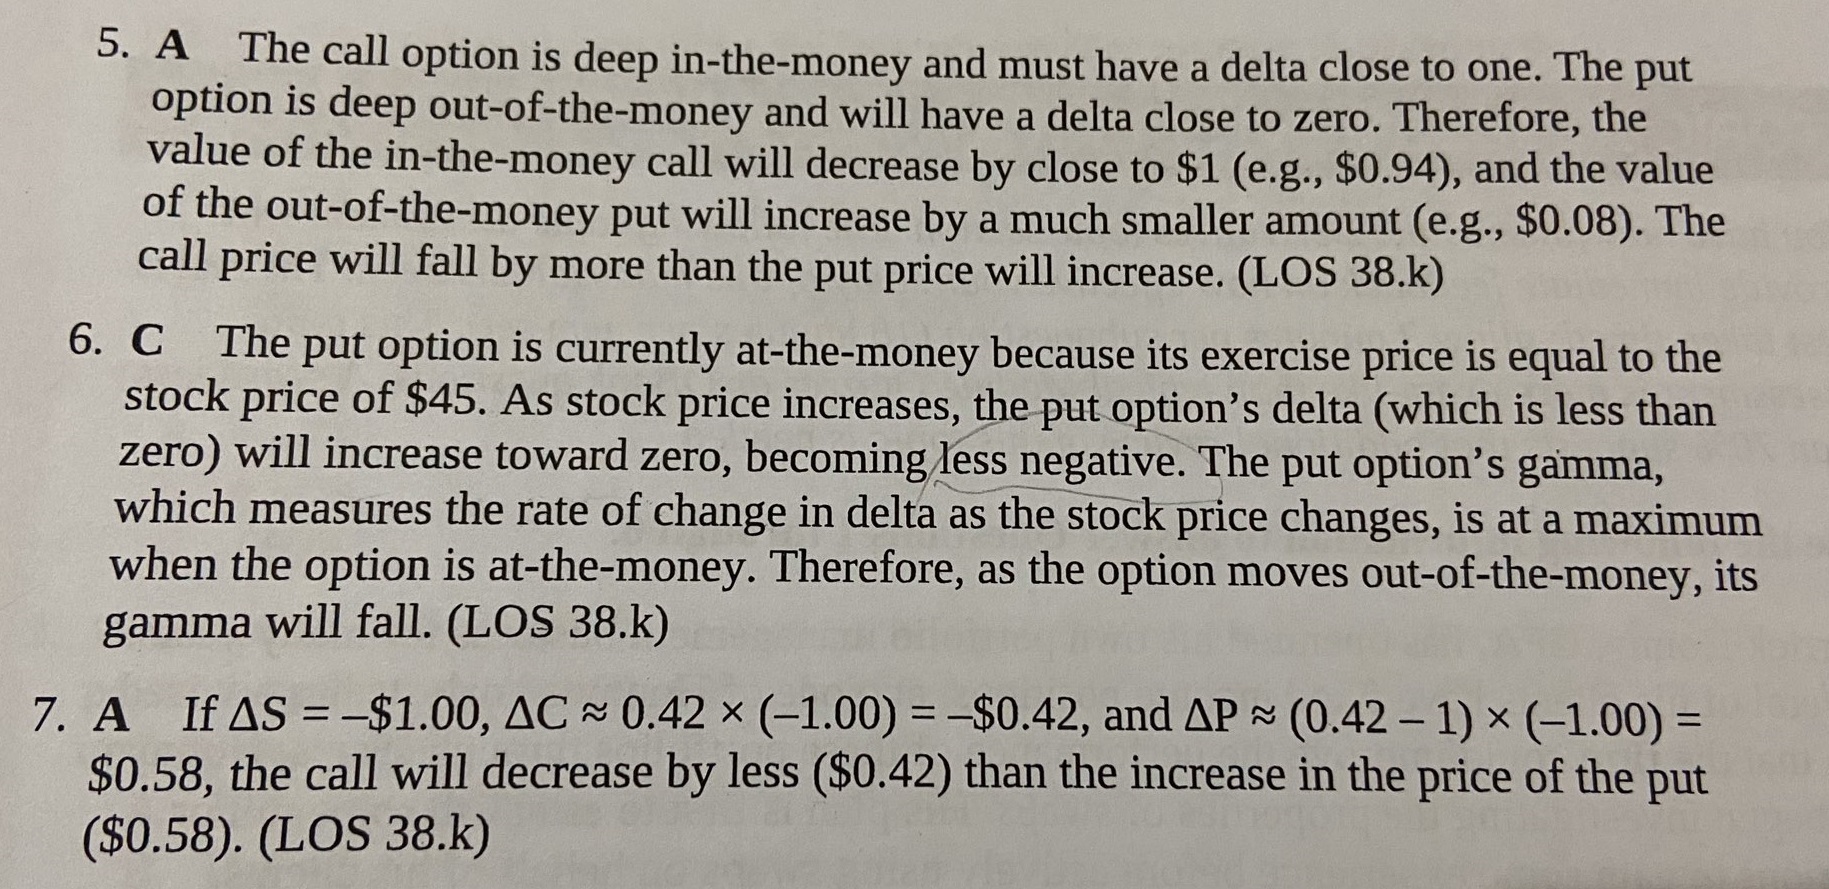 Học viên 2: Vì delta put option là chạy từ -1 đến 0. Tức là giá của stock càng tăng thì delta của put cũng sẽ tiến đến 0 hơn. Còn đối với gamma thì hiện tại put option đang at the money thì gamma đang đạt giá trị max rồi. Giá cp tăng hay giảm thì gamma cũng sẽ giảm. Cái này trong lý thuyết thôi chị ạ. Xem lại phần cô giảng là thấy ngay.
Học viên 1: Em giải thích giúp chị sao delta put option lại chạy từ -1 đến 0 được k, chị hơi lùng bùng chỗ đó vì delta P= -N(1-d1)e^(-dt). Trường hợp N(1-d1)=1 lớn nhất thì nhân thêm e^(-dt) sẽ lớn hơn 1 nên delta put sẽ giảm <-1 luôn chứ nhỉ hic
Giảng viên: chị nhân thử chưa? e^(-dt) sẽ bé hơn 1 đấy
Học viên 1: Luôn <1 phải không thầy?
Giảng viên: e mũ a, nếu a > 0 thì e mũ > 1; nếu a < 0 thì e mũ < 1
10/3/2020