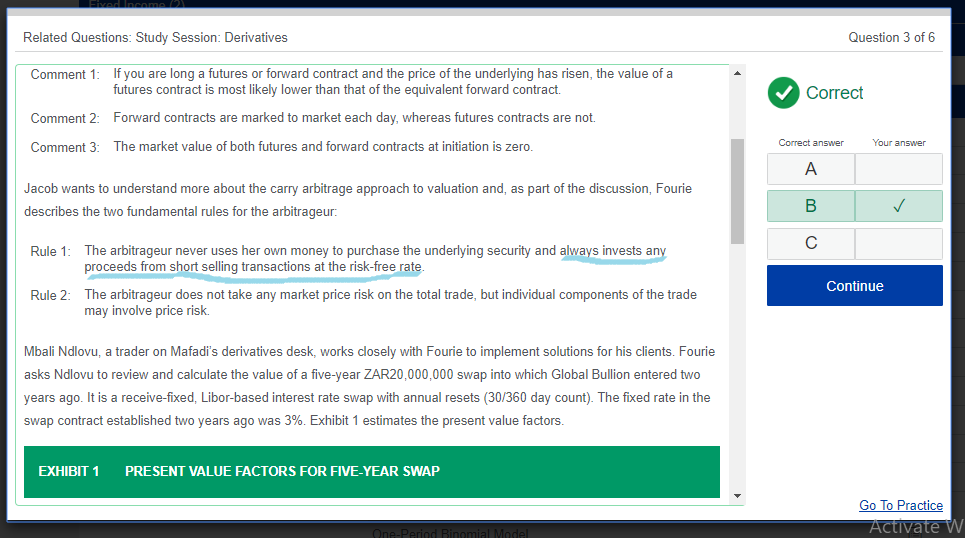
Học viên: dạ cô ơi, trong phần bài tập của Arbitrage-Free Pricing Models for Forward and Futures Contracts có chỗ này em hơi khó hiểu, cô cho em hỏi phần em gạch chân đó phải hiểu như nào cho đúng ạ, em cảm ơn ạ.
Giảng viên: Em thử dịch ra tiếng Việt xem nào
Học viên: dạ e dịch mà mãi vẫn không thấy hợp lý ấy ạ. không hiểu ý câu đấy luôn
Giảng viên: Nếu short stock được $100 chẳng hạn thì đem 100 đó đi invest được lãi suất Rf.
Học viên: À, nghĩa của câu đấy là không bao giờ lấy tiền của mình mua ts, và đầu tư tiền từ short á cô, em dịch bị sai, okay, em hiểu rồi ạ, em cảm ơn cô nha.
22/4/2020