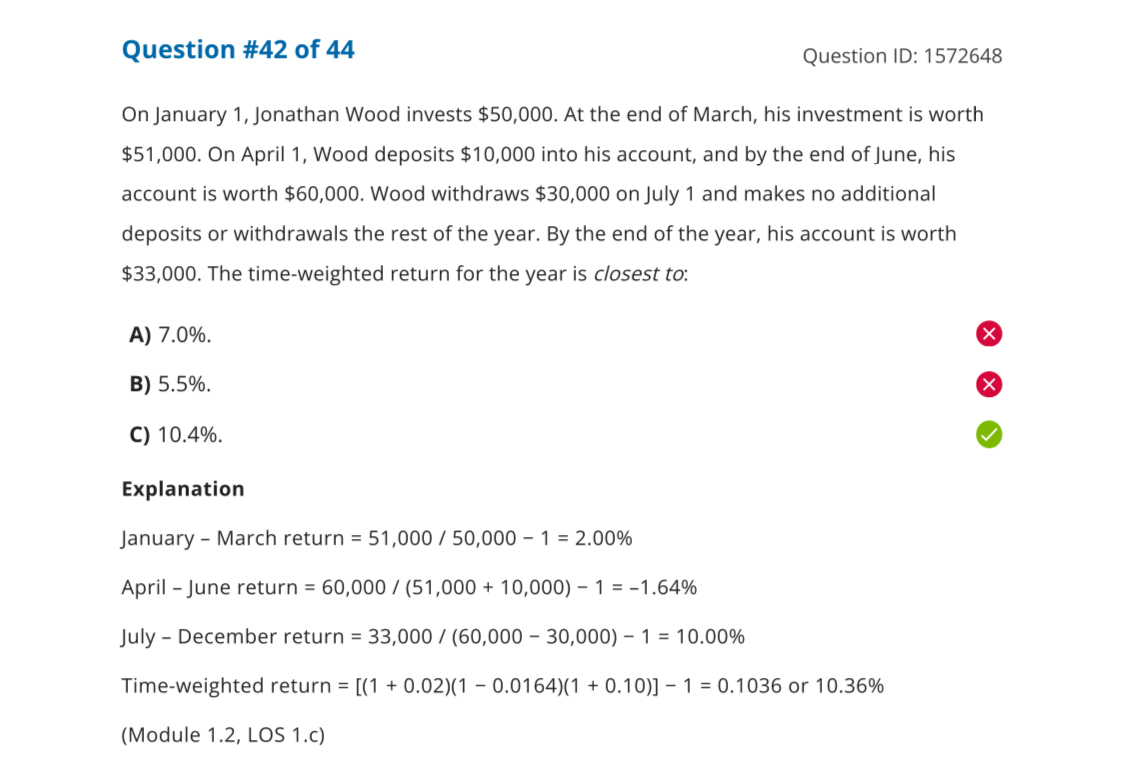
Học viên: Cho em hỏi bài tập môn Quant – Module 1, sao câu này ko lấy căn bậc 3 của tích 3 HPR như công thức vậy ạ
Trợ giảng:
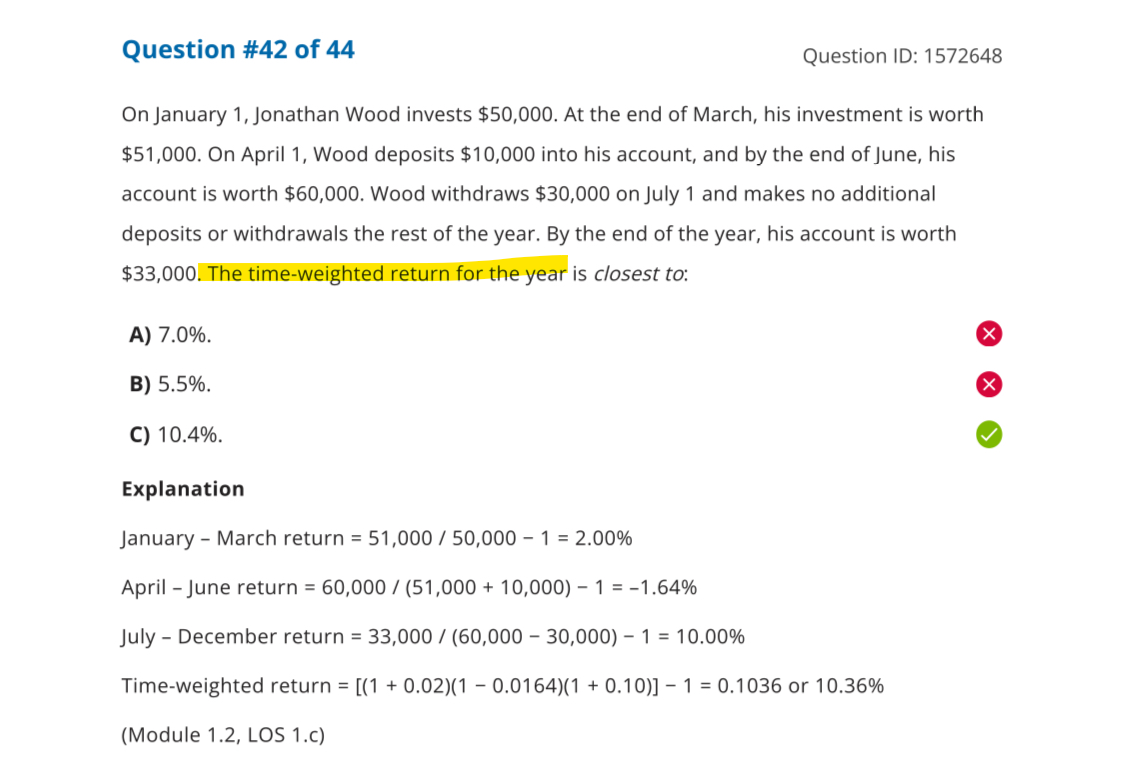
mình gợi ý là bạn tập trung vào câu hỏi trong đề bài để áp dụng công thức cho đúng. Các HỎ trong bài đều tính cho thời gian < 1 năm, vậy nếu lấy căn bậc 3 thì có ra được lãi suất theo năm ko?
Học viên: Vậy mình có thể hiểu nếu các period dưới 1 năm cộng lại thì ko lấy căn, còn dài hơn 1 năm sẽ lấy đúng ko bạn
Trợ giảng: bạn hiểu như vậy là đúng nhưng cần chú ý đến câu hỏi của đề bài để áp dụng cho linh hoạt. Nếu bài hỏi lãi suất theo năm thì bạn cần xem công thức mà bạn đang sử dụng cho tính ra lãi suất theo năm hay không.
Ví dụ trong bài bạn gửi thì các HPR có period tương ứng là 3 tháng x 3 tháng x 6 tháng. Như vậy khi nhân các lãi suất vào (compound) thì sẽ ra lãi suất 12 tháng (1 năm). Còn nếu đều bài cho HPR là 3 năm, thì để tính ra lãi suất 1 năm thì phải căn 3.
12/4/2024