Học viên: cô cho em hỏi bài PM – Risk & Return ạ. Em không hiểu lắm cách họ tính correlation hoặc standard deviation cho portfolio có asset 1 và 2 ạ
câu này là trong curriculum ạ
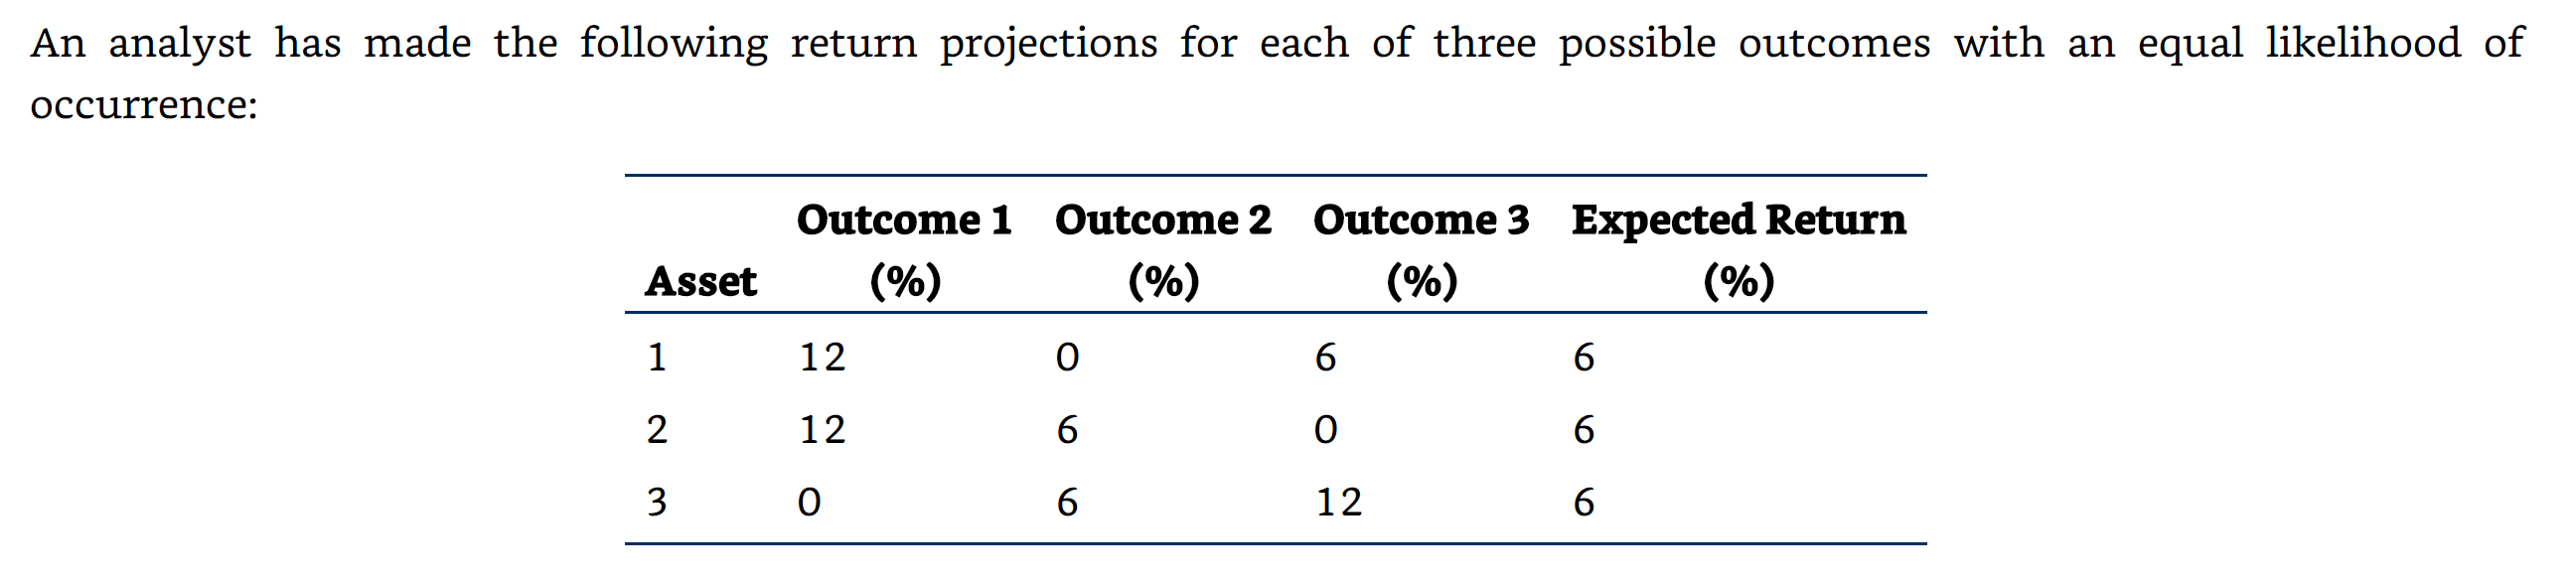
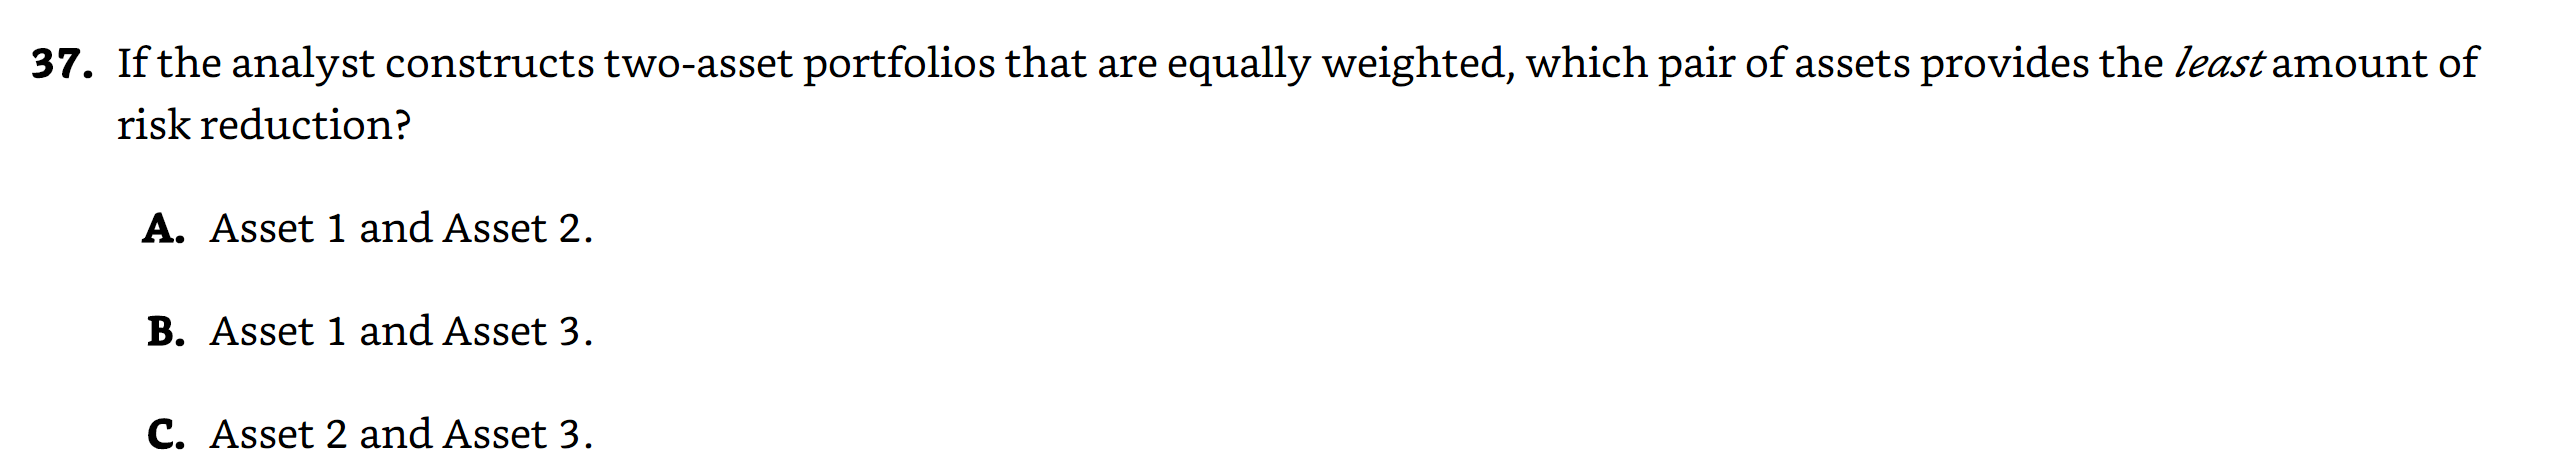

Giảng viên: câu này không biết em có chụp thiếu gì không chứ viết đáp án thế này quả là hời hợt cẩu thả.
Họ hỏi risk reduction tức là hỏi về correlation, đành nhìn bằng mắt thường mà cảm nhận co-movement thôi cho nhanh vậy.
Max của asset 1 xảy ra cùng với min của 3 nên correl của cặp này chắc thấp. Tương tự cho 2 và 3. Nên còn lại cặp 1 và 2 là correl cao hơn thôi.
Em có thể đưa vào Excel và dùng hàm correl để tính corelation của từng cặp. Hoặc tính covar như công thức bình thường được học thôi, nhưng mất thời gian quá và ko cần thiết.
10/10/2020