Học viên: 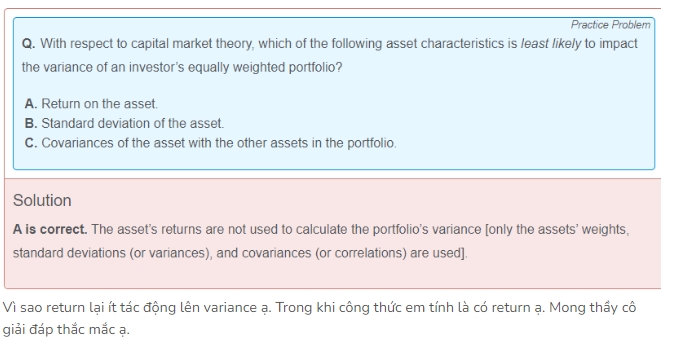
Vì sao return lại ít tác động lên variance ạ. Trong khi công thức em tính là có return ạ. Mong thầy cô giải đáp thắc mắc ạ.
Trợ giảng: 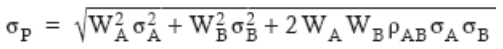
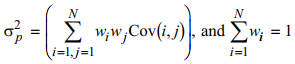
mình nghĩ là bạn nhớ nhầm công thức vì công thức tính variance của portfolio không có Return on the asset. Mình capture lại công thức tính variance cho portfolio với 2 assets và công thức tổng quát cho N assets, bạn kiểm tra lại nhé!
Bỏ qua sự nhầm lẫn về công thức, thì theo logic, bạn nghĩ Return on the asset có ảnh hưởng đến variance of portfolio như standard deviation of asset và covariances of asset with other asset in portfolio không?
16/3/2023