Học viên: giải thích giúp em câu này môn PM với ạ: theo em hiểu là khi correlation of 2 assets = -1 thì movement của 2 assets hoàn toàn đi ngược chiều nhau nên portfolio không còn rủi ro, tức là sigma = 0 thì variance cũng = 0. Em hiểu như vậy có đúng không ạ ? đáp án lại nói là có positive returns variance ạ. Em cảm ơn cô ạ
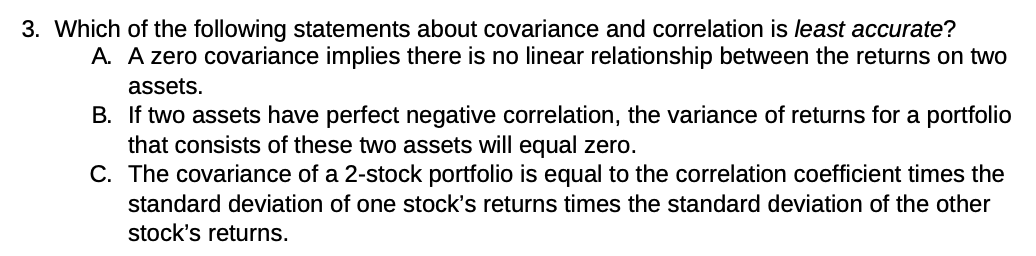
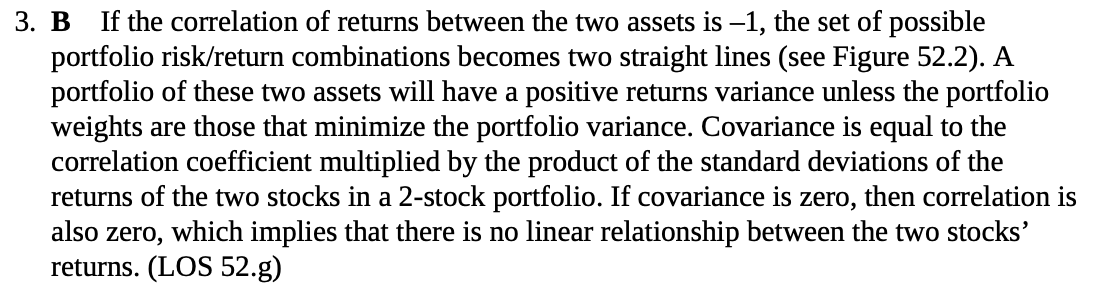
Giảng viên: Em thử thay rho = -1 vào công thức tính portfolio sigma xem nó ra bao nhiêu rồi mình cùng suy luận tiếp được không?
15/8/2021