Học viên 1: Mọi người giải thích giúp em/mình câu 9 này với ạ. Vì sao đáp án C lại không đúng ạ?
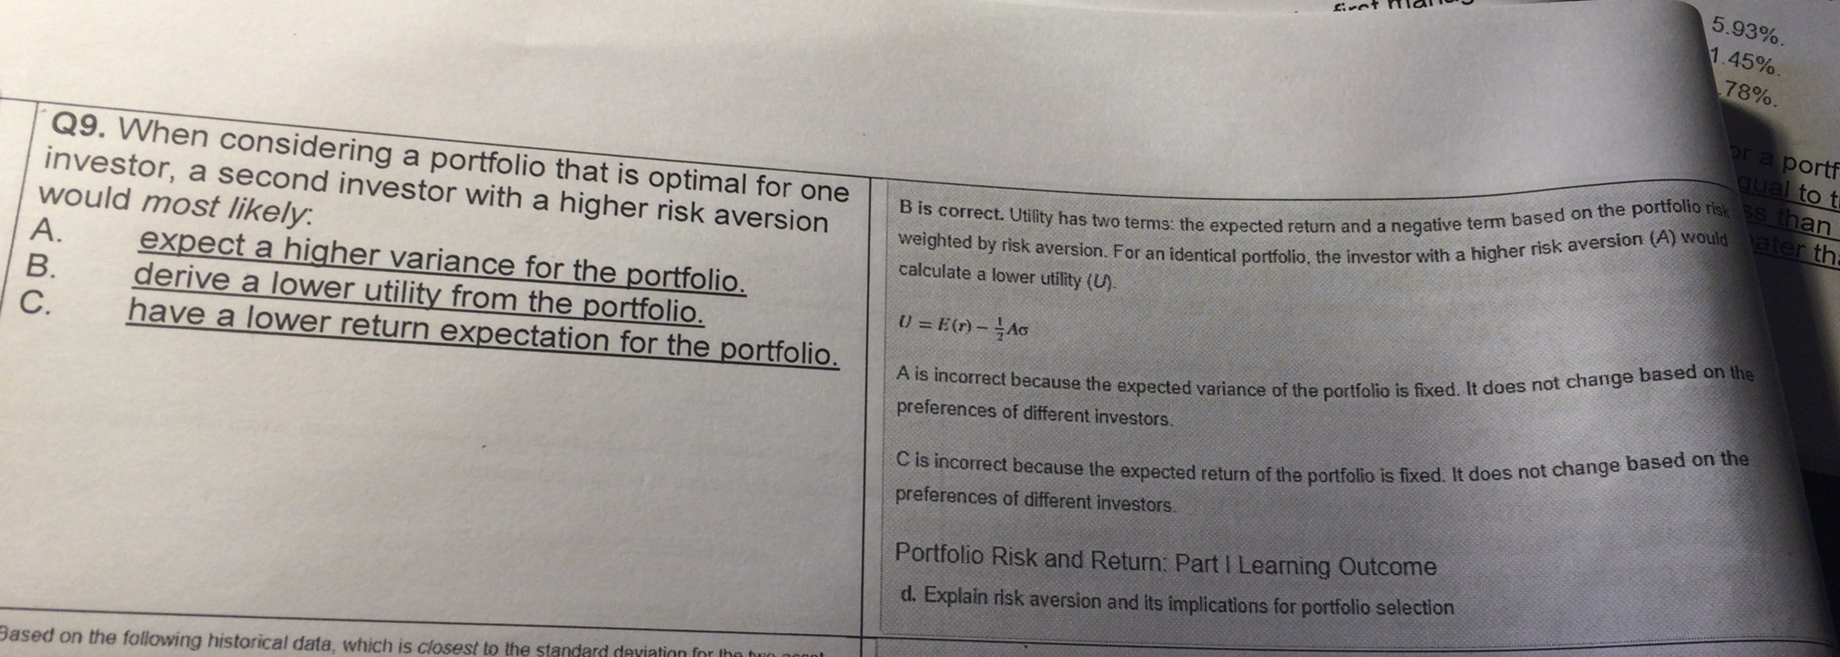
Học viên 2: Mình nghĩ đáp án C là low risk adversion, vì high risk adversion họ đòi mức lợi nhuận cao hơn cho một mức độ rủi ro (có đường utility dốc hơn)
Học viên 3: Mình nghĩ Ultility gồm 2 thành phần, E(r) và 1/2.A.sigma. E(R) của portfolio phụ thuộc vào weight (w ) và return kỳ vọng E(r) sẵn có của từng tài sản đó, nó mang đặc tính của tài sản, không có yếu tố risk aversion (A) chủ quan của các nhà đầu tư trong đó. Vậy nên low expected return ở câu C đã phản ánh trong yếu tố E(r) rồi. Low expected return sẽ làm E(r) thấp, từ đó làm giảm Ultility. Còn yếu tố A trong 1/2.A.sigma phản ánh “tâm lý của từng nhà đầu tư” với những mức rủi ro (sigma) khác nhau. Nó mang tính cá nhân, và sẽ không làm thay đổi return expectation E(r) vì E(r) là đặc tính của tài sản trong portfolio. Risk averse thì A cao hơn so với risk seeking, làm Ultility của risk averse thấp hơn so với risk seeking dù cho họ cùng đầu tư vào tài sản có cùng mức rủi ro sigma và return E(r).
Cho nên A và expected return không ảnh hưởng lẫn nhau –> C sai
CFA1.39 15/7/2019