Học viên: cô ơi câu hỏi dưới đây án đúng là B. Em có 2 thắc mắc ạ:
(i) cô giải thích giúp em “disclose future obligations by maturity” nghĩa là gì ạ
(ii) em hiểu theo chuẩn mực USGAAP mới thì lessee vẫn phải disclose lease liabilities và net carrying amount amount of leased assets giống như trong finance lease nên đáp án A và C vẫn đúng phải không ạ?
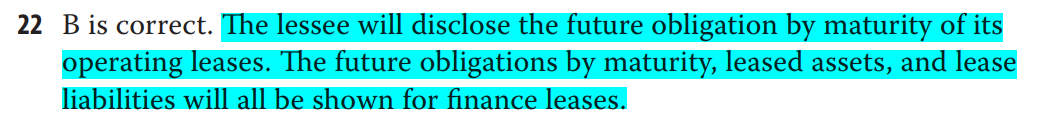
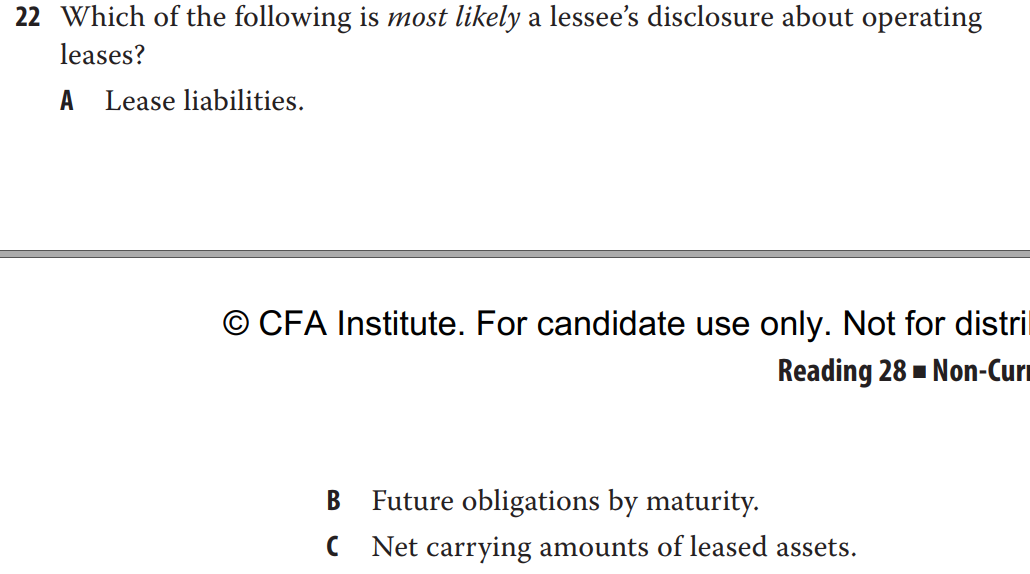
Giảng viên: (i) Là sau 1 năm nữa thì phải trả bao nhiêu tiền, sau 2 năm trả bao nhiêu…
(ii) disclosure là ám chỉ trong footnote chứ không phải trong financial statement
Học viên: Dạ vâng ạ. Cô ơi với các câu hỏi về các nội dung cần disclose này mình phải tra lại bản gốc của chuẩn mực IFRS/USGAAP và học thuộc ạ? Em cũng không thấy phần disclose future obligations này trong curri :<
Giảng viên: Câu hỏi này ở đâu? Cô đọc lại câu hỏi thì thấy khả năng đây là câu hỏi bị cũ rồi. Ngày xưa thì operating lease là off balance sheet và phải disclose thế.
Học viên: Dạ trong curriculum cô ạ.
Giảng viên: Em tập thói quen check errata :
https://www.cfainstitute.org/-/media/documents/support/programs/cfa/cfa-level-i-errata-june.ashx
Chương này có 1 loạt câu “should be deleted” gồm các câu em hỏi.
Học viên: Em cũng thắc mắc nữa là: phần direct financing lease trong sách ghi là chỉ có ở USGAAP nhưng trong mindmap em note được thì cũng có ở IFRS nữa (với tên là finance lease). Phần này sách viết sai phải không ạ?
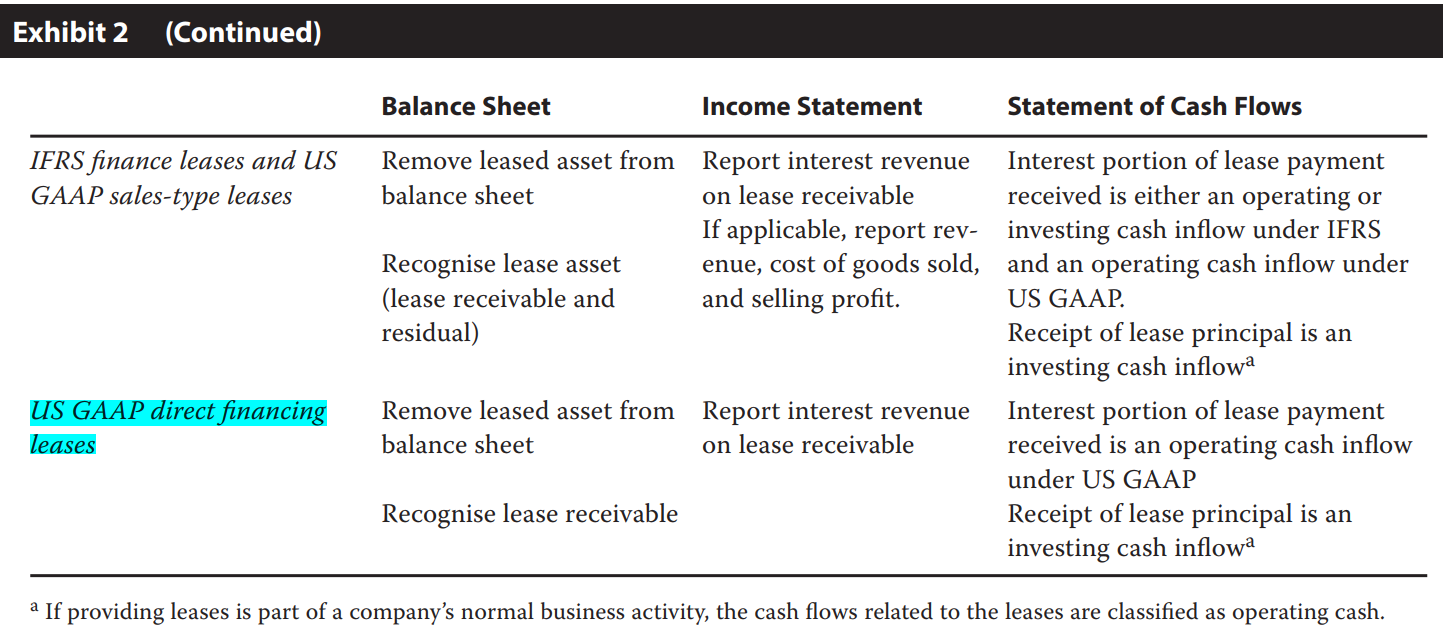
Giảng viên: Cái này cô đã trả lời 1 lần trong này rồi, search lại, hoặc đợi update video
23/10/2021