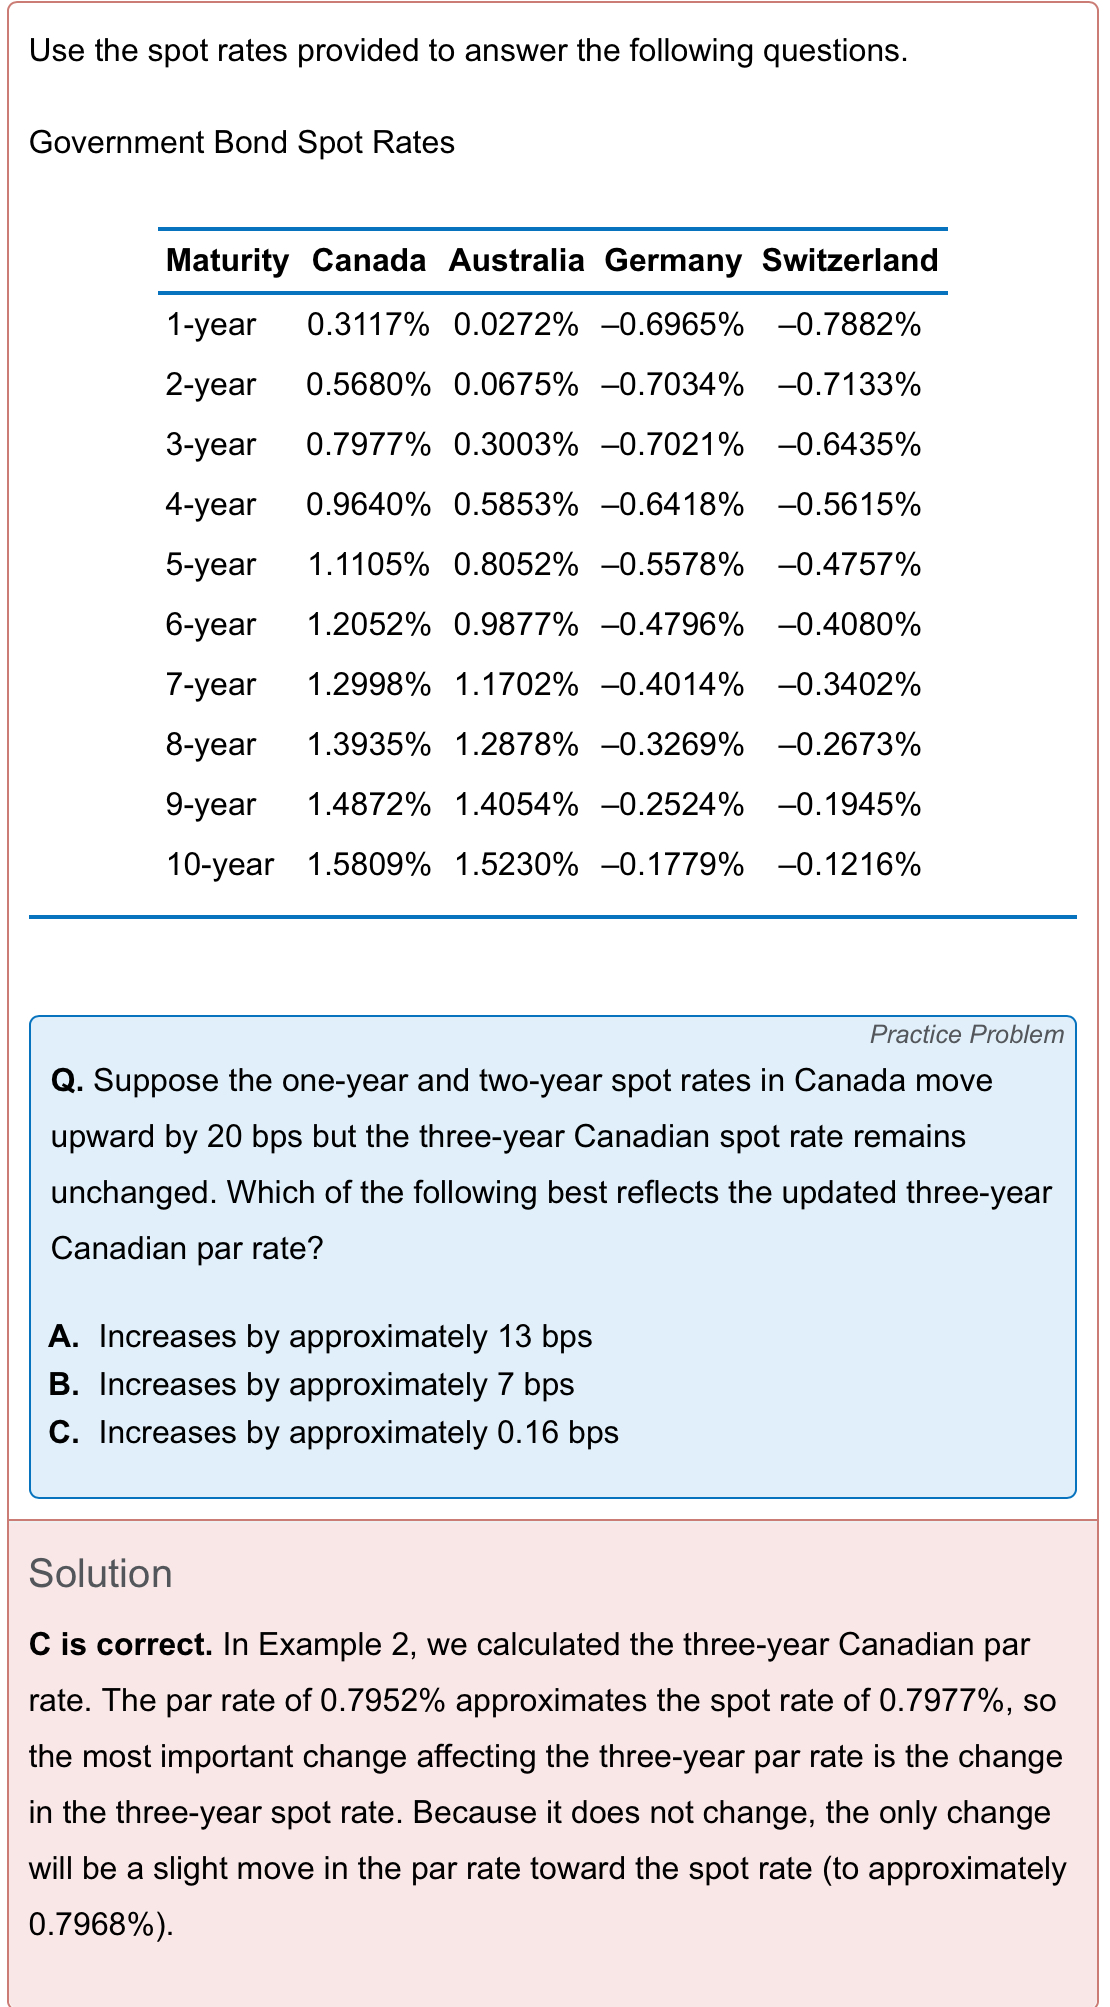
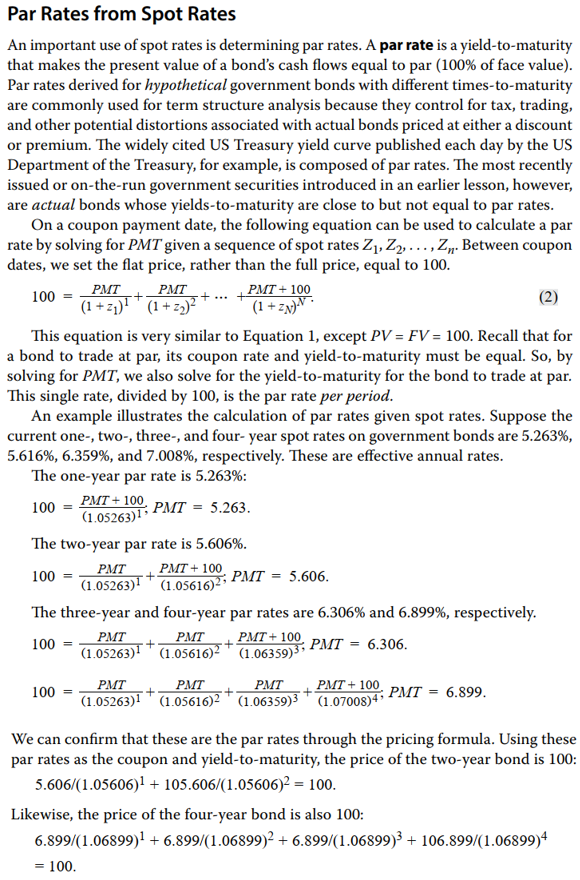
Học viên:Dạ cho e hỏi cây này trong môn Fixed Income vì sao đáp án lại là C a? E có đọc phần trả lời nhưng vẫn không hiểu. Làm thế nào để có par rate 0.7952% ạ?
Trợ giảng:
để tính par rate từ spot rate thì bạn đọc Curriculum – Learning Module 9 – The Term Structure of Interest Rates: Spot, Par, and Forward Curves nhé! Sách Schweser cũng nhắc đến nội dung này nhưng mình thấy không có ví dụ cụ thể như Curriculum.
08/2024
Người viết
Bài viết
Đang xem bài viết thứ 1 (trong tổng số 1 bài viết)