Học viên: Cô ơi cô giải đáp giúp e câu này vs ạ, e vẫn chưa hiểu tại sao chon A. đáp án thì ng ta giải thích đây rồi nhưng em vẫn chưa thấy thỏa đáng, giống như kiểu A là A và B là B ấy ạ
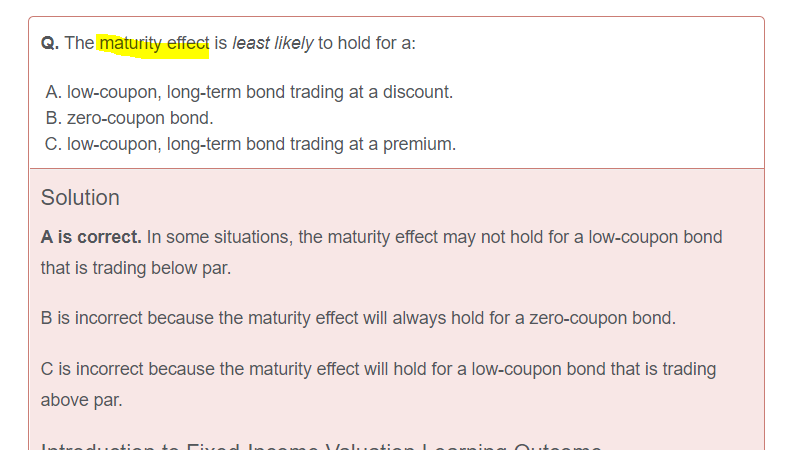
Giảng viên: Ừ giải thích dở quá. Em đọc lại phần cô đã dạy sau đây nhé:
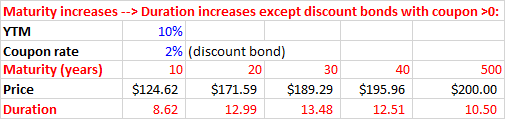
Đây là ví dụ cô show trên Excel để minh họa về việc: với discount bond (coupon nhỏ, yield cao) thì khi maturity tăng lên (10-20-30-40-500) thì lúc đầu duration tăng theo nhưng xong lại giảm xuống. Tưởng tượng theo công thức Maculay duration nhé, do khoản par bị đẩy ra quá xa, yield cao nên chiết khấu về chả được bao nhiêu khiến cái trọng số w của cái 500 trở nên bé tí xíu nên dù 500 thì rất to nhưng do w quá bé nên không đóng góp được nhiều cho duration, khiến duration bị tụt.
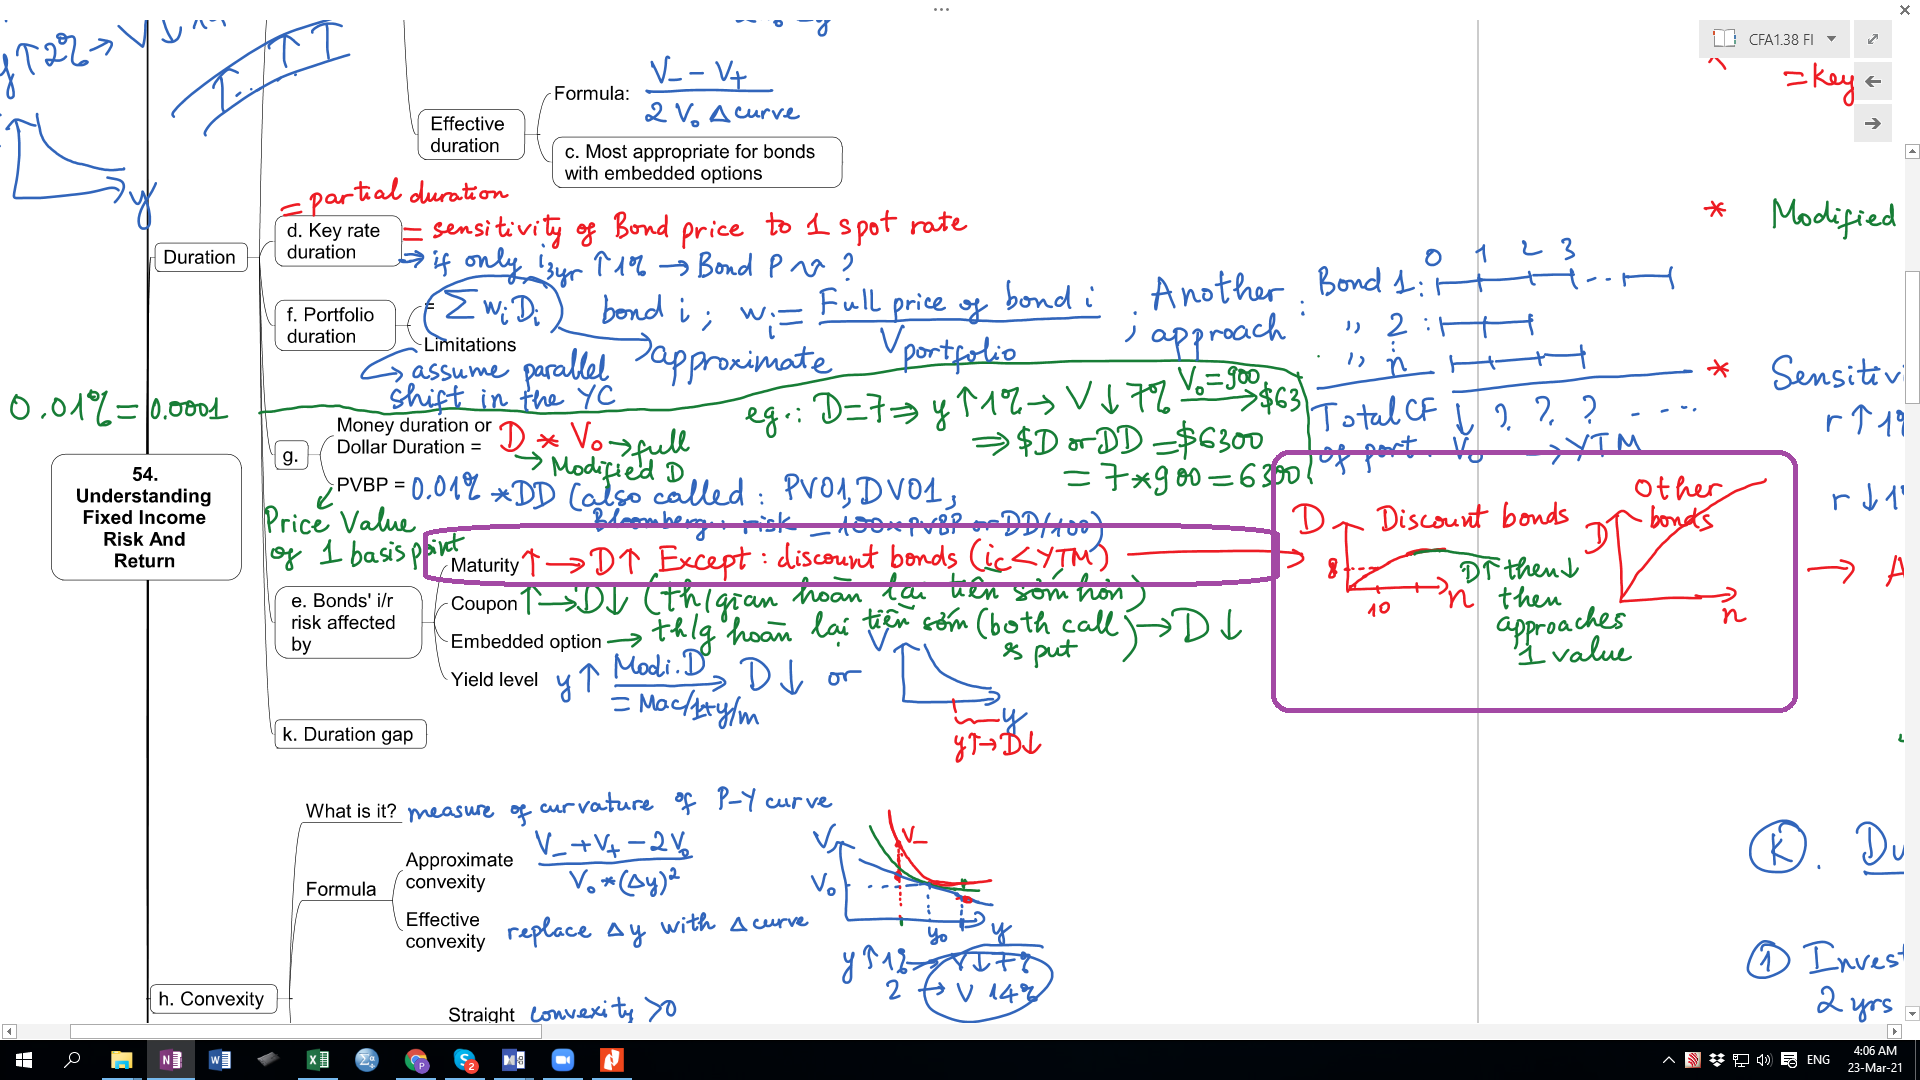
Chính là phần khoanh tím sau trong bài Duration, môn Fixed Income:
Ngày 22/3/2021