Học viên: Cô ơi cho e hỏi câu 20 ạ. Tại sao default risk càng thấp thì lại càng phải focus vào ạ? (Môn FI)
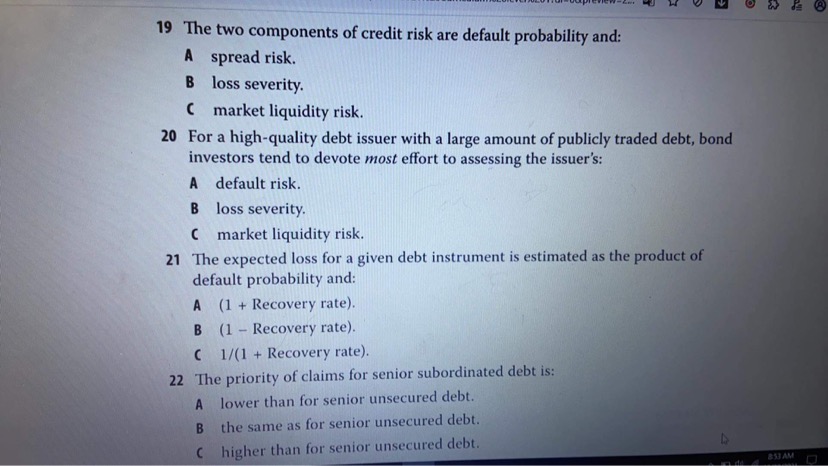
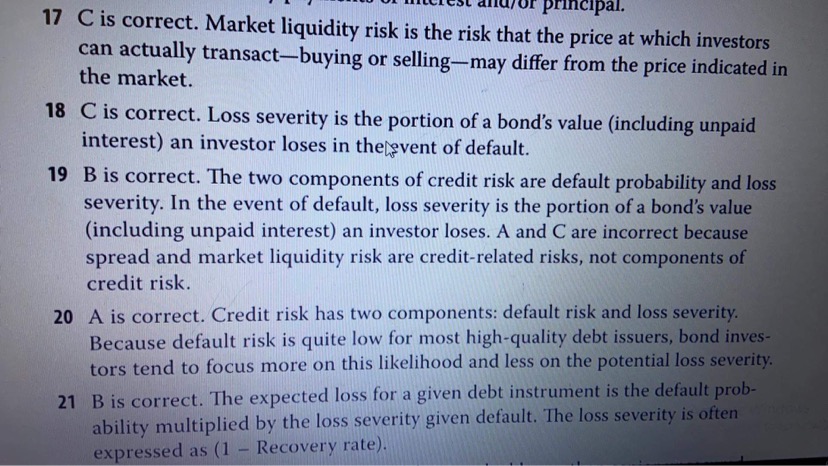
Giảng viên: Với bond AAA thì em sẽ chỉ quan tâm là nó có thể bị downgraded xuống AA hay BBB hay không thôi (downgrade tức là default risk tăng lên, và làm giá bond giảm). Chứ sẽ không quá tập trung vào tính toán trước xem nếu nó default thì mình recover được bao nhiêu hay mất bao nhiêu (loss severity). Nhưng tiệm cầm đồ (pawn) thì lại khác, họ luôn phải chăm chăm tính toán cái loss severity xem cái tài sản thế chấp có bán được giá tốt không.
30/10/2021