Học viên: Em xin phép hỏi thêm 1 câu nữa ạ. Trong câu dưới đây, em chọn đáp án B vì
(i) ic = LIBOR + 0.5%
(ii) YTM = LIBOR + 0.75%
vậy ic <YTM -> đây là discount bond -> price of bond (tại bất kỳ thời điểm nào trong kỳ hạn, kể cả reset date) sẽ luôn nhỏ hơn par value. Không biết em tư duy như vậy có đúng không ạ?
Em đọc đáp án cũng là B nhưng em không hiểu phần giải thích của họ lắm ạ, cô giải thích giúp em với ạ!
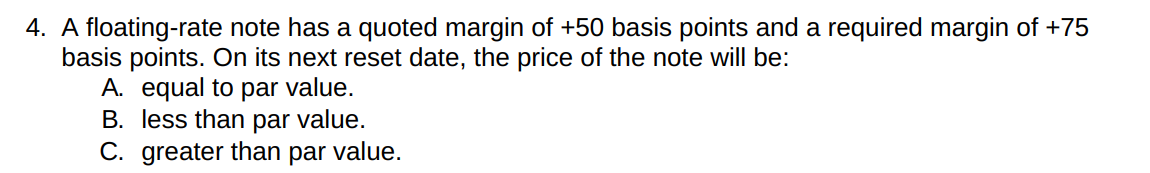
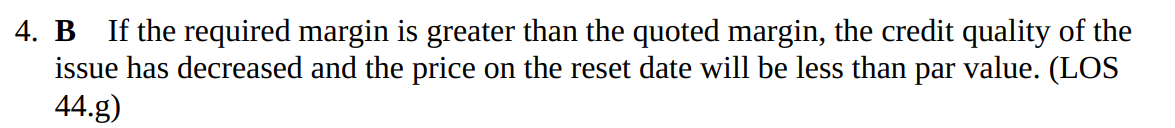
Giảng viên: Giả sử reset date là 1/6 và 1/12. Ngày 1/6 LIBOR là 3% thì tính được coupon nhận trong tương lai là $3.5/2. Discount rate tại ngày 1/6 là 3.75%. Giá bond tại ngày 1/6 thấp hơn par. Ok.
Sang ngày 2/6, giả sử khủng hoảng đột ngột, LIBOR giảm xuống 2%, coupon thì đã fixed từ ngày reset trước, không thay đổi nữa, nhưng discount rate chỉ còn 2.75% vì phải tính theo market, nên bond không còn là discount bond nữa.
CFA1.41 22/9/2021