Học viên: môn FI, phần macaulay duration, cho em hỏi đoạn màu xanh, YTM của second bond thấp hơn nên duration sẽ cao hơn first bond, thì interest rate risk của bond 2 phải greater than first bond chứ ạ? em chưa hiểu sao trong này đáp án lại first bond có interest rate risk lại cao hơn. mong thầy/cô giải thích giúp em ạ.
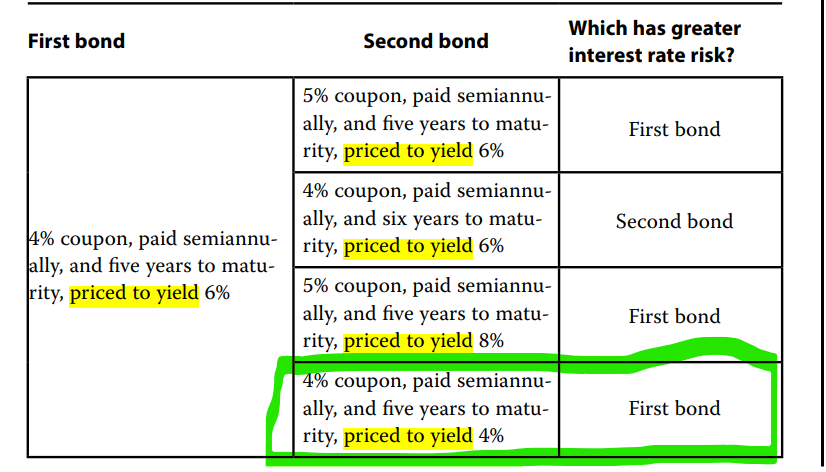
Trợ giảng: câu này mình cũng nghĩ như bạn là Second bond có YTM nhỏ hơn nên sẽ có Interest rate risk (Duration) cao hơn. Nhưng mình có check Curriculum errata nhưng không thấy sách của sửa ý này
29/11/2023