Học viên: 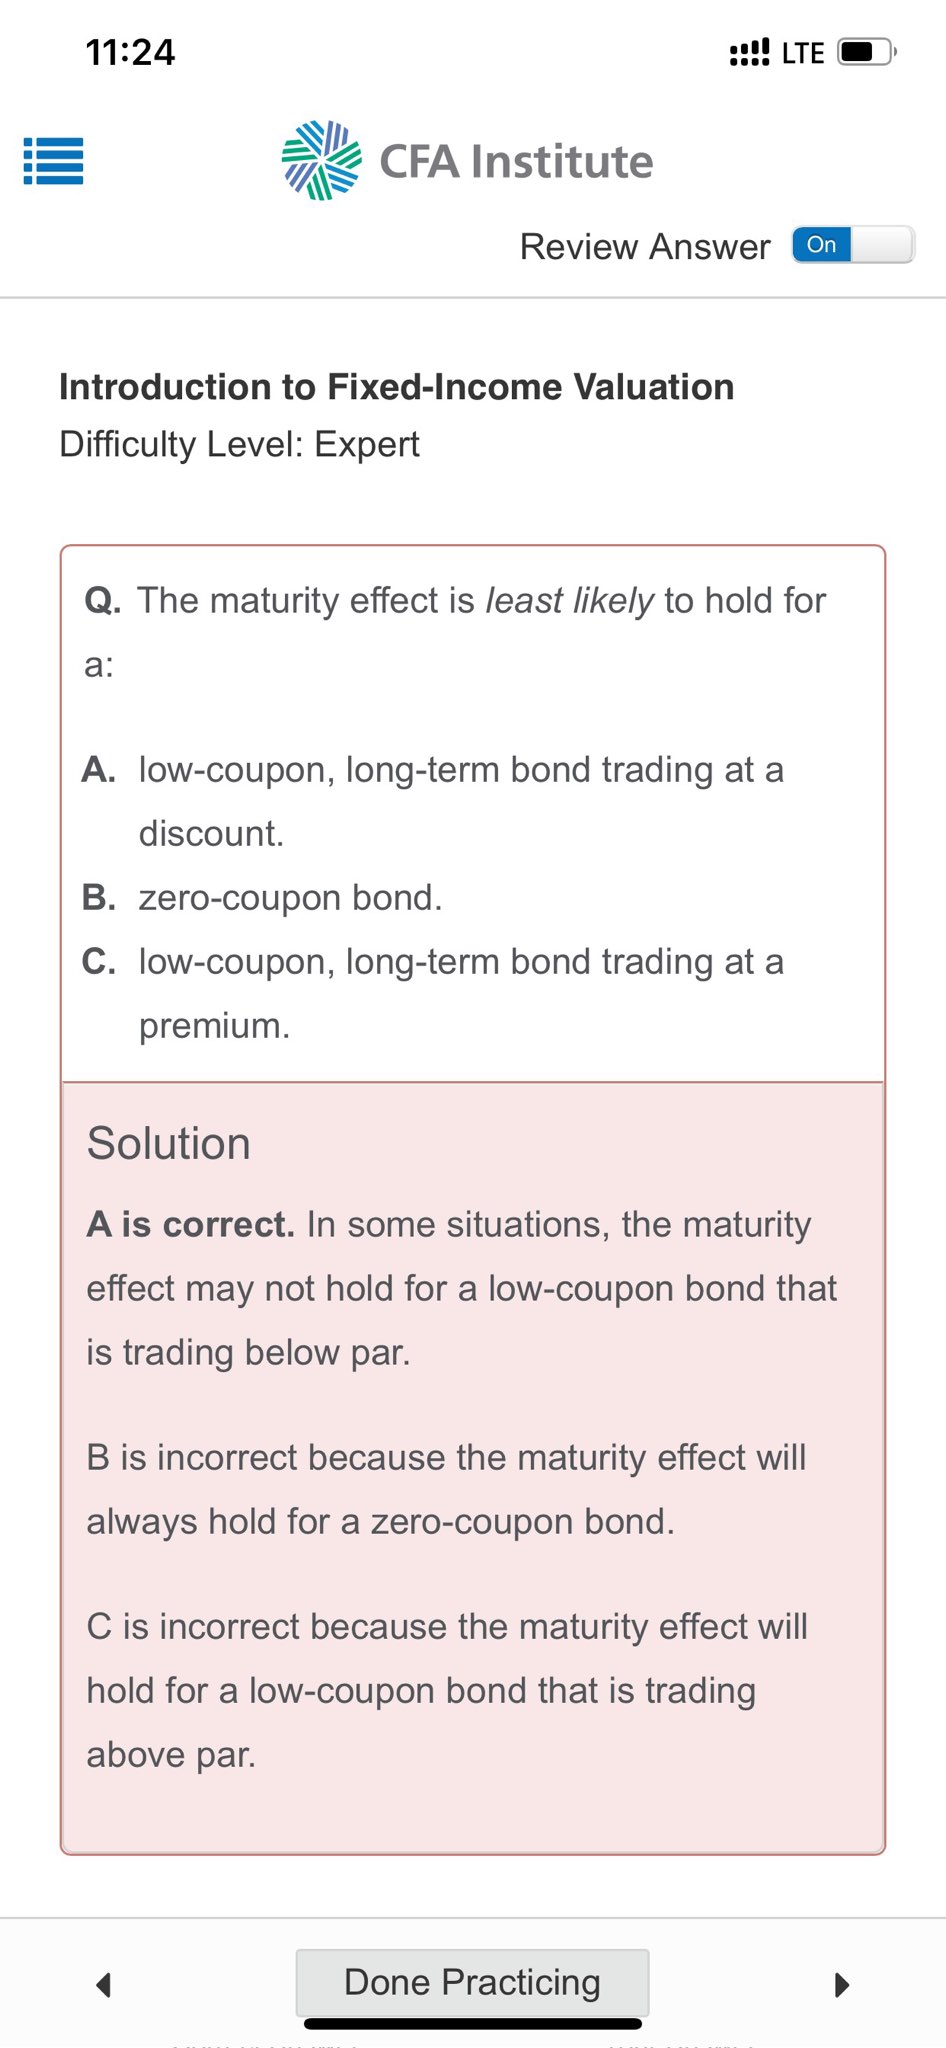
thầy cô và các bạn cho em hỏi sao câu này đáp án lại là A mà không phải là C ạ
Trợ giảng: Đáp án A của cậu này trùng với logic câu hôm trước bạn hỏi về Discount bond có D giảm khi N tăng. Còn ý C sai vì với bond premium thì vì coupon trả cao nên nợ sẽ được thu hồi sớm hơn (trong bài giảng cô hướng dẫn liên tưởng đến câu chuyện Maculay đi đòi nợ, trong đó có option là để đến đáo hạn mới trả sẽ rủi ro hơn (thời gian thu hồi lâu hơn) so với trả dần hàng năm).
Mình nhớ câu hỏi này trong clip bài giảng hoặc review cô đã chữa kỹ rồi. Bạn đã xem hết clip chưa?
Học viên:Mình xem video bài giảng rồi, còn chưa xem review. Mình hiểu bạn giải thích rồi. Sorry vì 1 vấn đề phải hỏi 2 lần. Tks nhiều
23/5/2023