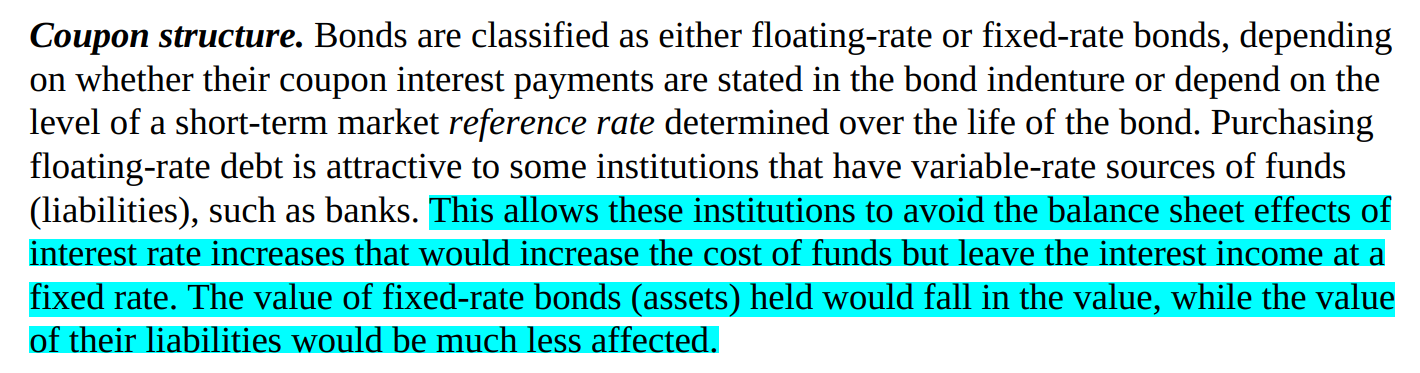
Học viên: Em có câu hỏi về fixed income mong được cô Phương giải đáp ạ. Los 43a SNotes có giải thích về coupon structure nhưng em không hiểu lắm 2 câu bôi xanh ạ. Cô giải thích giúp em tại sao bank thích floating rate debt nhưng (i) interest income lại “at a fixed rate” và (ii) value of fixed rate bond giảm nhưng value of liab lại ít bị ảnh hưởng ạ.
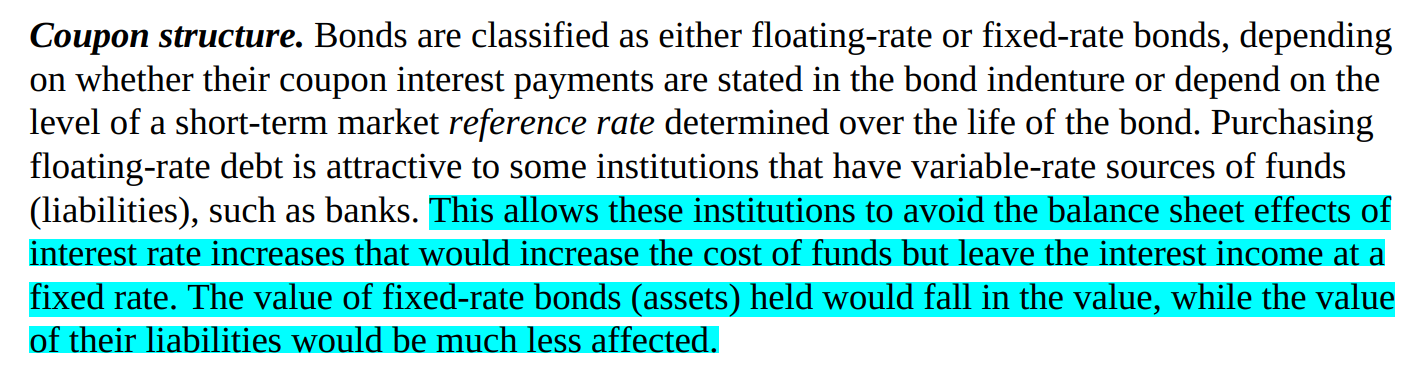
Giảng viên: Không phải là banks thích floating bond. Cả câu này đầy đủ thì là: đối với banks mà VAY NỢ (liability của bank) với lãi suất THẢ NỔI thì sẽ thích ĐẦU TƯ vào bonds có lãi suất THẢ NỔI (bên asset của banks).
Vì nếu đầu tư vào bond lãi suất CỐ ĐỊNH thì nếu chẳng may lãi suất thị trường TĂNG, lãi phải trả cho bên liability tăng (vì thả nổi) mà lãi nhận được từ bên asset lại bị fixed mất rồi thì TOI. Nếu bên asset cũng thả nổi thì lãi mới tăng theo và bù trừ được chi phí tăng ở bên liability.
Câu cuối: Tình huống trên chết ở một điểm nữa, là khi lãi suất tăng, giá trị của fixed bond bên asset giảm (lãi tăng thì giá giảm), trong khi bên liability (ví dụ liability dưới dạng bonds mà banks phát hành huy động vốn) lại không thay đổi giá trị vì rate thả nổi. Kết quả là giảm Equity của bank đấy.
Học viên: Em có thêm một thắc mắc nữa là những nội dung trong prerequisite reading có thi không ạ? Ví dụ prerequisite readings for Economics ạ
Giảng viên: Em cứ học theo Schweser thì là những nội dung có thi, còn ngoài đó ra thì hầu như là không thi.
Học viên: Cô giải thích chi tiết quá em hiểu rồi ạ!
8/9/2021