Học viên: cô ơi, trong đoạn này viết chênh lệch giữa Mod.Dur và Eff.Dur sẽ nhỏ khi yield curve is flatter, time to maturity is shorter và Pbond gần với Par, em chưa hiểu cách suy luận để ra dc 3 kết luận này ạ, cô giải thích giúp em với ạ
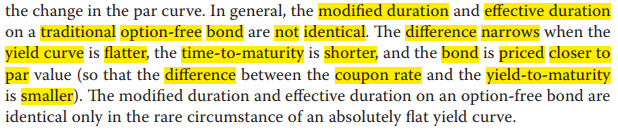
Giảng viên: Nó cũng tương tự như sự khác biệt giữa z spread và nominal spread ý em ạ, vì effective duration sử dụng delta curve còn modified/approximate modified duration là delta YTM mà, nên curve càng flat thì 2 giá trị càng gần nhau. Và theo toán học thì đưa ra 2 kết luận còn lại về time và price thôi. Đưa toán vào chứng minh thì cũng ok nhưng phức tạp quá vì biến số nằm ở mẫu, mà cũng không quá khó để nhớ: cứ cái gì càng gần thế cân bằng thì càng khiến 2 giá trị này xích lại gần nhau: time to maturity ngắn thôi, và price gần với par.
Ngày 14/6/2021