Học viên: Cô giải thích giúp em câu 48(môn FI) với ạ. Em ko hiểu phải suy luận nnao ạ
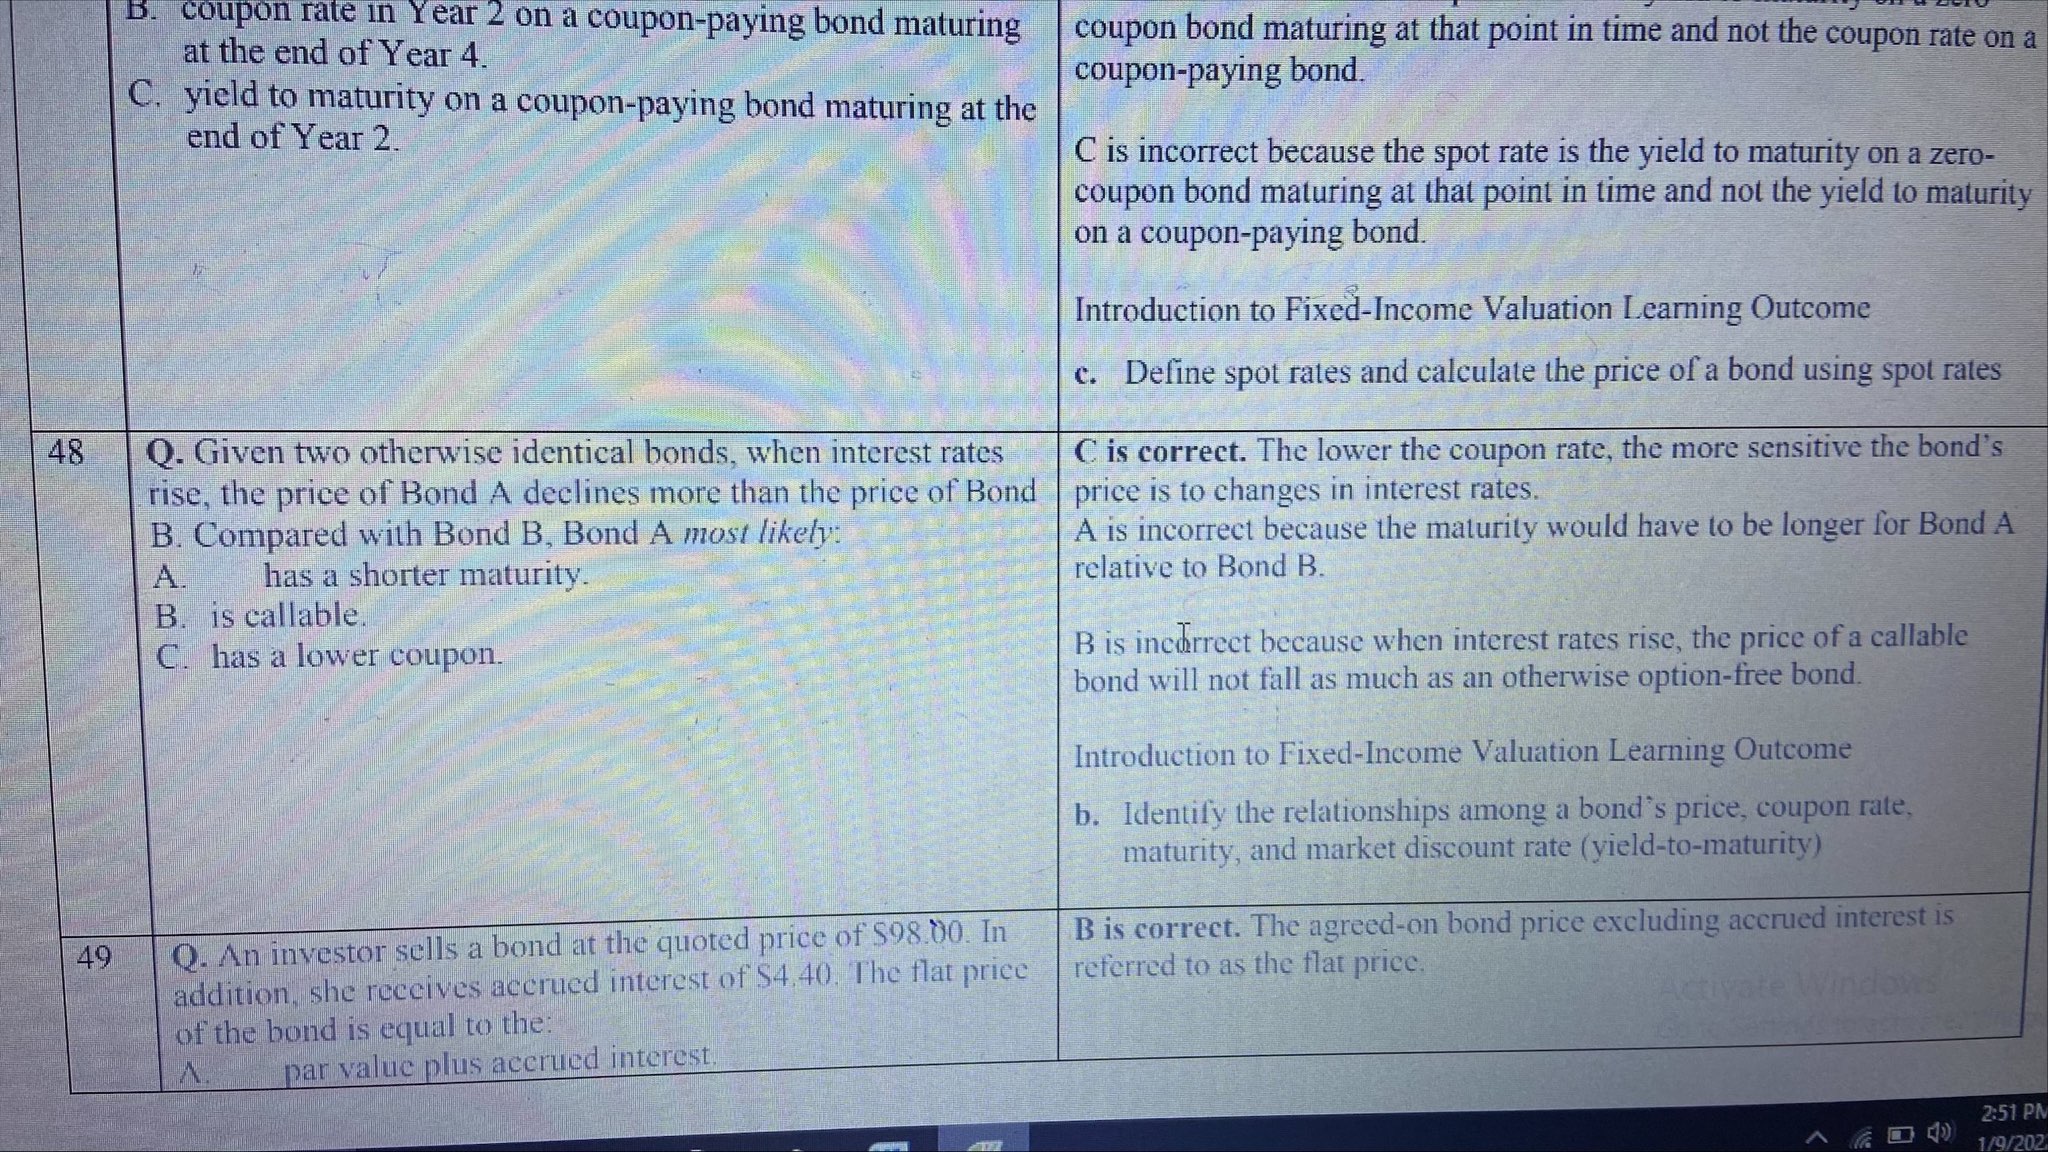
Giảng viên: đọc lại/xem lại video phần cô khoanh ở trên, rồi đặt câu hỏi cụ thể hơn em nhé
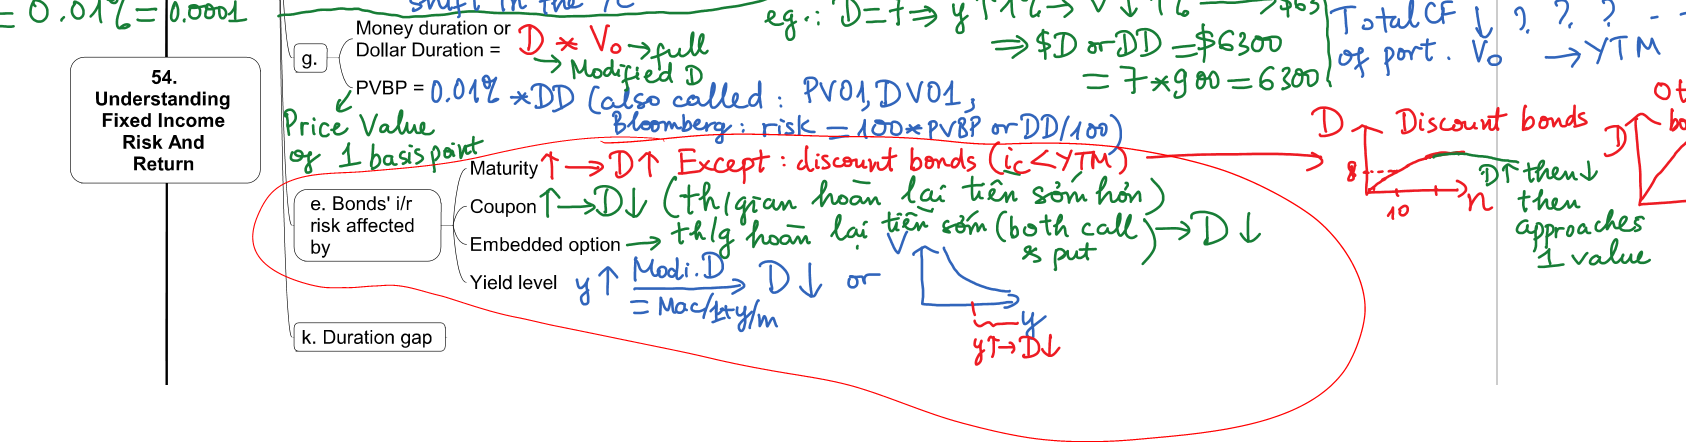
Học viên: Cô ơi em xem vid xong thì e hiểu nnay. Cô check giúp em xem em hiểu đúng chưa vs ạ. Câu C đúng vì lower coupon -> duration cao hơn -> i/r risk cao hơn -> nó sẽ bị ảnh hưởng vào giá nhiều hơn.
Giảng viên: Perfect! Lower coupon tức là tiền về muộn/trễ hơn, trả chậm hơn nên duration cao hơn đó em. Duration cao hơn tức là nhạy hơn, tức là lãi suất tăng thì sẽ bị giảm giá nhiều hơn.
Học viên: Dạ vâng. Lúc làm bài e ko liên kết đc duration với i/r risk nên bị tắc chỗ đó ạ 🤣
9/1/2021