Q:
- Loss aversion thì liên quan gì đến Overrection? (Em không biết chọn đáp án nào)
- Loss aversion thì khác Disposition effect như thế nào? (Em chọn câu A mà nó lại ra câu B)
A: (Giảng viên)
1. Để trả lời câu hỏi, đầu tiên ta đọc sách phần có liên quan trong Equity level I như sau:
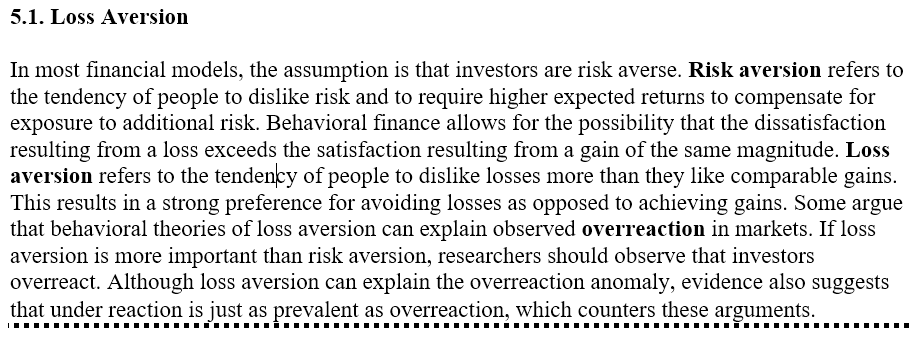 Rõ ràng sau khi đọc sách, ta chọn được đáp án Loss aversion dẫn đến overreaction (tư duy sợ lỗ/ghét lỗ khiến người ta phản ứng thái quá so với một người duy lý) –> Chọn đáp án B
2. Tuy nhiên, muốn hiểu được cơ chế tác động/ khái niệm disposition effect, ta mở Volume 2/ CFA Level III môn Behavioural Finance để giải quyết.
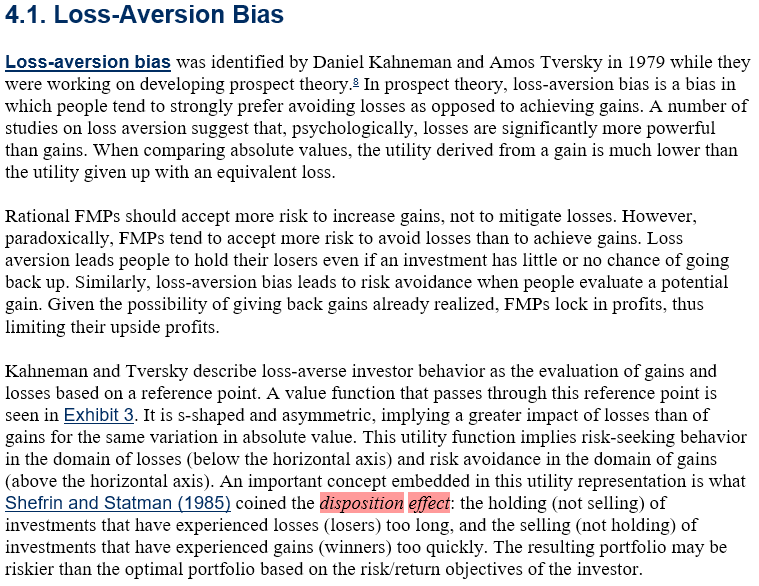
Để đo lường tác động của Loss aversion, người ta xây dựng một utility function, và liên tưởng nó đến một khái niệm là “disposition effect”: người ta có xu hướng giữ các khoản đầu tư lỗ quá lâu, và có xu hướng chốt lời quá sớm.
Có thể hiểu: Loss averion (Kahneman and Tversky, 1979) đơn thuần chỉ là trạng thái “ghét cay ghét đắng lỗ”. Trạng thái này có thể dẫn đến nhiều hệ lụy, mà theo nghiên cứu của Shefrin and Statman (1985) thì có thể dẫn đến “disposition effect” (được miêu tả bên trên).
Cho nên cái tác động đến Overreaction là Loss aversion (Bản chất), chứ không phải là Disposition effect (Hiện tượng).
CFA1.38 4/26/2019