Học viên 1: 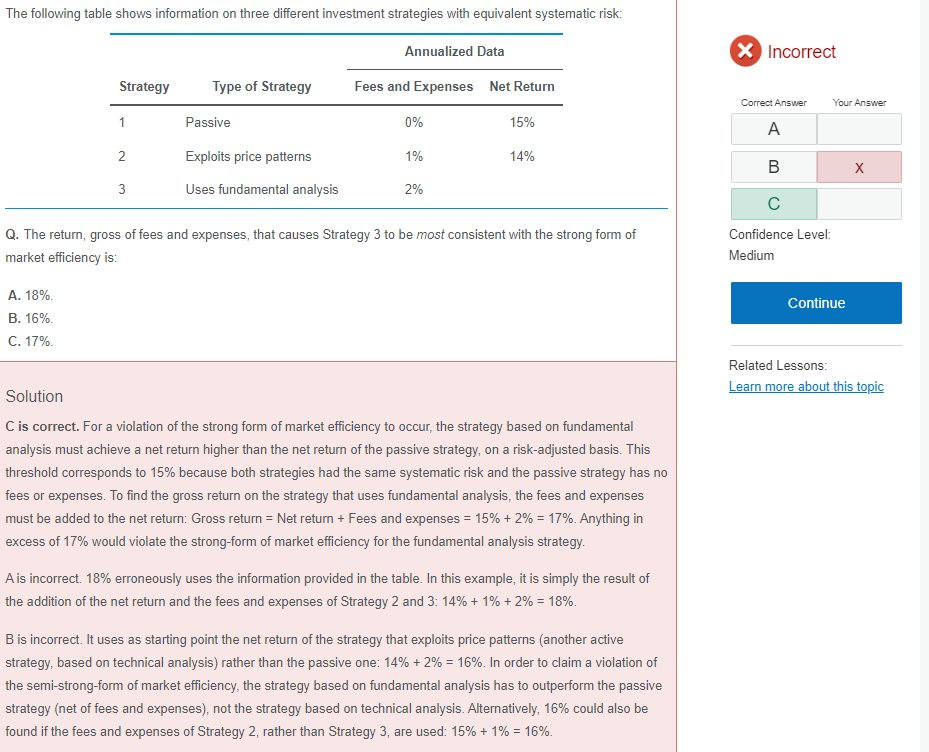
cho mình hỏi câu này của môn Equity với ạ. Mình đang thấy sự hơi lệch nhau giữa câu hỏi và đáp án giải thích khi câu hỏi nó bảo consistent với strong form of market efficiency, ngược lại thì đáp án lại giải thích là để violate strong form of market efficiency thì net return của FA phải lớn hơn hoặc bằng 15%, mng giải đáp cho mình với ạ
Học viên 2: giải thích nhiều khi viết lòng vòng thật, nhưng mình thấy đại ý cũng đúng
Cụ thể, nếu risk-adjusted return (sau khi loại bỏ risk premum, fee và expense) của investors dùng FA mà không lớn hơn return của passive strategy thì chứng tỏ là FA không hiệu quả => strong form EMH.
10/11/2022