Học viên: 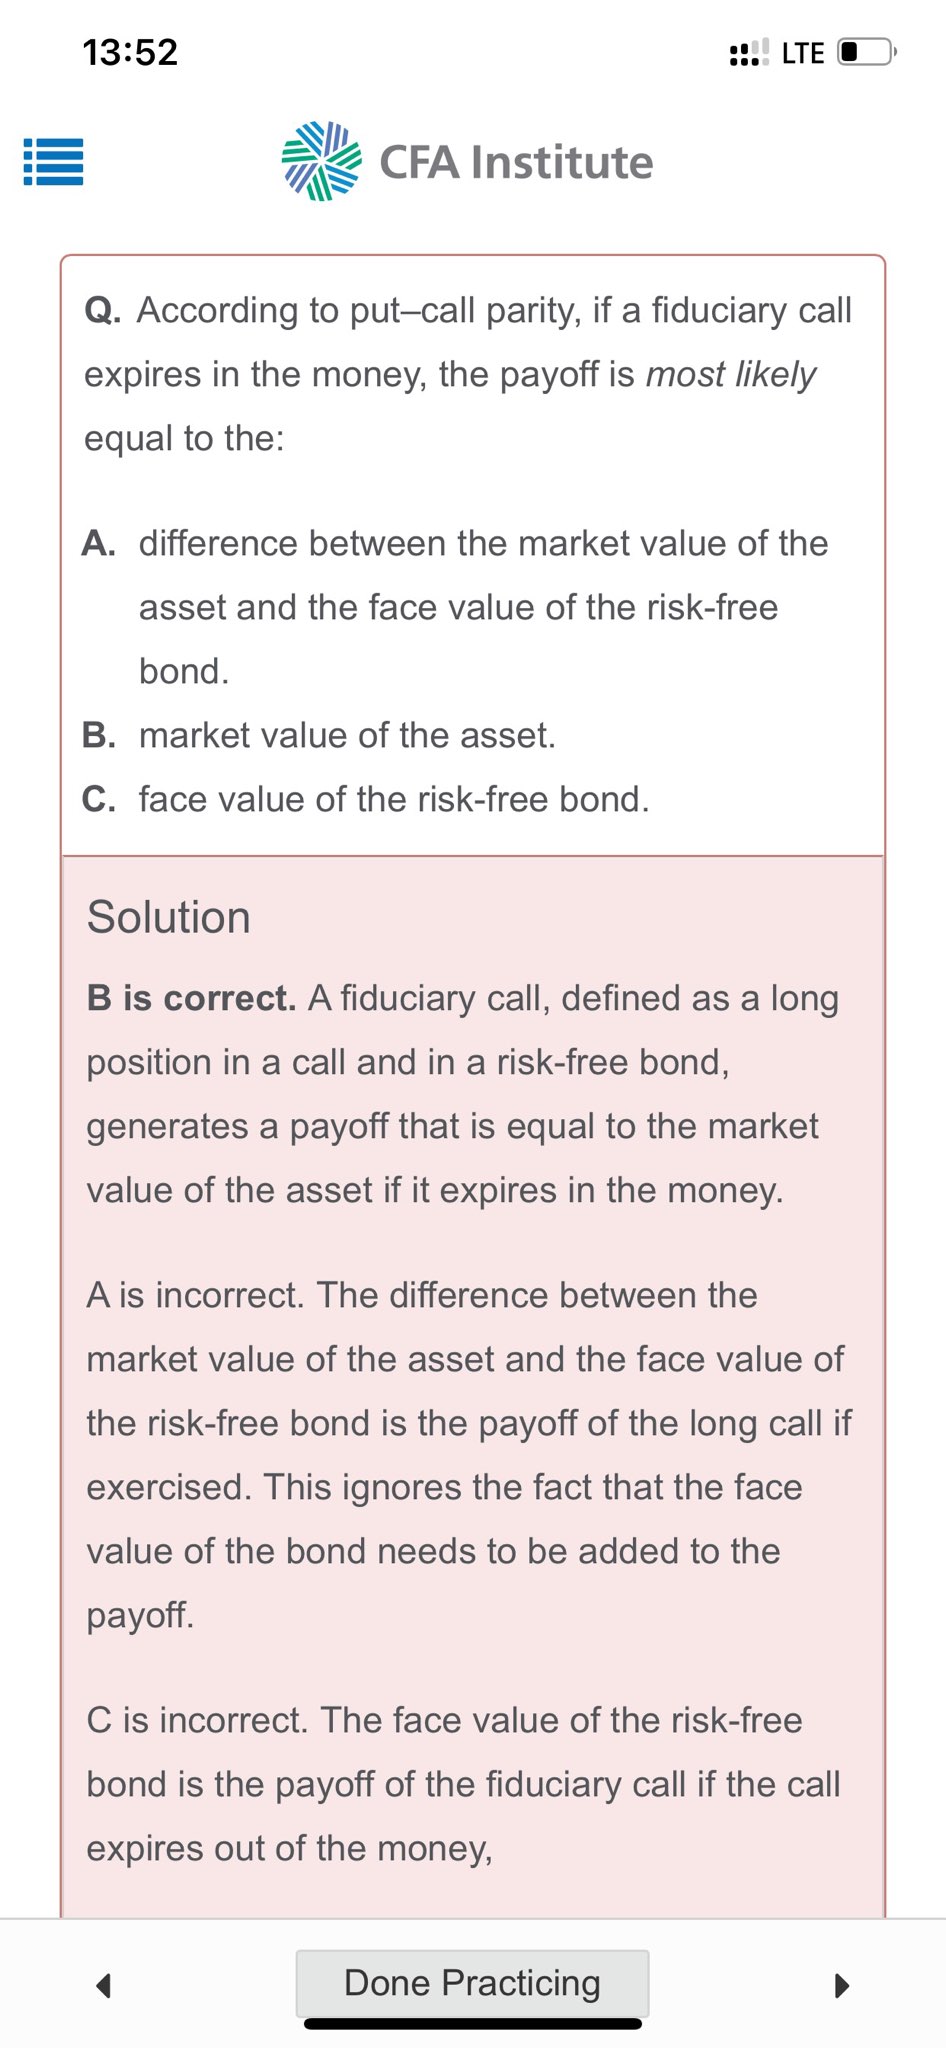
thầy cô và các bạn giải thích đáp án này giúp em với ạ. Em không hiểu phần giải thích của đáp án A bị sai ạ
Trợ giảng: 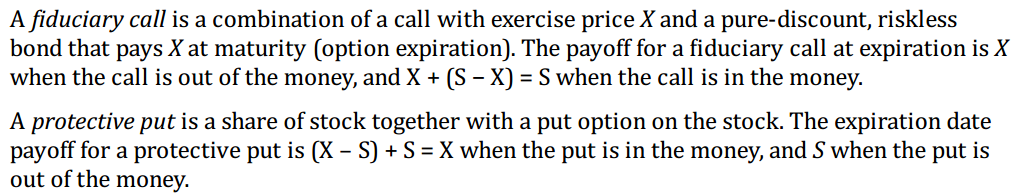
Để trả lời câu này, mình gợi ý là bạn đọc thêm đoạn mình capture trong Schweser và xem thêm đoạn cô giải thích vì sao Protective put = Fiduciary call trong Put-call parity nhé. Chú ý phân tích kỹ trong từng trường hợp X > S và S > X thì pay off sẽ như thế nào.
Lý do A sai là vì câu A chỉ thể hiện được phần pay off do call in the money, do đó bỏ sót phần value của bond đi kèm trong Fiduciary call mà investor cũng nhận được khi đáo hạn.
4/5/2023