Học viên 1: câu này tại sao lại là đáp án A mà ko phải B ạ 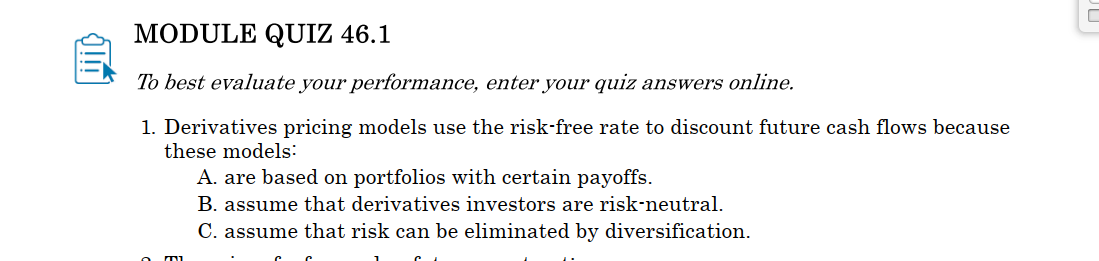
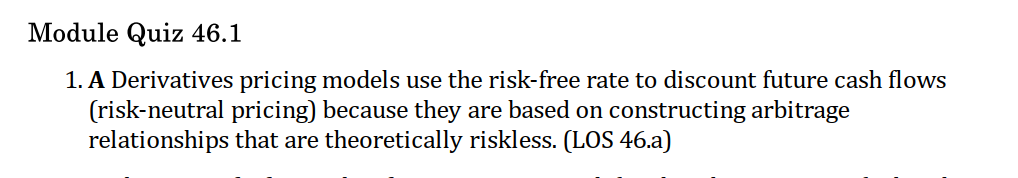
Học viên 2: để trả lời câu này bạn môn Derivatives, phần Pricing concepts trong mindmap thì sẽ thấy là Derivatives pricing models dựa trên RISK NEUTRAL PRICING – tức là với portfolio with certain payoff sẽ yield risk-free rate.
Câu B là bẫy vì Derivatives pricing models không hề assume là investors phải risk-neutral (investor không e ngại rủi ro cũng không ưa thích rủi ro).
Bạn học môn PM chưa nhỉ? Khái niệm về risk-neutral sẽ được giải thích rõ hơn trong môn PM.
CFA1.41 4/12/2022