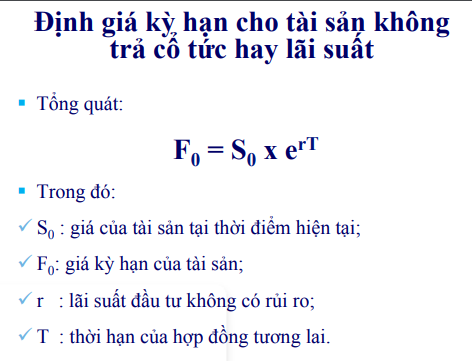
Học viên: cho em hỏi môn Derivatives với ạ, trong công thức tính Giá kỳ hạn: Fo= So*(1+r)^T, nhưng khi em học trên trường và tìm 1 vài tài liệu thì có công thức: Fo=So*e^rT ạ. 2 công thức này đều đúng ạ cô, tại em tính kết quả gần xấp xỉ nhau thôi ạ!
Công thức trong ảnh là do continuous compounding phải ko cô?
Giảng viên: Đúng rồi. Cho lãi suất loại gì thì dùng công thức của loại ấy. Cho lãi suất continuous thì phải dùng công thức e^
26/3/2022
Người viết
Bài viết
Đang xem bài viết thứ 1 (trong tổng số 1 bài viết)